Prévia da abertura de segunda-feira: dois acontecimentos importantes no fim de semana; hoje à noite, na abertura, o foco estará nestas duas frentes.
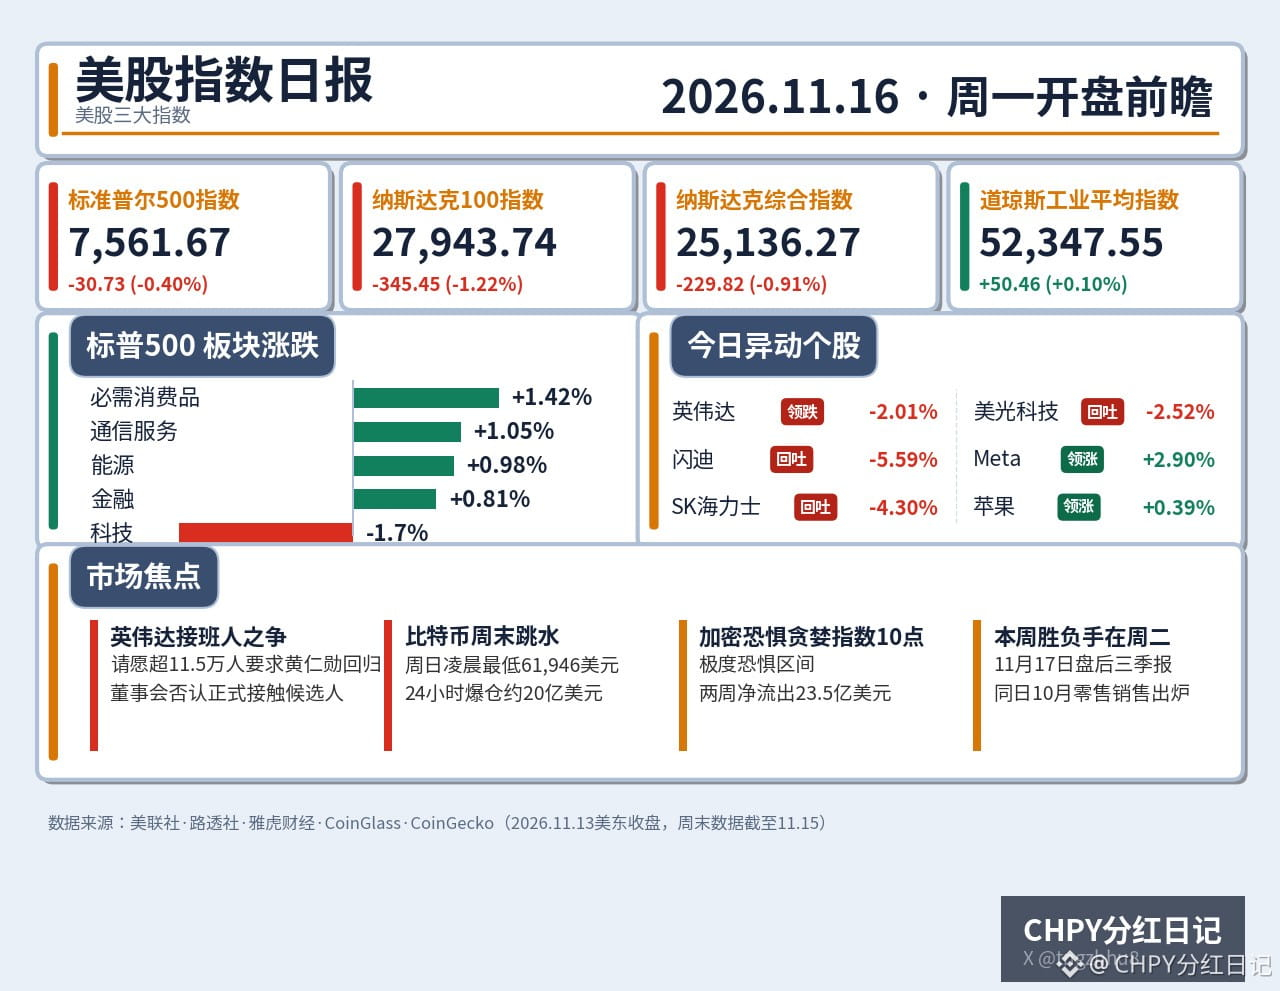
Comecemos pelo fechamento de sexta-feira passada. O S&P 500 fechou em 7,561.67 pontos, com queda de 0.40%; o Nasdaq 100 fechou em 27,943.74 pontos, com queda de 1.22%; o Nasdaq Composite fechou em 25,136.27 pontos, com queda de 0.91%; e o Dow Jones Industrial Average fechou em 52,347.55 pontos, com alta de 0.10%. Apesar da queda na sexta-feira, os três índices ainda subiram na semana: o S&P 500 avançou 2.51%, o Nasdaq Composite subiu 2.27% e o Dow Jones Industrial Average ganhou 2.07% — a melhor semana desde o início de agosto. Do ponto de vista técnico, o S&P 500 fechou abaixo das médias móveis de 20 e 50 dias. O índice de força relativa de 14 dias ficou em 44.9, ainda sem entrar em território de sobrevenda, mas os compradores perderam as médias móveis de curto prazo. Nos minutos que antecederam o fechamento, a Administração Federal de Aviação dos EUA ordenou a suspensão de todos os voos no país, acrescentando mais um elemento de turbulência ao pregão de sexta-feira.
O primeiro acontecimento do fim de semana: a disputa pela sucessão na Nvidia está sendo puxada em duas direções. O Financial Times noticiou que o conselho de administração abordou Rene Haas, CEO da Arm, como possível sucessor de Jensen Huang. Em seguida, o conselho negou a informação à CNBC, afirmando que ainda não havia contatado formalmente nenhum candidato e que continuava escolhendo uma empresa de recrutamento executivo; seria prematuro falar em nomes específicos. Do outro lado, uma petição pedindo o retorno de Jensen Huang ultrapassou 115 mil assinaturas no fim de semana. Segundo o próprio site da petição, cerca de 5,965 funcionários atuais participaram, e Elon Musk, CEO da Tesla, também assinou. Dois grandes investidores enviaram uma carta ao conselho pedindo que a possibilidade do retorno de Huang fosse mantida. No momento, o mercado de previsões favorece o engenheiro interno Ian Buck, com cerca de 33%. A Nvidia caiu mais 2.01% na sexta-feira, fechando a US$ 162.85; na semana, recuou 12.75%, acumulando a sexta semana consecutiva de queda — a sequência mais longa desde 2012 — e levando seu valor de mercado para menos de US$ 4 trilhões.
O segundo acontecimento do fim de semana: o bitcoin despencou. No fechamento das bolsas americanas na sexta-feira, o bitcoin estava em cerca de US$ 68,839. Caiu ao longo do sábado e, na madrugada de domingo, chegou à mínima de US$ 61,946, cerca de 10% abaixo do fechamento de sexta-feira. No domingo à tarde, voltou a aproximadamente US$ 64,500. Em 24 horas, as liquidações no mercado de criptomoedas somaram cerca de US$ 2 bilhões, dos quais US$ 1.68 bilhão eram posições compradas. No domingo, o Índice de Medo e Ganância das Criptomoedas marcou apenas 10 pontos, na zona de medo extremo. Os ETFs de bitcoin à vista registraram saídas líquidas de US$ 2.35 bilhões em duas semanas, e o bitcoin caiu abaixo da média móvel de 200 dias, em torno de US$ 73,000. O fluxo dos ETFs na segunda-feira será o primeiro teste para avaliar a força desta recuperação.
Na verdade, os dois acontecimentos refletem o mesmo impulso: a narrativa da inteligência artificial perdeu força, as expectativas de alta dos juros pesam sobre o mercado e o apetite por risco começa a escapar pelos pontos mais vulneráveis. O índice de preços ao consumidor de outubro subiu 0.40% em relação ao mês anterior, acima da expectativa de 0.30%; o índice de preços ao produtor de outubro avançou 6.50% em relação ao ano anterior. A ferramenta FedWatch da CME mostra uma probabilidade de cerca de 87% de uma alta de 25 pontos-base em dezembro, e o rendimento dos títulos do Tesouro americano de 10 anos superou 5.10%. Mas vale lembrar um detalhe da última sexta-feira: os índices caíram, mas mais de 60% das empresas do S&P 500 fecharam em alta. O dinheiro está girando entre setores, não saindo do mercado.
Quatro pontos para acompanhar nesta semana: na segunda-feira ao meio-dia, discurso do presidente do Fed, Warsh; na terça-feira, divulgação das vendas no varejo de outubro, com expectativa de alta mensal de 0.20%, e, após o fechamento, a Nvidia divulga os resultados do terceiro trimestre. O mercado espera receita de cerca de US$ 1,080 bilhões, e as opções indicam uma oscilação implícita de 8% a 9% no preço das ações; na quarta-feira, ata da reunião de outubro do Comitê Federal de Mercado Aberto; na quinta-feira, resultados do Walmart antes da abertura e previsão de entrada da Anthropic na bolsa.
As duas más notícias do fim de semana não apagam os fundamentos da recuperação da semana passada, mas concentraram toda a expectativa na terça-feira. Os resultados da Nvidia conseguirão dar novo fôlego à narrativa da inteligência artificial? As vendas no varejo vão alimentar ainda mais as apostas em altas de juros? Só depois de esclarecidas essas duas questões será possível determinar o rumo da semana.
#美股 #Bitcoin
$NVDA $QQQ $SPY
Comecemos pelo fechamento de sexta-feira passada. O S&P 500 fechou em 7,561.67 pontos, com queda de 0.40%; o Nasdaq 100 fechou em 27,943.74 pontos, com queda de 1.22%; o Nasdaq Composite fechou em 25,136.27 pontos, com queda de 0.91%; e o Dow Jones Industrial Average fechou em 52,347.55 pontos, com alta de 0.10%. Apesar da queda na sexta-feira, os três índices ainda subiram na semana: o S&P 500 avançou 2.51%, o Nasdaq Composite subiu 2.27% e o Dow Jones Industrial Average ganhou 2.07% — a melhor semana desde o início de agosto. Do ponto de vista técnico, o S&P 500 fechou abaixo das médias móveis de 20 e 50 dias. O índice de força relativa de 14 dias ficou em 44.9, ainda sem entrar em território de sobrevenda, mas os compradores perderam as médias móveis de curto prazo. Nos minutos que antecederam o fechamento, a Administração Federal de Aviação dos EUA ordenou a suspensão de todos os voos no país, acrescentando mais um elemento de turbulência ao pregão de sexta-feira.
O primeiro acontecimento do fim de semana: a disputa pela sucessão na Nvidia está sendo puxada em duas direções. O Financial Times noticiou que o conselho de administração abordou Rene Haas, CEO da Arm, como possível sucessor de Jensen Huang. Em seguida, o conselho negou a informação à CNBC, afirmando que ainda não havia contatado formalmente nenhum candidato e que continuava escolhendo uma empresa de recrutamento executivo; seria prematuro falar em nomes específicos. Do outro lado, uma petição pedindo o retorno de Jensen Huang ultrapassou 115 mil assinaturas no fim de semana. Segundo o próprio site da petição, cerca de 5,965 funcionários atuais participaram, e Elon Musk, CEO da Tesla, também assinou. Dois grandes investidores enviaram uma carta ao conselho pedindo que a possibilidade do retorno de Huang fosse mantida. No momento, o mercado de previsões favorece o engenheiro interno Ian Buck, com cerca de 33%. A Nvidia caiu mais 2.01% na sexta-feira, fechando a US$ 162.85; na semana, recuou 12.75%, acumulando a sexta semana consecutiva de queda — a sequência mais longa desde 2012 — e levando seu valor de mercado para menos de US$ 4 trilhões.
O segundo acontecimento do fim de semana: o bitcoin despencou. No fechamento das bolsas americanas na sexta-feira, o bitcoin estava em cerca de US$ 68,839. Caiu ao longo do sábado e, na madrugada de domingo, chegou à mínima de US$ 61,946, cerca de 10% abaixo do fechamento de sexta-feira. No domingo à tarde, voltou a aproximadamente US$ 64,500. Em 24 horas, as liquidações no mercado de criptomoedas somaram cerca de US$ 2 bilhões, dos quais US$ 1.68 bilhão eram posições compradas. No domingo, o Índice de Medo e Ganância das Criptomoedas marcou apenas 10 pontos, na zona de medo extremo. Os ETFs de bitcoin à vista registraram saídas líquidas de US$ 2.35 bilhões em duas semanas, e o bitcoin caiu abaixo da média móvel de 200 dias, em torno de US$ 73,000. O fluxo dos ETFs na segunda-feira será o primeiro teste para avaliar a força desta recuperação.
Na verdade, os dois acontecimentos refletem o mesmo impulso: a narrativa da inteligência artificial perdeu força, as expectativas de alta dos juros pesam sobre o mercado e o apetite por risco começa a escapar pelos pontos mais vulneráveis. O índice de preços ao consumidor de outubro subiu 0.40% em relação ao mês anterior, acima da expectativa de 0.30%; o índice de preços ao produtor de outubro avançou 6.50% em relação ao ano anterior. A ferramenta FedWatch da CME mostra uma probabilidade de cerca de 87% de uma alta de 25 pontos-base em dezembro, e o rendimento dos títulos do Tesouro americano de 10 anos superou 5.10%. Mas vale lembrar um detalhe da última sexta-feira: os índices caíram, mas mais de 60% das empresas do S&P 500 fecharam em alta. O dinheiro está girando entre setores, não saindo do mercado.
Quatro pontos para acompanhar nesta semana: na segunda-feira ao meio-dia, discurso do presidente do Fed, Warsh; na terça-feira, divulgação das vendas no varejo de outubro, com expectativa de alta mensal de 0.20%, e, após o fechamento, a Nvidia divulga os resultados do terceiro trimestre. O mercado espera receita de cerca de US$ 1,080 bilhões, e as opções indicam uma oscilação implícita de 8% a 9% no preço das ações; na quarta-feira, ata da reunião de outubro do Comitê Federal de Mercado Aberto; na quinta-feira, resultados do Walmart antes da abertura e previsão de entrada da Anthropic na bolsa.
As duas más notícias do fim de semana não apagam os fundamentos da recuperação da semana passada, mas concentraram toda a expectativa na terça-feira. Os resultados da Nvidia conseguirão dar novo fôlego à narrativa da inteligência artificial? As vendas no varejo vão alimentar ainda mais as apostas em altas de juros? Só depois de esclarecidas essas duas questões será possível determinar o rumo da semana.
#美股 #Bitcoin
$NVDA $QQQ $SPY