

A Palo Alto Networks se aproxima da divulgação dos resultados do primeiro trimestre fiscal, em 18 de novembro, em meio à ampla volatilidade do mercado, impulsionada pelos resultados relacionados à inteligência artificial e pela divulgação de dados econômicos. Embora a crescente adoção da nuvem e a automação da segurança sustentem a elevada demanda, os compradores de software corporativo ainda enfrentam questões operacionais enquanto as organizações avaliam se as aquisições no curto prazo se traduzem em benefícios imediatos ou em ciclos de implantação mais longos.
A próxima data de divulgação dos resultados representa um marco decisivo para a provedora de cibersegurança, após uma expansão contínua de sua base de assinaturas. O acompanhamento histórico das operações destaca o crescimento da receita recorrente, impulsionado pela adoção de inteligência artificial e de soluções de segurança. Ainda assim, os participantes do mercado precisam ponderar a dependência da expansão contínua das assinaturas diante da maior disciplina nos gastos corporativos entre as principais contas empresariais.
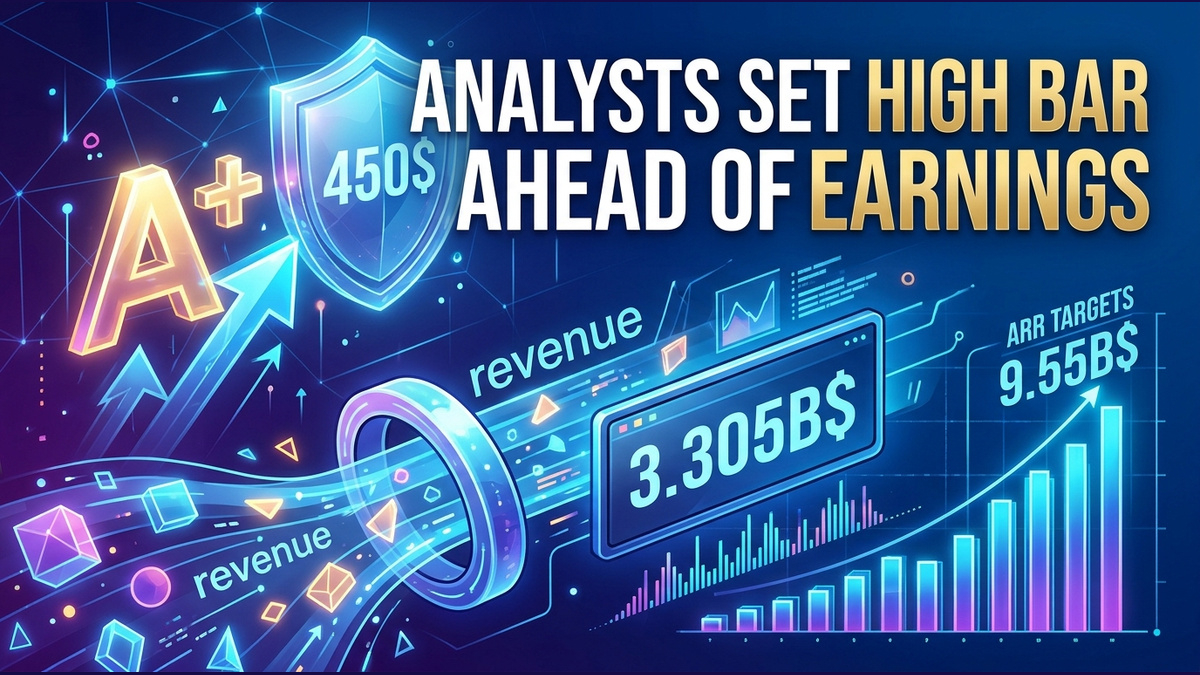
As estimativas de Wall Street refletem elevados parâmetros operacionais antes da data de divulgação dos resultados. As projeções dos analistas com recomendação de compra e preço-alvo de 450 dólares preveem que a receita recorrente anualizada de segurança de próxima geração ultrapasse os pontos médios das previsões em cerca de dois pontos percentuais, visando 9,55 mil milhões de dólares, juntamente com uma receita trimestral total próxima de 3,305 mil milhões de dólares.
Apesar destes parâmetros otimistas, limitações conservadoras poderão orientar a disciplina da administração nas previsões. Os padrões históricos indicam que a liderança executiva poderá manter-se conservadora nas metas para o ano fiscal de 2027, restringindo as atualizações das previsões estritamente à dimensão do desempenho trimestral acima do esperado efetivamente alcançado. Esta abordagem realça a possibilidade de que os resultados acima do esperado não levem a revisões maiores das previsões.
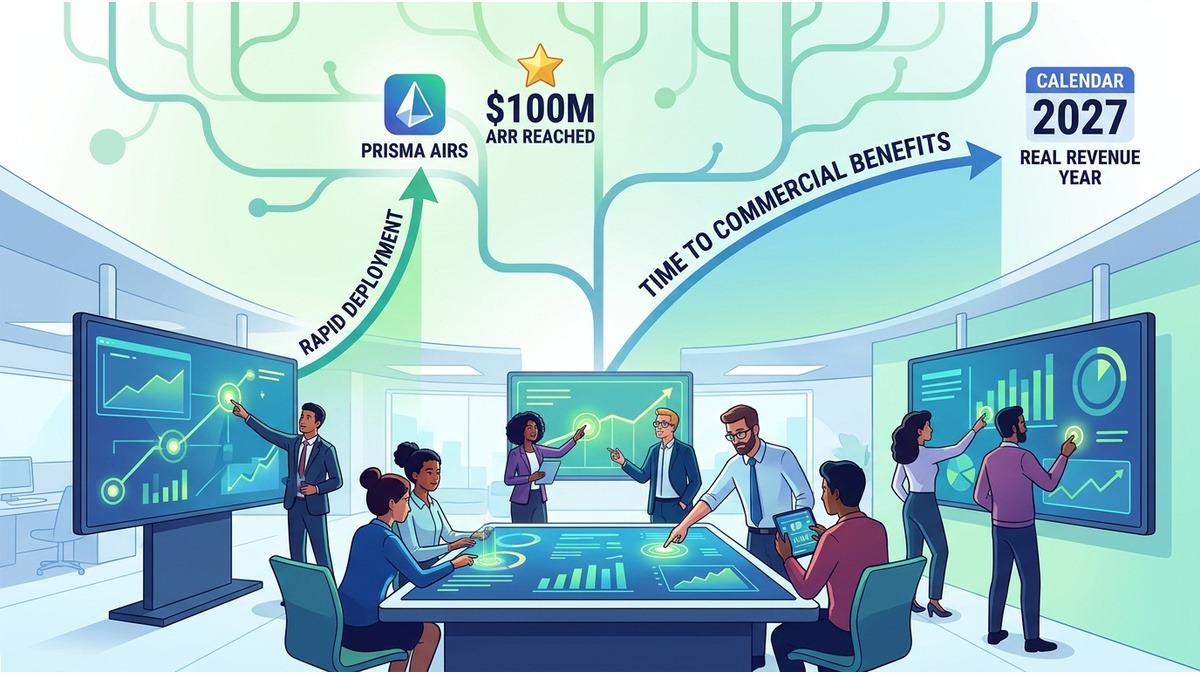
As consultas junto de parceiros também revelam cronogramas específicos de implementação para os principais produtos de segurança. Embora a Prisma AIRS tenha atingido 100 milhões de dólares em receita recorrente anualizada no trimestre passado, assinalando a expansão de produto mais rápida da história da empresa, as avaliações dos parceiros ainda apontam para 2027 como o primeiro ano de receitas efetivas. Isto mostra que os benefícios comerciais substanciais precisam de tempo para se concretizarem plenamente nas contas dos clientes.
O potencial de crescimento operacional também depende da integração e expansão das aquisições recentes. As expectativas de crescimento apontam para vendas cruzadas da CyberArk e da Chronosphere, incluindo transições de cargas de trabalho à medida que a OpenAI conclui as etapas da migração. O desempenho contínuo das subscrições associadas a firewalls, da Prisma SASE e das ofertas XSIAM continua a ser essencial para manter as trajetórias de expansão projetadas.
O histórico de previsões dos analistas ilustra ainda mais a variabilidade estatística inerente às avaliações do setor de software empresarial. Os registos de desempenho avaliados indicam que o analista tem uma taxa histórica de sucesso de 55 por cento nas recomendações anteriores, gerando um retorno médio de 10,5 por cento. Estas métricas históricas demonstram que até mesmo a investigação de mercado de destaque envolve riscos mensuráveis em períodos de mudança.