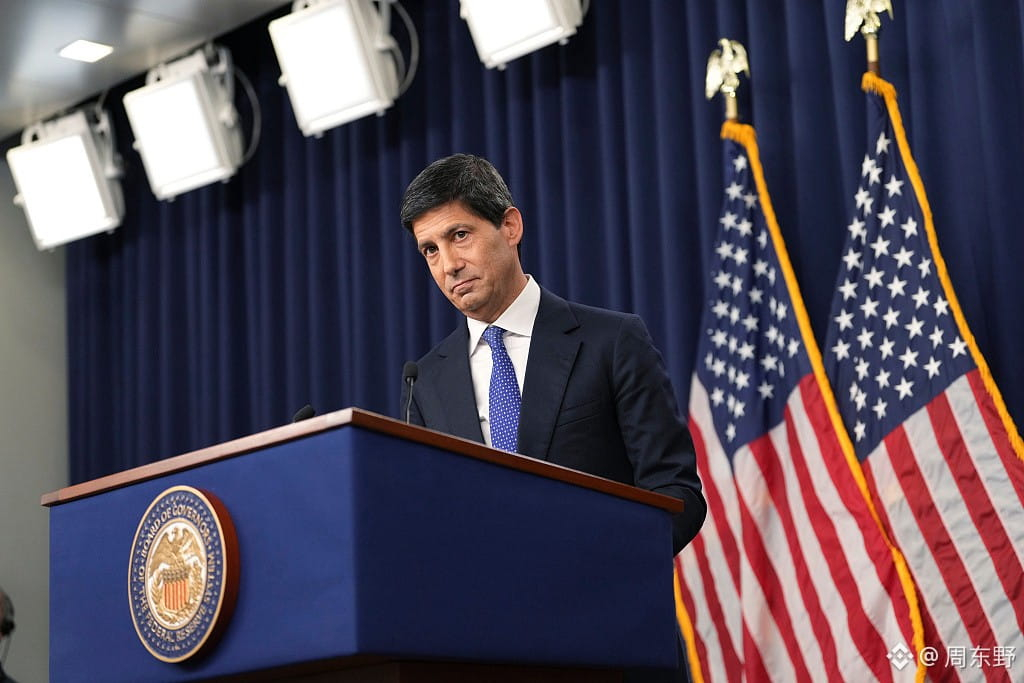
O mercado passa o dia inteiro especulando sobre quando o Fed vai cortar os juros, mas, se você analisar com atenção os dados macroeconômicos recentes e as declarações dos dirigentes, vai perceber uma realidade que muitos fazem questão de ignorar:
A inflação está muito mais persistente do que o esperado, e os dados econômicos atuais simplesmente não justificam as expectativas exageradas do mercado em relação a um “ciclo de flexibilização”.
A ata do FOMC, que será divulgada nesta semana, provavelmente voltará a jogar água fria nesse otimismo.
1/ Muitas pessoas estão de olho apenas no número de cortes de juros, mas ignoram que, nos últimos meses, os indicadores de inflação subjacente estagnaram durante o processo de desaceleração. A queda da inflação de serviços, do crescimento dos salários e de componentes persistentemente elevados, como os aluguéis, tem sido muito mais lenta do que o mercado esperava. Nesse contexto, a preocupação dentro do Fed com um “afrouxamento prematuro das condições financeiras” vem aumentando.
2/ O principal equívoco do mercado é sempre equiparar uma “pausa nas altas de juros” a uma “mudança iminente de rumo”. Mas, com base na experiência histórica e nas recentes declarações públicas dos dirigentes, manter os “juros altos por mais tempo” continua sendo o maior consenso político e econômico do FOMC até que a inflação volte de vez à zona de segurança de 2%. É provável que a ata reforce esse ponto repetidas vezes: os juros não só devem permanecer em níveis elevados, como talvez fiquem assim por mais tempo do que o mercado prevê.
3/ Do ponto de vista da precificação de ativos, ajustes nessa diferença de expectativas costumam provocar turbulência em momentos decisivos. Tanto as pressões sobre as avaliações das ações americanas quanto os ativos de risco do mercado cripto, altamente correlacionados com a liquidez macroeconômica, vêm pagando o preço dessa “reavaliação hawkish”. Todos acham que as notícias negativas já foram totalmente precificadas, mas a realidade é que as cartas macroeconômicas ainda não foram reveladas por completo.
A disputa no mercado daqui para a frente não será sobre quem grita mais alto pedindo cortes de juros, mas sobre quem consegue suportar por mais tempo a pressão de juros elevados.
Para os ativos sensíveis à liquidez, ainda falta muito para chegar o momento de apostar cegamente numa virada macroeconômica. Enxergar os fatos com clareza é muito mais importante do que se deixar levar pelo otimismo cego.
#加息预期仍强,fomc纪要会否再添鹰派信号?
A inflação está muito mais persistente do que o esperado, e os dados econômicos atuais simplesmente não justificam as expectativas exageradas do mercado em relação a um “ciclo de flexibilização”.
A ata do FOMC, que será divulgada nesta semana, provavelmente voltará a jogar água fria nesse otimismo.
1/ Muitas pessoas estão de olho apenas no número de cortes de juros, mas ignoram que, nos últimos meses, os indicadores de inflação subjacente estagnaram durante o processo de desaceleração. A queda da inflação de serviços, do crescimento dos salários e de componentes persistentemente elevados, como os aluguéis, tem sido muito mais lenta do que o mercado esperava. Nesse contexto, a preocupação dentro do Fed com um “afrouxamento prematuro das condições financeiras” vem aumentando.
2/ O principal equívoco do mercado é sempre equiparar uma “pausa nas altas de juros” a uma “mudança iminente de rumo”. Mas, com base na experiência histórica e nas recentes declarações públicas dos dirigentes, manter os “juros altos por mais tempo” continua sendo o maior consenso político e econômico do FOMC até que a inflação volte de vez à zona de segurança de 2%. É provável que a ata reforce esse ponto repetidas vezes: os juros não só devem permanecer em níveis elevados, como talvez fiquem assim por mais tempo do que o mercado prevê.
3/ Do ponto de vista da precificação de ativos, ajustes nessa diferença de expectativas costumam provocar turbulência em momentos decisivos. Tanto as pressões sobre as avaliações das ações americanas quanto os ativos de risco do mercado cripto, altamente correlacionados com a liquidez macroeconômica, vêm pagando o preço dessa “reavaliação hawkish”. Todos acham que as notícias negativas já foram totalmente precificadas, mas a realidade é que as cartas macroeconômicas ainda não foram reveladas por completo.
A disputa no mercado daqui para a frente não será sobre quem grita mais alto pedindo cortes de juros, mas sobre quem consegue suportar por mais tempo a pressão de juros elevados.
Para os ativos sensíveis à liquidez, ainda falta muito para chegar o momento de apostar cegamente numa virada macroeconômica. Enxergar os fatos com clareza é muito mais importante do que se deixar levar pelo otimismo cego.
#加息预期仍强,fomc纪要会否再添鹰派信号?