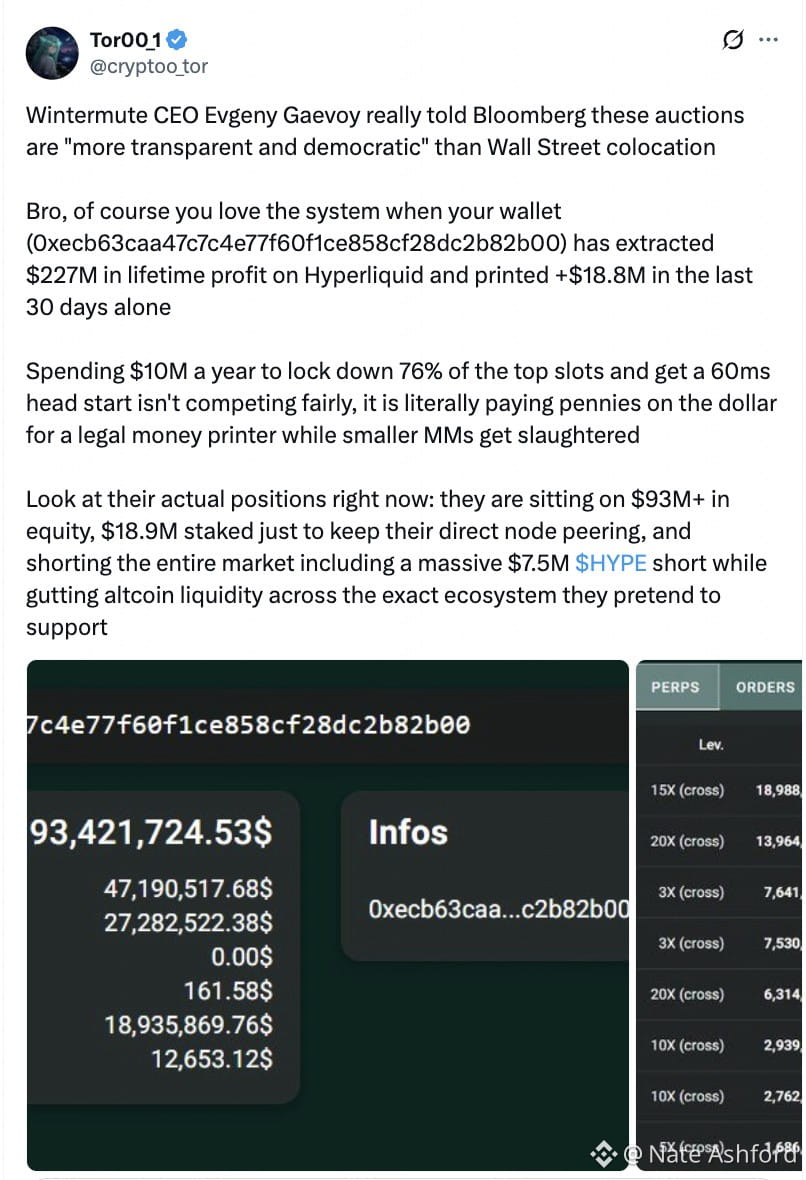
Os lucros da Wintermute na Hyperliquid já ultrapassaram US$ 200 milhões... A verdade é que os formadores de mercado têm uma vantagem de velocidade que os traders de varejo comuns simplesmente não conseguem igualar 🤷🤷
A Hyperliquid tem um mecanismo chamado “prioridade por fofoca”, com leilões a cada três minutos. O endereço que oferece o maior lance ganha acesso prioritário aos dados das ordens recebidas. Cada posição reduz a latência em cerca de 20 milissegundos. Com essas vantagens acumuladas, os participantes conseguem ver o fluxo de ordens cerca de 50 a 60 milissegundos antes dos usuários comuns.
No último mês, carteiras vinculadas à Wintermute venceram cerca de 76% dos leilões pela posição de prioridade máxima. Manter essa posição custa quase US$ 10 milhões por ano.
Em apenas algumas dezenas de milissegundos, uma pessoa nem sequer teve tempo de reagir — mas um algoritmo já pode retirar cotações arriscadas, enviar novas ordens ou fazer hedge em outra corretora.
Se os formadores de mercado mais lentos continuarem tendo suas cotações executadas contra eles, terão pouca escolha além de ampliar seus spreads ou sair do mercado de vez. E os traders comuns também podem acabar pagando custos de execução mais altos.
A Hyperliquid tem um mecanismo chamado “prioridade por fofoca”, com leilões a cada três minutos. O endereço que oferece o maior lance ganha acesso prioritário aos dados das ordens recebidas. Cada posição reduz a latência em cerca de 20 milissegundos. Com essas vantagens acumuladas, os participantes conseguem ver o fluxo de ordens cerca de 50 a 60 milissegundos antes dos usuários comuns.
No último mês, carteiras vinculadas à Wintermute venceram cerca de 76% dos leilões pela posição de prioridade máxima. Manter essa posição custa quase US$ 10 milhões por ano.
Em apenas algumas dezenas de milissegundos, uma pessoa nem sequer teve tempo de reagir — mas um algoritmo já pode retirar cotações arriscadas, enviar novas ordens ou fazer hedge em outra corretora.
Se os formadores de mercado mais lentos continuarem tendo suas cotações executadas contra eles, terão pouca escolha além de ampliar seus spreads ou sair do mercado de vez. E os traders comuns também podem acabar pagando custos de execução mais altos.