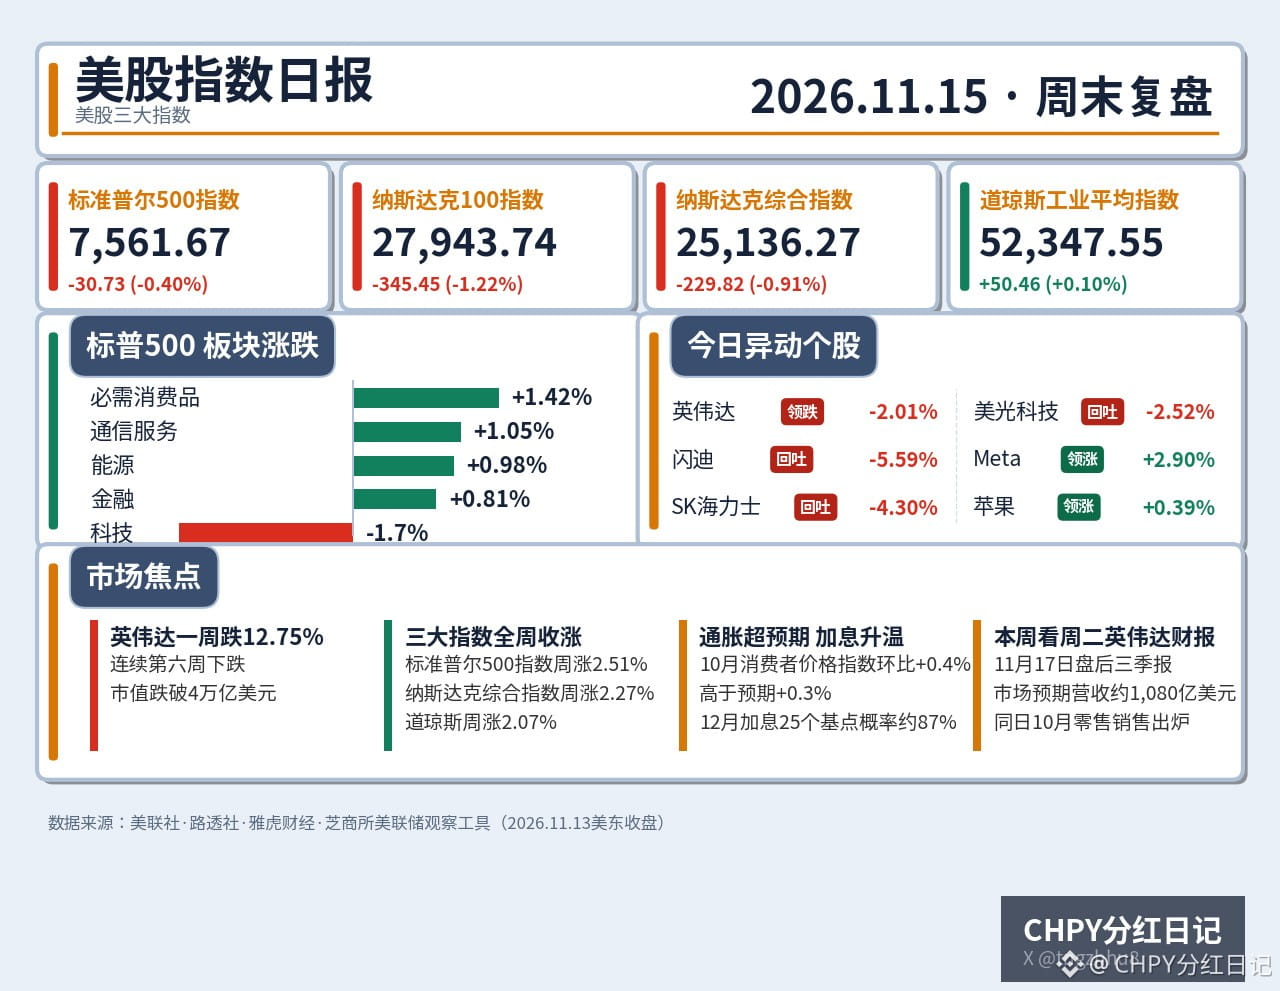
Resumo do fim de semana: na semana passada, as ações dos EUA começaram em baixa e terminaram em alta. Na sexta-feira, fecharam com resultados mistos, mas os três principais índices subiram ao longo da semana.
No fecho de sexta-feira, o S&P 500 caiu 0,40%, para 7.561,67 pontos; o Nasdaq Composite caiu 0,91%, para 25.136,27 pontos; o Dow Jones Industrial Average subiu 0,10%, para 52.347,55 pontos; e o Nasdaq 100 caiu 1,22%, para 27.943,74 pontos. O setor de tecnologia da informação caiu 1,70%, sendo o mais fraco do dia. Já o S&P 500 ponderado igualmente subiu 0,20%, com mais de 60% das ações que o compõem a fechar em alta — caíram as ações com maior peso no índice, mas a maioria das ações subiu.
Na semana, os três principais índices quebraram uma sequência de quatro semanas consecutivas de perdas: o S&P 500 subiu 2,51%, o Nasdaq Composite avançou 2,27% e o Dow Jones Industrial Average ganhou 2,07%. Foi a melhor semana desde o início de agosto. O índice de semicondutores da Filadélfia caiu 3,40% na sexta-feira e chegou a recuar 6,50% durante a sessão, mas ainda assim subiu 8,05% na semana. A queda de sexta-feira foi uma realização de lucros, não uma inversão de tendência.
A semana passada teve um protagonista: a NVIDIA. Jensen Huang deixou o cargo de CEO em 12 de novembro, e a diretora financeira Colette Kress assumiu como CEO interina. Na sexta-feira, a NVIDIA caiu mais 2,01%, fechando a 162,85 dólares. Na semana, recuou 12,75%, registando a sexta semana consecutiva de perdas — a mais longa sequência desde 2012. A sua capitalização de mercado caiu abaixo dos 4 biliões de dólares, com cerca de 1,7 biliões de dólares a desaparecerem em seis semanas. O dinheiro não saiu das empresas de semicondutores; apenas mudou de lugar: a Micron Technology subiu 12,80% na semana, embora tenha devolvido 2,52% na sexta-feira, fechando a 778,31 dólares. As Sete Magníficas tiveram desempenhos bastante diferentes na sexta-feira: a Meta subiu 2,90%, a Apple avançou 0,39% e atingiu durante a sessão um novo máximo de 360,80 dólares, a Microsoft ganhou 0,17%, a Tesla caiu 1,82%, a Alphabet recuou 0,98% e a Amazon perdeu 0,29%.
A outra grande questão foi a inflação e as taxas de juro. O índice de preços no consumidor de outubro subiu 0,40% em termos mensais, acima da previsão de 0,30%. O índice de preços no produtor de outubro aumentou 6,50% em termos homólogos. A ferramenta FedWatch da CME indicava uma probabilidade de cerca de 87% de uma subida de 25 pontos base em dezembro, e a yield das obrigações do Tesouro a 10 anos ultrapassou os 5,10%. O presidente do Fed de Nova Iorque, Williams, e o presidente do Fed de Chicago, Goolsbee, reiteraram que ainda há muito trabalho a fazer para levar a inflação de volta aos 2%.
O principal momento da semana que começa será na terça-feira. A 17 de novembro, as vendas a retalho de outubro serão divulgadas às 8h30 da manhã, com o mercado a prever uma subida mensal de 0,20%. No mesmo dia, após o fecho do mercado, a NVIDIA divulgará os resultados do terceiro trimestre. O mercado prevê receitas de cerca de 108 mil milhões de dólares, e as opções apontam para uma oscilação implícita do preço das ações entre 8% e 9%. Na segunda-feira, será ouvido o discurso do presidente do Fed, Warsh; na quarta-feira, serão analisadas as atas da reunião de outubro do Comité Federal de Mercado Aberto; e, na quinta-feira, a Walmart divulgará resultados antes da abertura do mercado, enquanto a Anthropic deverá entrar em bolsa.
A recuperação da semana passada tinha bases sólidas: na sexta-feira, os índices caíram, mas a maioria das ações subiu. O dinheiro está a rodar entre ativos, não a sair do mercado. O verdadeiro teste será na próxima terça-feira: os resultados da NVIDIA conseguirão dar novo fôlego à narrativa da inteligência artificial? E as vendas a retalho irão reforçar as expectativas de subida das taxas? As respostas a estas duas questões determinarão a direção do mercado na próxima semana.
#美股 #NVIDIA
$NVDA $QQQ $SPY
No fecho de sexta-feira, o S&P 500 caiu 0,40%, para 7.561,67 pontos; o Nasdaq Composite caiu 0,91%, para 25.136,27 pontos; o Dow Jones Industrial Average subiu 0,10%, para 52.347,55 pontos; e o Nasdaq 100 caiu 1,22%, para 27.943,74 pontos. O setor de tecnologia da informação caiu 1,70%, sendo o mais fraco do dia. Já o S&P 500 ponderado igualmente subiu 0,20%, com mais de 60% das ações que o compõem a fechar em alta — caíram as ações com maior peso no índice, mas a maioria das ações subiu.
Na semana, os três principais índices quebraram uma sequência de quatro semanas consecutivas de perdas: o S&P 500 subiu 2,51%, o Nasdaq Composite avançou 2,27% e o Dow Jones Industrial Average ganhou 2,07%. Foi a melhor semana desde o início de agosto. O índice de semicondutores da Filadélfia caiu 3,40% na sexta-feira e chegou a recuar 6,50% durante a sessão, mas ainda assim subiu 8,05% na semana. A queda de sexta-feira foi uma realização de lucros, não uma inversão de tendência.
A semana passada teve um protagonista: a NVIDIA. Jensen Huang deixou o cargo de CEO em 12 de novembro, e a diretora financeira Colette Kress assumiu como CEO interina. Na sexta-feira, a NVIDIA caiu mais 2,01%, fechando a 162,85 dólares. Na semana, recuou 12,75%, registando a sexta semana consecutiva de perdas — a mais longa sequência desde 2012. A sua capitalização de mercado caiu abaixo dos 4 biliões de dólares, com cerca de 1,7 biliões de dólares a desaparecerem em seis semanas. O dinheiro não saiu das empresas de semicondutores; apenas mudou de lugar: a Micron Technology subiu 12,80% na semana, embora tenha devolvido 2,52% na sexta-feira, fechando a 778,31 dólares. As Sete Magníficas tiveram desempenhos bastante diferentes na sexta-feira: a Meta subiu 2,90%, a Apple avançou 0,39% e atingiu durante a sessão um novo máximo de 360,80 dólares, a Microsoft ganhou 0,17%, a Tesla caiu 1,82%, a Alphabet recuou 0,98% e a Amazon perdeu 0,29%.
A outra grande questão foi a inflação e as taxas de juro. O índice de preços no consumidor de outubro subiu 0,40% em termos mensais, acima da previsão de 0,30%. O índice de preços no produtor de outubro aumentou 6,50% em termos homólogos. A ferramenta FedWatch da CME indicava uma probabilidade de cerca de 87% de uma subida de 25 pontos base em dezembro, e a yield das obrigações do Tesouro a 10 anos ultrapassou os 5,10%. O presidente do Fed de Nova Iorque, Williams, e o presidente do Fed de Chicago, Goolsbee, reiteraram que ainda há muito trabalho a fazer para levar a inflação de volta aos 2%.
O principal momento da semana que começa será na terça-feira. A 17 de novembro, as vendas a retalho de outubro serão divulgadas às 8h30 da manhã, com o mercado a prever uma subida mensal de 0,20%. No mesmo dia, após o fecho do mercado, a NVIDIA divulgará os resultados do terceiro trimestre. O mercado prevê receitas de cerca de 108 mil milhões de dólares, e as opções apontam para uma oscilação implícita do preço das ações entre 8% e 9%. Na segunda-feira, será ouvido o discurso do presidente do Fed, Warsh; na quarta-feira, serão analisadas as atas da reunião de outubro do Comité Federal de Mercado Aberto; e, na quinta-feira, a Walmart divulgará resultados antes da abertura do mercado, enquanto a Anthropic deverá entrar em bolsa.
A recuperação da semana passada tinha bases sólidas: na sexta-feira, os índices caíram, mas a maioria das ações subiu. O dinheiro está a rodar entre ativos, não a sair do mercado. O verdadeiro teste será na próxima terça-feira: os resultados da NVIDIA conseguirão dar novo fôlego à narrativa da inteligência artificial? E as vendas a retalho irão reforçar as expectativas de subida das taxas? As respostas a estas duas questões determinarão a direção do mercado na próxima semana.
#美股 #NVIDIA
$NVDA $QQQ $SPY