

Se você está pensando em fornecer liquidez para tokens de ações na Robinhood Chain, este capítulo responde a três perguntas. As taxas podem compensar as perdas com a provisão de liquidez? O que diferencia os pools que combinam uma ação com outra? E quanto dinheiro é possível ganhar com esse negócio a cada ano?
Um negócio que vale cerca de US$ 1,2 milhão
Comecemos pelo número mais importante das conclusões.
Selecionamos os cinco pools mais líquidos do token SPY e estimamos suas taxas anuais multiplicando o volume diário médio dos últimos 30 dias pela taxa de cada pool:
SPY / WETH (0,05%): TVL: US$ 1,88 milhão; Volume diário médio nos últimos 30 dias: US$ 3,29 milhões; Taxas anuais estimadas: ~US$ 600.000
SPY / USDG (0,05%): TVL: US$ 1,08 milhão; Volume diário médio nos últimos 30 dias: US$ 1,29 milhão; Taxas anuais estimadas: ~US$ 235.000
SPY / NVDA (0,025%): TVL: US$ 1,55 milhão; Volume diário médio nos últimos 30 dias: US$ 1,68 milhão; Taxas anuais estimadas: ~US$ 150.000
QQQ / SPY (0,02%): TVL: US$ 1,43 milhão; Volume diário médio nos últimos 30 dias: US$ 1,37 milhão; Taxas anuais estimadas: ~US$ 100.000
GOOGL / SPY (0,025%): TVL: US$ 810.000; Volume diário médio nos últimos 30 dias: US$ 860.000; Taxas anuais estimadas: ~US$ 80.000
Juntos, os cinco pools geram cerca de US$ 1,2 milhão em taxas por ano. Os outros pools de tokens de ações nesta rede são menores. Em outras palavras, com os volumes do início de novembro, prover liquidez para tokens de ações em toda a rede gera aproximadamente pouco mais de um milhão de dólares por ano em taxas.
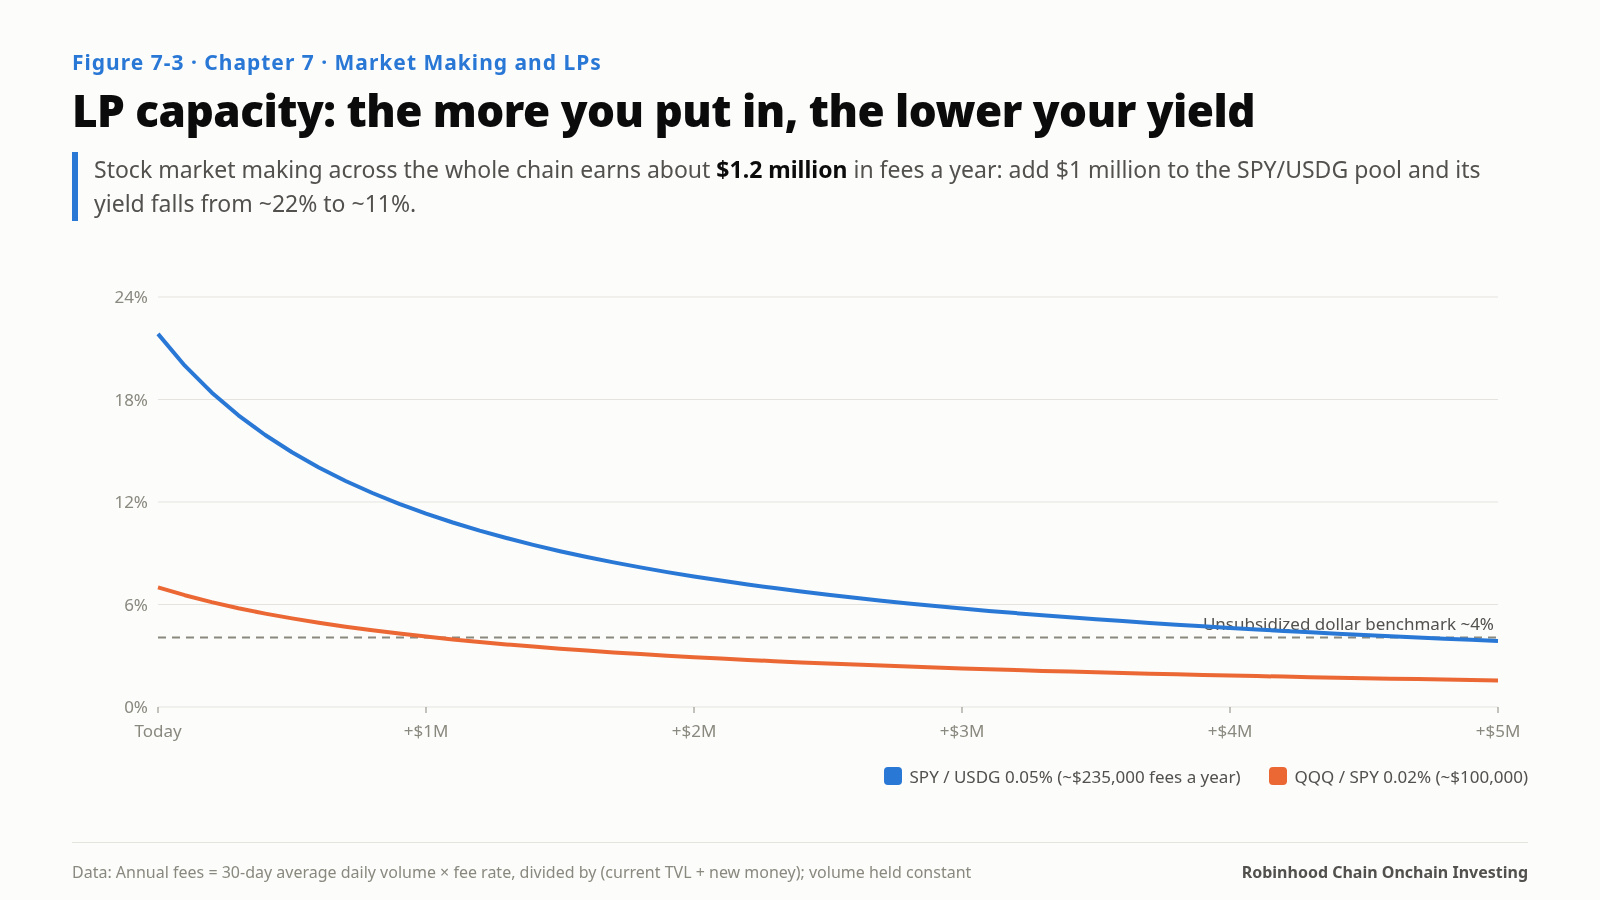
Esse número define o limite máximo do negócio de LP. As taxas formam um bolo de tamanho fixo, dividido pelo TVL. Quanto mais capital você investe, maior é sua fatia, mas menor é o retorno por dólar. Adicione US$ 1 milhão ao pool SPY/USDG de 0,05% e o TVL dobrará; o rendimento anualizado das taxas cairá de cerca de 22% para cerca de 11%.
Prover liquidez para tokens de ações é, antes de tudo, um problema de capacidade e, em segundo lugar, um problema de rendimento.
Taxas versus perdas na provisão de liquidez
Os livros didáticos chamam a perda decorrente da provisão de liquidez de "perda impermanente". Uma medida mais precisa é o LVR (perda em relação ao rebalanceamento). O preço no pool fica defasado em relação ao preço externo e, sempre que os arbitradores o alinham novamente, tiram um pouco dos LPs. Para um AMM de faixa completa, o LVR anualizado é aproximadamente o quadrado da volatilidade anualizada da relação entre os preços dos dois ativos, dividido por 8:
LVR ≈ σ² / 8
A fórmula destaca um ponto: as perdas na provisão de liquidez dependem da volatilidade relativa entre os dois ativos, não da volatilidade de cada ativo isoladamente.
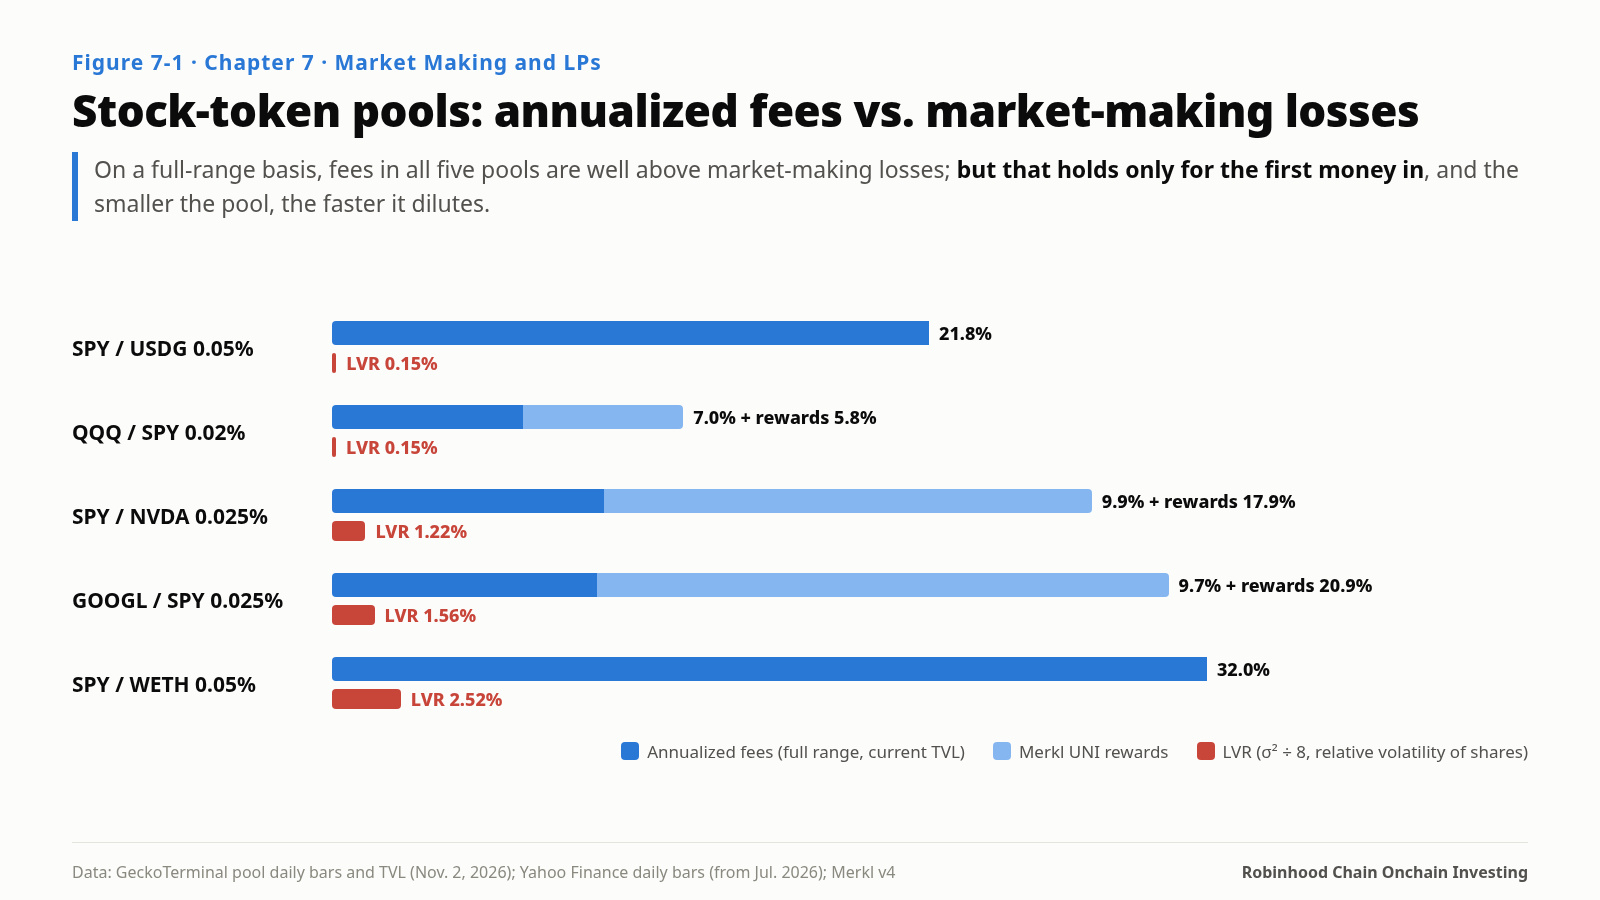
Usando as barras diárias das ações subjacentes desde julho de 2026, calculamos a volatilidade relativa dos dois ativos em cada pool e a comparamos com o rendimento anualizado das taxas de cada pool (estimado supondo uma faixa completa e com base no TVL atual):
SPY / USDG (0,05%): Volatilidade relativa (anualizada): 11,0%; LVR (anualizada): 0,15%; Taxas anualizadas: 21,8%; Recompensa Merkl (UNI): —
QQQ / SPY (0,02%): Volatilidade relativa (anualizada): 10,9%; LVR (anualizada): 0,15%; Taxas anualizadas: 7,0%; Recompensa Merkl (UNI): ~5,9%
SPY / NVDA (0,025%): Volatilidade relativa (anualizada): 31,3%; LVR (anualizada): 1,22%; Taxas anualizadas: 9,9%; Recompensa Merkl (UNI): ~17,9%
GOOGL / SPY (0,025%): Volatilidade relativa (anualizada): 35,3%; LVR (anualizada): 1,56%; Taxas anualizadas: 9,7%; Recompensa Merkl (UNI): ~20,9%
SPY / WETH (0,05%): Volatilidade relativa (anualizada): 44,9%; LVR (anualizada): 2,52%; Taxas anualizadas: 32,0%; Recompensa Merkl (UNI): —
Com base nisso, as taxas dos cinco pools estão bem acima do LVR. Isso é o oposto do que ocorre em muitos pools on-chain: nos principais pools da rede principal Ethereum, as taxas e o LVR costumam ser próximos, deixando aos LPs retornos líquidos baixos.
Por que os pools de ações nesta rede parecem tão bons? Há três motivos, e dois deles exigem cautela:
Os pools são pequenos, e o volume é grande em relação ao TVL. O volume diário do pool SPY/USDG de 0,05% supera seu TVL. É uma oportunidade real, mas vale apenas para quem entrar primeiro (veja acima o problema de capacidade).
Parte do volume vem de arbitragem. As operações de arbitragem são, por si só, a origem do LVR. As taxas que pagam compensam os LPs, mas também significam que o "alto volume" não é composto inteiramente por negociações aleatórias de investidores de varejo.
A faixa completa é uma suposição. A maioria desses pools são pools de liquidez concentrada Uniswap V3 e V4. Concentrar a liquidez em uma faixa estreita multiplica as taxas e o LVR por fatores semelhantes. Quando o preço sai da sua faixa, sua posição se transforma em um único ativo e deixa de gerar taxas. Os retornos reais dependem de como a faixa é gerenciada, não desta tabela.
Ações contra ações: um pool que você não encontrará em nenhum outro lugar
Esta rede tem um tipo de pool raramente visto em outras redes: os dois lados são ações. Em agosto, a Uniswap abriu um conjunto de pools V4 para tokens de ações, todos pareados com SPY (SPY contra TSLA, AMZN, META, PLTR, AMD, MU, TSM, COST, RDDT, QQQ e outros), e pagou recompensas em UNI por meio da Merkl.
A lógica econômica desses pools é completamente diferente da dos pools comuns:
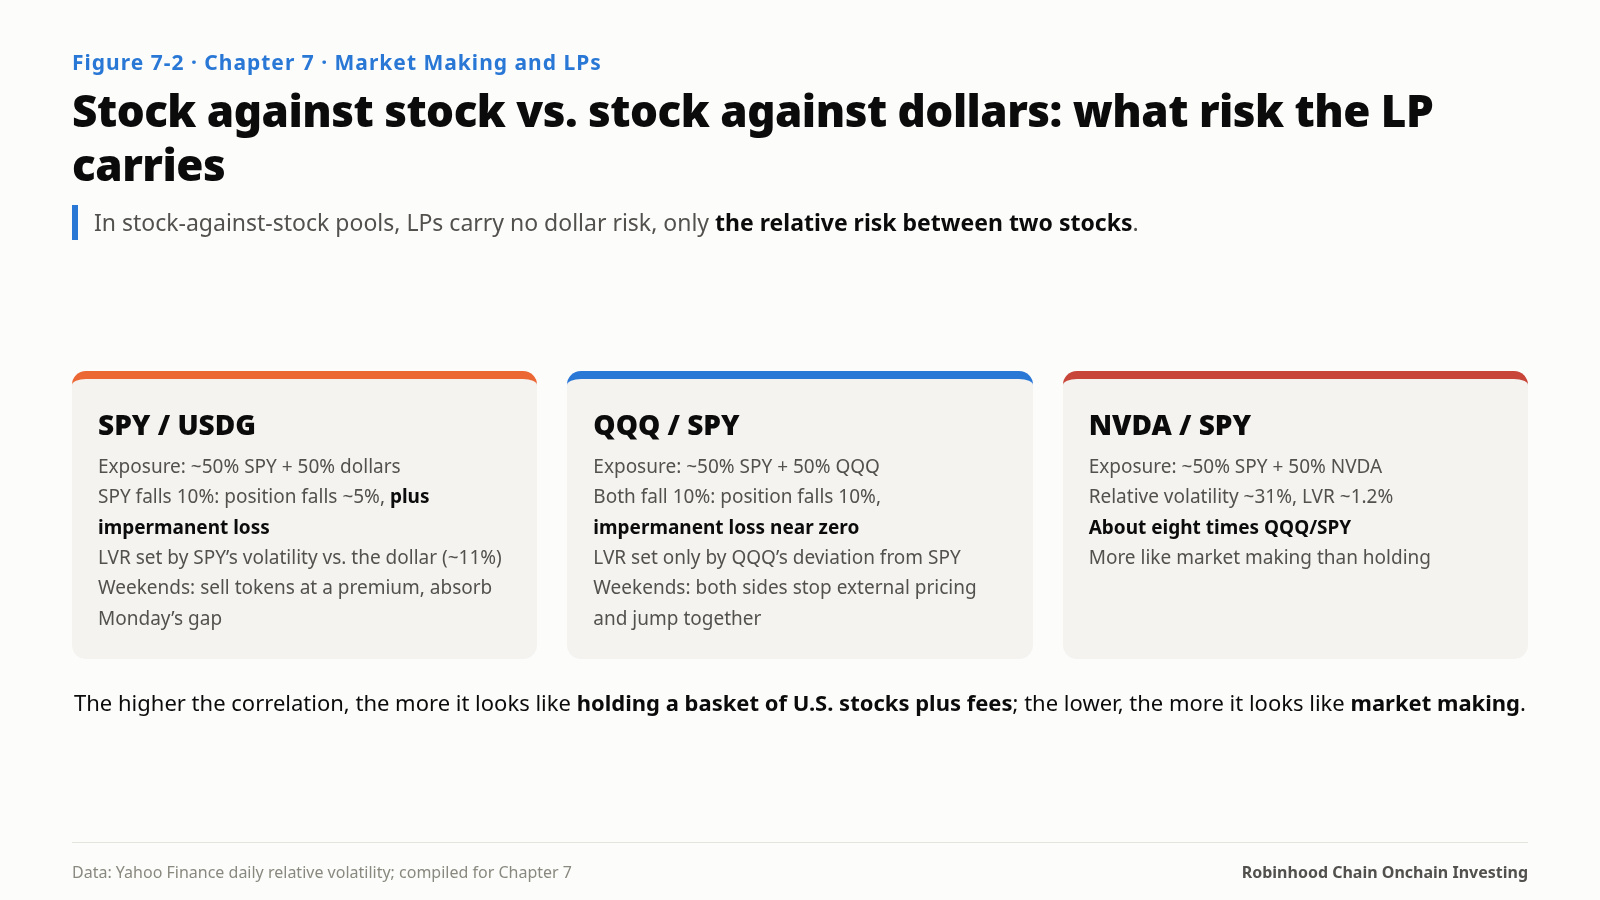
Você não assume risco em dólares, apenas risco relativo. Em um pool SPY/USDG, se o SPY cair 10%, sua posição cai junto (além da perda impermanente). Em um pool QQQ/SPY, se ambos caírem 10%, sua posição cai 10%, mas a perda impermanente é quase zero, porque a relação entre os preços não mudou.
É uma "posição beta neutra em relação ao mercado" mais taxas. Sua exposição total é aproximadamente 50% SPY e 50% QQQ, e a perda impermanente depende do quanto o QQQ se desvia do SPY (volatilidade relativa anualizada de cerca de 11%).
Quanto maior a correlação, mais se assemelha a um depósito; quanto menor, mais se assemelha à provisão de liquidez. A volatilidade relativa de QQQ/SPY é aproximadamente igual à volatilidade do SPY em relação ao dólar (ambas em torno de 11%), enquanto NVDA/SPY e GOOGL/SPY têm volatilidade relativa de 31–35% e LVR de oito a dez vezes maior.
Para quem é? Para quem já pretende manter uma cesta de ações dos EUA no longo prazo. Se você já quer manter SPY e QQQ, colocá-los em um pool QQQ/SPY significa receber cerca de 7% em taxas e cerca de 6% em recompensas UNI enquanto os mantém. Os únicos riscos adicionais são as oscilações na relação entre os preços e o risco dos contratos.
Fins de semana: onde se concentram tanto os retornos quanto os riscos dos LPs
Os LPs de pools de tokens de ações enfrentam algo que não ocorre com nenhum outro ativo: o pool continua negociando enquanto o mercado dos EUA está fechado.
O capítulo 6 constatou que, nos fins de semana, os preços on-chain ficam em média 10–38 pb acima dos preços das ações e têm forte correlação com a direção da diferença na abertura de segunda-feira. Para os LPs de pools de ações/USDG:
O lado bom: nos fins de semana, há mais compradores do que vendedores, e os LPs vendem tokens de ações com ágio dentro do pool. Esse ágio é receita para os LPs.
O lado ruim: na abertura de segunda-feira, as ações saltam para um novo patamar, e os arbitradores puxam o preço do pool para esse nível em uma única operação. O percentil 95 do desvio no fim de semana varia de 83 pb (SPY) a 321 pb (MU), e os LPs acabam absorvendo esses grandes desvios.
Os pools de ações contra ações são muito menos afetados: os preços de ambos os lados deixam de ser definidos externamente no fim de semana e saltam juntos na segunda-feira, então a relação entre os preços muda apenas modestamente.
Se você está pensando em prover liquidez para tokens de ações
Calcule a capacidade antes do rendimento. Multiplique o volume do pool nos últimos 30 dias pela taxa cobrada para obter as taxas anuais e, em seguida, divida por "TVL atual + seu capital". Esse é o rendimento que você realmente pode obter. A provisão de liquidez para ações em toda a rede gera cerca de US$ 1,2 milhão por ano em taxas, e grandes quantias de capital novo apenas diluirão esse valor.
Prefira pools de ações contra ações com alta correlação. Pools como QQQ/SPY têm LVR de apenas 0,15% e são adequados para quem já pretende manter uma cesta de ações dos EUA no longo prazo. NVDA/SPY e GOOGL/SPY têm LVR de oito a dez vezes maior e se parecem mais com provisão de liquidez do que com manutenção de ativos.
Defina as faixas levando em conta os fins de semana. Uma faixa de liquidez concentrada deve cobrir pelo menos uma diferença de preço na abertura após o fim de semana (cerca de ±1% para SPY, ±3–5% para ações individuais), ou toda segunda-feira você pode ficar fora da faixa.
Lembre-se de que o risco dos contratos afeta o pool inteiro. Se algum token de ação for pausado, todos os pools que o contêm congelam, e o ativo do outro lado também fica bloqueado (Capítulo 11, Cenário 2).
Prover liquidez para tokens de ações é um negócio pequeno e sofisticado: as taxas realmente superam as perdas, mas o bolo inteiro soma apenas cerca de um milhão de dólares por ano, e quem chega primeiro fica com a maior fatia.
Fontes deste capítulo
GeckoTerminal: barras diárias (preço dentro do pool e volume em dólares) e TVL atual dos seis principais pools de tokens SPY (2 de novembro de 2026); volume diário médio dos últimos 30 dias calculado com base no volume diário em dólares de cada pool
Yahoo Finance: barras diárias de SPY, QQQ, NVDA, GOOGL e ETH-USD (de 1º de julho a 2 de novembro de 2026), usadas para calcular a volatilidade anualizada da relação entre os preços de cada par (ações anualizadas com base em 252 dias de negociação)
Merkl v4: recompensas anualizadas em UNI nos pools de ações Uniswap V4 (2 de novembro de 2026)
Análise da Merkl de julho a agosto de 2026: abertura pela Uniswap de pools V4 para tokens de ações pareados com SPY, com recompensas em UNI
Método: taxas anualizadas = volume diário médio nos últimos 30 dias × taxa cobrada × 365 ÷ TVL atual (suposição de faixa completa); LVR ≈ σ² ÷ 8. Um pool SPY/USDG com taxa dinâmica e sem taxa informada foi excluído
—
Este é o capítulo 7 de 14 do meu novo livro Where the Yield Comes From, publicado em série, um capítulo por dia. Apenas para fins de pesquisa; não é aconselhamento de investimento.
Autor: Blue Lotus