

Se você possui ou planeja possuir tokens de ações, este capítulo responde a três perguntas. O preço que você paga é justo? Para onde foram os dividendos? E o preço on-chain nos fins de semana traz alguma informação?
Uma conclusão que quase tiramos errada
O primeiro passo mais natural para estudar tokens de ações é comparar o preço on-chain com o preço das ações subjacentes. Comparamos os candles horários do GeckoTerminal (o pool SPY/USDG) com os candles de 60 minutos do SPY no Yahoo Finance (incluindo o pré-mercado e o pós-mercado), e o primeiro resultado foi claro: o token SPY quase sempre era mais caro do que as ações, com a mediana estável em cerca de +20 pontos-base desde meados de setembro. Ele era mais caro durante o horário de negociação, à noite e nos fins de semana, por aproximadamente a mesma margem.
Isso leva a uma conclusão elegante: há um prêmio persistente on-chain, e comprar tokens de ações custa 0,2% a mais.
A conclusão está errada. A régua estava errada.
Quantas ações representa um token?
Os contratos de tokens de ações da Robinhood incluem uma função chamada uiMultiplier(). Ela retorna um multiplicador: quantas ações subjacentes cada token representa.
No lançamento, o multiplicador de cada token era 1,0. Desde então, sempre que a ação subjacente paga um dividendo, a Robinhood não paga dinheiro aos detentores do token. Em vez disso, aumenta o multiplicador, reinvestindo o dividendo. Usamos o RPC para consultar o multiplicador atual e cada evento de alteração de sete tokens importantes:
SPY: Multiplicador atual: 1.001718; Data de vigência: 2026-09-18; Dividendo: $1.889; Dividendo ÷ preço da ação: 24.79 bp; Aumento do multiplicador ÷ rendimento do dividendo: 0.693
QQQ: Multiplicador atual: 1.000701; Data de vigência: 2026-09-22; Dividendo: $0.751; Dividendo ÷ preço da ação: 10.11 bp; Aumento do multiplicador ÷ rendimento do dividendo: 0.693
NVDA: Multiplicador atual: 1.000775; Data de vigência: 2026-09-10; Dividendo: $0.25; Dividendo ÷ preço da ação: 11.18 bp; Aumento do multiplicador ÷ rendimento do dividendo: 0.694
META: Multiplicador atual: 1.000541; Data de vigência: 2026-09-21; Dividendo: $0.525; Dividendo ÷ preço da ação: 7.85 bp; Aumento do multiplicador ÷ rendimento do dividendo: 0.689
MU: Multiplicador atual: 1.000183; Data de vigência: Duas vezes: 24 de jul., 14 de out.; Dividendo: $0.15 cada; Dividendo ÷ preço da ação: 1.57 bp (outubro); Aumento do multiplicador ÷ rendimento do dividendo: 0.690
GOOGL: Multiplicador atual: 1.000194; Data de vigência: 2026-09-15; Dividendo: $0.22; Dividendo ÷ preço da ação: —; Aumento do multiplicador ÷ rendimento do dividendo: —
TSLA: Multiplicador atual: 1.0; Data de vigência: Nenhuma; Dividendo: Sem dividendos; Dividendo ÷ preço da ação: —; Aumento do multiplicador ÷ rendimento do dividendo: —
Assim, após 18 de setembro, um token SPY representa 1.001718 ações SPY. Multiplique o preço da ação por esse multiplicador antes de fazer a comparação, e a maior parte do “prêmio persistente” desaparece (Figura 2-3).
A última coluna foi um bônus inesperado. Para todos os cinco tokens, o aumento do multiplicador corresponde quase exatamente a 0,69 vezes o rendimento do dividendo. Em outras palavras, cerca de 31% do dividendo é deduzido antes de ser reinvestido. A explicação mais plausível é o imposto retido na fonte de 30% dos EUA sobre dividendos pagos a pessoas que não são dos EUA (os documentos de oferta dos tokens de ações mencionam o imposto retido na fonte e a Seção 871(m)), além de cerca de 1% em custos de processamento.
Para quem mantém os tokens a longo prazo, este é um custo real:
O rendimento anual de dividendos do SPY é de cerca de 1,0%. Na prática, os detentores de tokens recebem cerca de 0,69%, ou seja, cerca de 0,31 ponto percentual a menos por ano.
Um investidor que abre uma conta num país com tratado fiscal (retenção na fonte de 15%) e mantém SPY diretamente perde apenas cerca de 0,15 ponto percentual por ano.
Ações que não pagam dividendos (TSLA) não são afetadas; as ações com dividendos elevados são as mais afetadas.
Os dividendos dos tokens de ações não desaparecem. São reduzidos em cerca de 30% e, em seguida, silenciosamente convertidos em mais ações.
Após a calibração: diferença pequena durante o horário de negociação, prêmio apenas nos fins de semana
Depois de corrigirmos o multiplicador, recalculamos todos os dados horários de sete tokens, desde o lançamento até 2 de novembro (de 1.600 a 2.800 horas por token, excluindo horas com menos de US$ 500 em volume) e agrupamos os dados em três períodos:
Horário de negociação: horas em que as ações dos EUA têm cotações, incluindo o pré-mercado e o after-hours;
Noites durante a semana: do fechamento do mercado dos EUA ao pré-mercado do dia seguinte;
Fins de semana: do fim do after-hours de sexta-feira ao início do pré-mercado de segunda-feira.
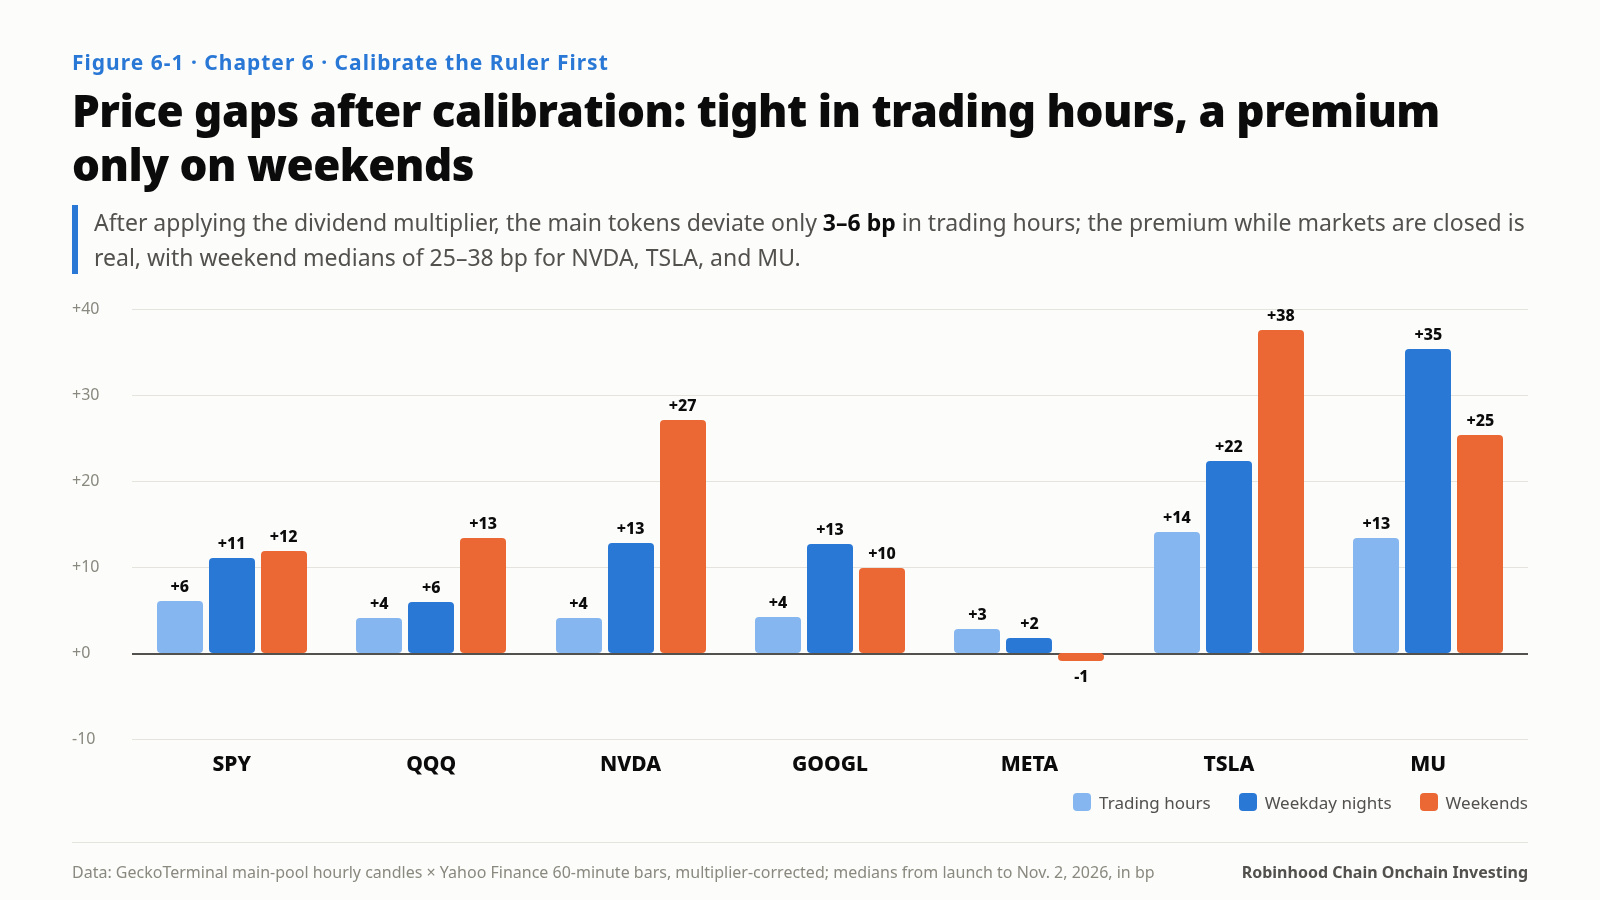
SPY (USDG 0,3%): Horário de negociação: +6,0 bp; Noites durante a semana: +11,0 bp; Fins de semana: +11,8 bp; P95 do fim de semana: 83 bp
QQQ (USDG 0,05%): Horário de negociação: +4,0 bp; Noites durante a semana: +5,9 bp; Fins de semana: +13,3 bp; P95 do fim de semana: 88 bp
NVDA (USDG 0,05%): Horário de negociação: +4,0 bp; Noites durante a semana: +12,7 bp; Fins de semana: +27,1 bp; P95 do fim de semana: 258 bp
GOOGL (USDG 0,05%): Horário de negociação: +4,2 bp; Noites durante a semana: +12,6 bp; Fins de semana: +9,8 bp; P95 do fim de semana: 143 bp
META (USDG 0,3%): Horário de negociação: +2,8 bp; Noites durante a semana: +1,7 bp; Fins de semana: −1,0 bp; P95 do fim de semana: 147 bp
TSLA (USDG 0,3%): Horário de negociação: +14,0 bp; Noites durante a semana: +22,3 bp; Fins de semana: +37,5 bp; P95 do fim de semana: 150 bp
MU (USDG 0,3%): Horário de negociação: +13,3 bp; Noites durante a semana: +35,3 bp; Fins de semana: +25,3 bp; P95 do fim de semana: 321 bp
(Os valores são desvios medianos do preço do token em relação às ações, após a correção do multiplicador. P95 é o percentil 95 do desvio absoluto.)
Três conclusões:
1. Os spreads durante o horário de negociação são pequenos. Quando há cotações das ações dos EUA, os principais tokens apresentam um desvio mediano de apenas 3–6 bp, uma fração da taxa do pool. Isso mostra que os arbitradores estão atentos: quando as ações podem ser negociadas, os preços dos tokens convergem. TSLA e MU têm spreads um pouco maiores (cerca de 13–14 bp); seus principais pools cobram 0,3%, o que eleva o limite para a arbitragem.
2. Há um prêmio real enquanto o mercado está fechado. Após a correção, o prêmio do fim de semana fica visível: cerca de 27 bp para NVDA, cerca de 38 bp para TSLA, cerca de 25 bp para MU e cerca de 12–13 bp para SPY e QQQ. META é a exceção, com um desvio mediano no fim de semana próximo de zero.
3. As caudas são amplas. O percentil 95 do desvio no fim de semana é de cerca de 83 bp para SPY e mais de 250 bp para NVDA e MU. Em outras palavras, em uma de cada vinte horas do fim de semana, o preço se desvia mais do que isso.
Por que há um prêmio no fim de semana? A explicação mais direta é a demanda unilateral. Quando os mercados dos EUA estão fechados, quem quer comprar só pode fazê-lo on-chain, e poucos formadores de mercado conseguem fazer hedge (as ações não podem ser negociadas, então o hedge só pode ser feito com contratos perpétuos ou esperando até segunda-feira). Os formadores de mercado assumem o risco de preço durante todo o fim de semana e, naturalmente, exigem uma compensação. O prêmio é o preço da liquidez no fim de semana.
Os preços do fim de semana contêm informação?
Se os preços on-chain do fim de semana forem apenas ruído, o prêmio é um custo puro. Se contiverem informação, são um sinal.
Fizemos um teste. Para cada fim de semana, calculamos a variação do token desde a última cotação das ações na sexta-feira até o início da segunda-feira (cerca de 3 horas antes do início do pré-mercado das ações) e comparamos com a diferença entre o fechamento de sexta-feira e a primeira cotação das ações no pré-mercado de segunda-feira.
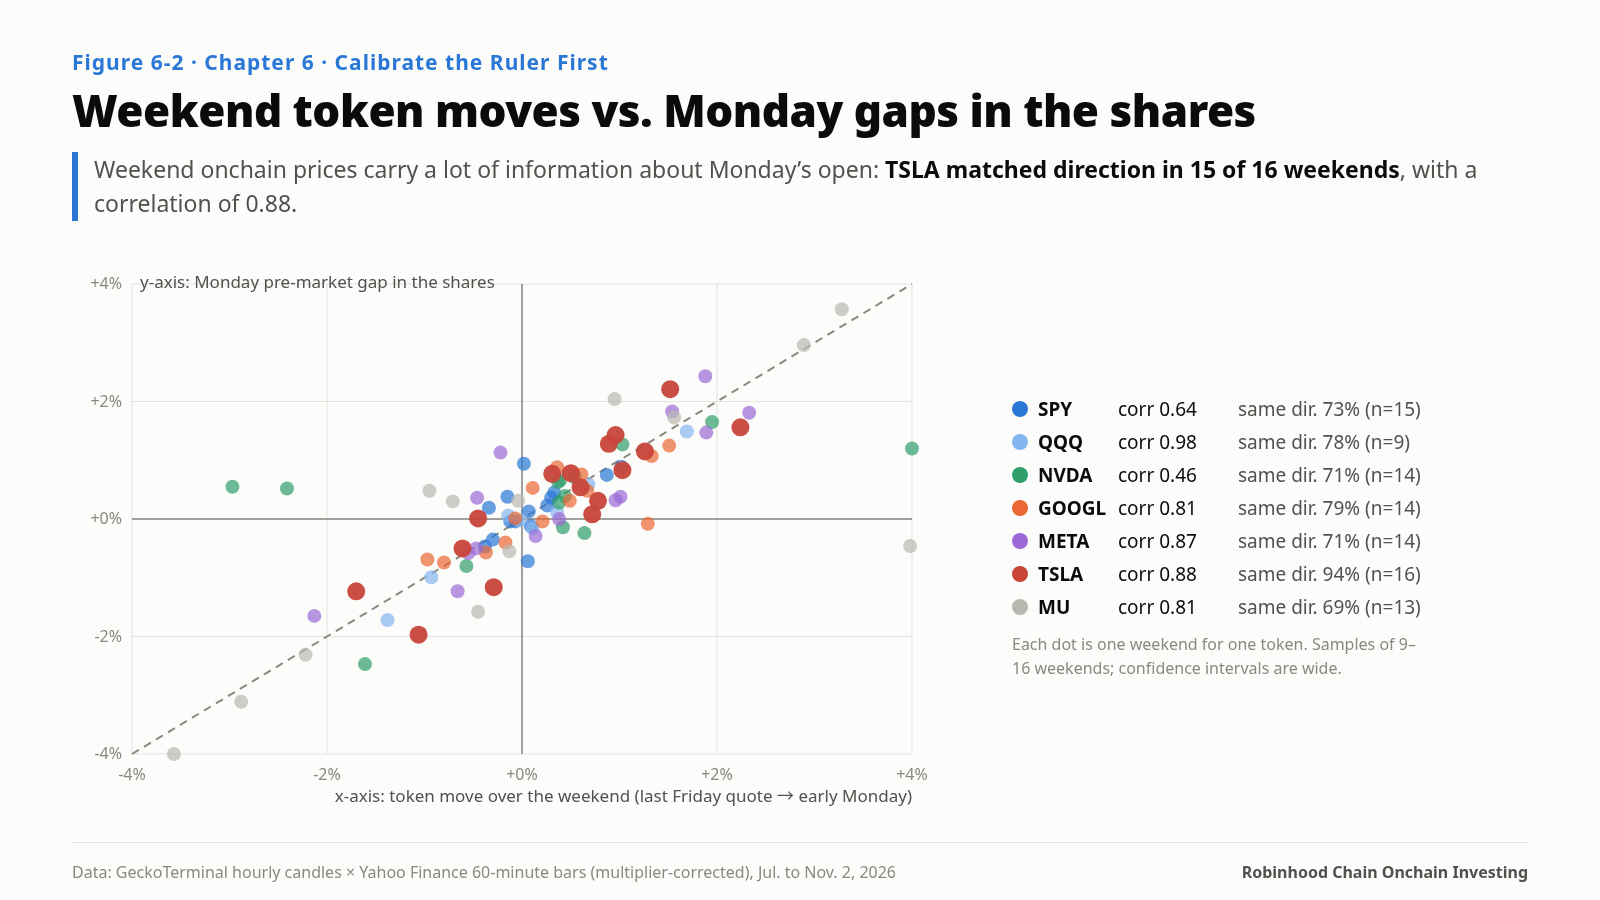
TSLA: Fins de semana: 16; Correlação: 0,88; Mesma direção: 94%
QQQ: Fins de semana: 9; Correlação: 0,98; Mesma direção: 78%
META: Fins de semana: 14; Correlação: 0,87; Mesma direção: 71%
GOOGL: Fins de semana: 14; Correlação: 0,81; Mesma direção: 79%
MU: Fins de semana: 13; Correlação: 0,81; Mesma direção: 69%
SPY: Fins de semana: 15; Correlação: 0,64; Mesma direção: 73%
NVDA: Fins de semana: 14; Correlação: 0,46; Mesma direção: 71%
Os preços on-chain do fim de semana contêm muita informação sobre a abertura de segunda-feira. TSLA é o caso mais claro: em 15 de 16 fins de semana, a direção da variação do token no fim de semana correspondeu à direção da diferença de preço na segunda-feira.
É preciso mencionar duas limitações. Primeiro, as amostras abrangem apenas 9 a 16 fins de semana, então os intervalos de confiança das correlações são amplos, especialmente para QQQ, com apenas 9. Segundo, o teste mostra que “os preços do fim de semana refletem as notícias do fim de semana”, não que “os preços do fim de semana permitem ganhar dinheiro na segunda-feira”. Quando é possível negociar as ações no pré-mercado de segunda-feira, a diferença de preço já ocorreu. A utilidade está em outro lugar (veja abaixo).
O que isso significa para os detentores
Reunindo os três resultados:
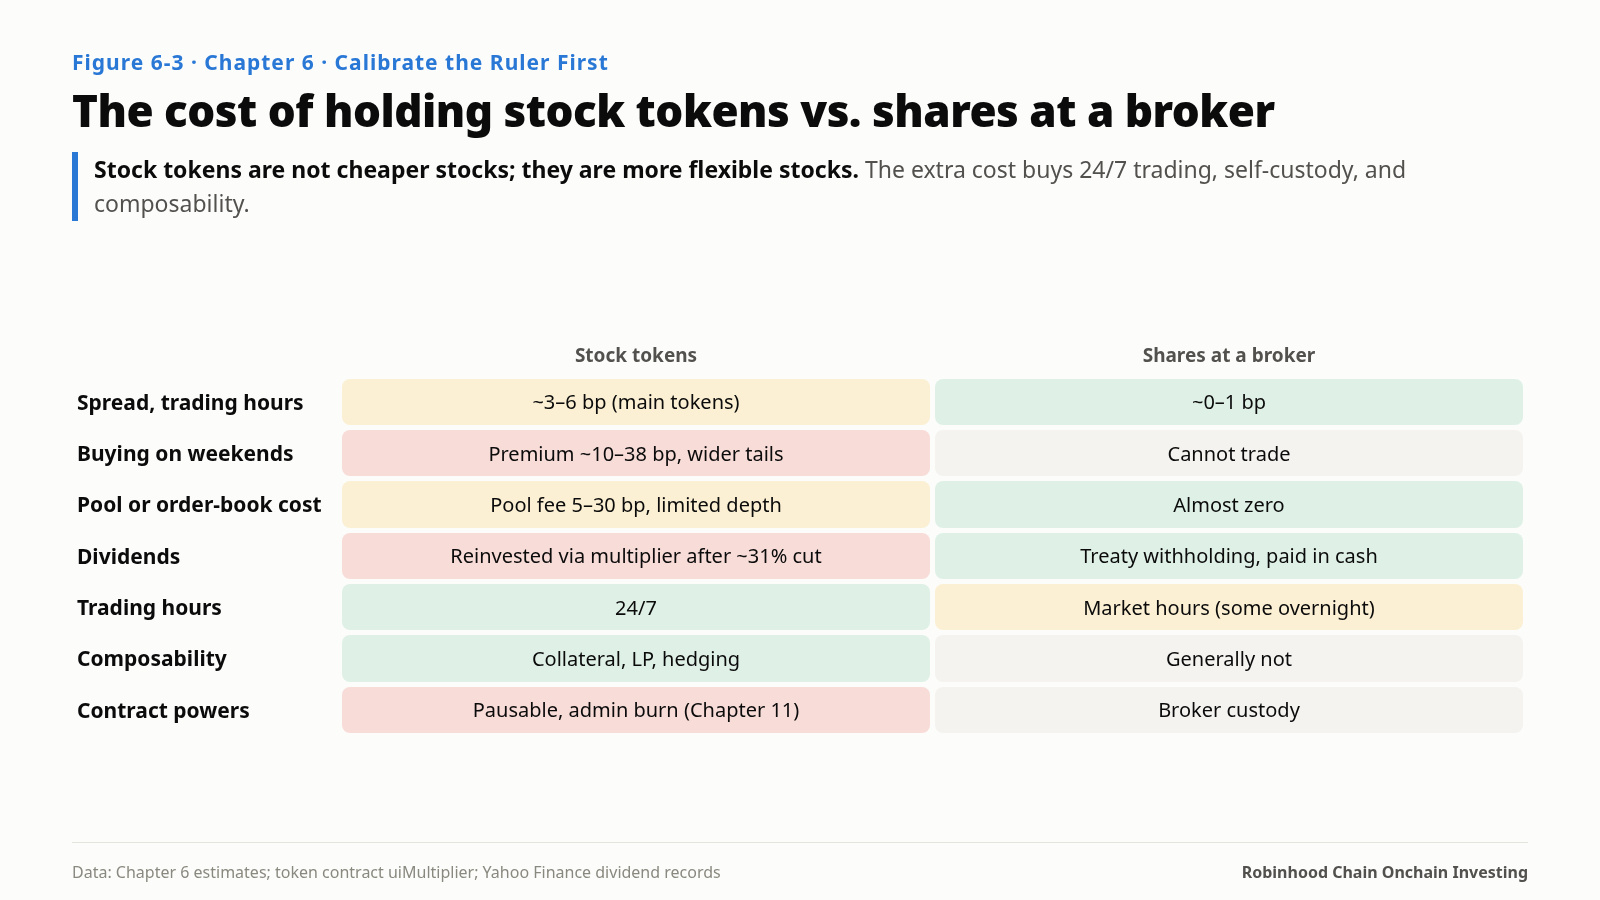
Spread ao comprar durante o horário de negociação: Tokens de ações: ~3–6 bp (tokens principais); Ações mantidas numa corretora: ~0–1 bp
Prêmio ao comprar nos fins de semana: Tokens de ações: ~10–38 bp, com caudas mais amplas; Ações mantidas numa corretora: Não podem ser negociadas
Custo do pool ou do livro de ordens: Tokens de ações: 5–30 bp (taxa do pool), profundidade limitada; Ações mantidas numa corretora: Quase zero
Dividendos: Tokens de ações: Reinvestidos por meio do multiplicador após uma dedução de ~31%; Ações mantidas numa corretora: Retidos conforme o tratado fiscal, pagos em dinheiro
Horário de negociação: Tokens de ações: 24/7; Ações mantidas numa corretora: Horário do mercado (algumas sessões noturnas)
Composabilidade: Tokens de ações: Podem servir de garantia, ser colocados em pools e usados em hedge; Ações mantidas numa corretora: Em geral, não
Tokens de ações não são ações mais baratas. São ações mais flexíveis. O custo adicional dá acesso à negociação 24/7, à autocustódia e à composabilidade. Se isso vale a pena depende de você usá-los.
Se você negocia ou mantém tokens de ações
Aplique sempre o multiplicador primeiro. Calibre todas as comparações de preços e todas as avaliações de “prêmio” com uiMultiplier(). Os contratos são públicos; basta uma chamada RPC para consultar um.
Não compre nos fins de semana, a menos que seja necessário. As compras no fim de semana custam, em média, 10–38 bp a mais. Se você está apenas montando uma posição, espere pelo horário de negociação dos EUA.
Vender nos fins de semana pode, na verdade, ser vantajoso. O prêmio beneficia os vendedores. Se você mantém tokens e quer reduzir sua posição no fim de semana, o prêmio on-chain é um ganho para você.
Trate os preços do fim de semana como informação, não como uma oportunidade de negociação. Se você pretende ajustar posições numa conta de corretagem na segunda-feira, a variação do token no fim de semana é um indicador mais oportuno e quantitativo do que as manchetes.
Para ações com dividendos elevados, considere primeiro outras formas de mantê-las. Uma redução de 31% nos dividendos pouco importa para algo como SPY, cujo rendimento é de cerca de 1%. Para ações com rendimento de 3–4%, o custo ultrapassa um ponto percentual por ano.
Calibre a régua antes de ler as marcas: o “prêmio persistente” dos tokens de ações é uma ilusão criada pelo multiplicador de dividendos. O prêmio real ocorre nos fins de semana e é o preço da liquidez 24/7.
Fontes deste capítulo
Contratos de tokens de ações (RPC da Robinhood Chain): valores atuais de uiMultiplier() e todos os eventos UIMultiplierUpdated(uint256,uint256,uint256) (2 de novembro de 2026); lista de funções do contrato (pesquisa no código-fonte smarts: updateMultiplier, pause, adminBurn, pauseOracle)
GeckoTerminal: candles horários dos principais pools USDG dos sete tokens (desde a criação do pool até 2 de novembro de 2026)
Yahoo Finance: barras de 60 minutos (incluindo pré-mercado e after-hours) e registros de dividendos das sete ações subjacentes (maio a novembro de 2026)
Tratamento de dividendos e imposto retido na fonte: descrições do mecanismo do multiplicador, do imposto retido na fonte e da Seção 871(m) nos materiais sobre tokens de ações (conforme relatado por insights4.vc, datawallet e outros)
Método: fechamentos horários alinhados à cotação mais recente das ações na mesma hora; horas com menos de US$ 500 em volume excluídas; pontos com desvio absoluto acima de 1.500 bp tratados como dados incorretos e excluídos; fins de semana identificados como intervalos superiores a 40 horas entre a última cotação de sexta-feira e a primeira cotação de segunda-feira
—
Este é o capítulo 6 de 14 do meu novo livro Where the Yield Comes From, publicado em série, um capítulo por dia. Apenas para fins de pesquisa; não é aconselhamento de investimento.
Autor: Blue Lotus