


Autor: William M. Peaster, Bankless
Tradução: Deep Tide TechFlow
Introdução da Deep Tide: A Variational, plataforma on-chain de contratos perpétuos, encerrou oficialmente os testes privados de seu principal aplicativo, Omni, e o abriu ao público. Nos últimos dois meses, seu volume de negociação dobrou, chegando a US$ 66,4 bilhões, e os contratos de swap de ativos financeiros tradicionais, como ouro, petróleo bruto e índices de ações, já representam mais de 60% do total.
Ao contrário do modelo de livro de ordens, a Omni adota uma arquitetura com um pool de liquidez de formador de mercado único (OLP) e um pool de liquidação isolado, posicionando-se como uma corretora on-chain, e não como uma exchange tradicional. Com o lançamento do token $VAR previsto para o quarto trimestre, o foco principal é saber se esse modelo conseguirá resistir à concorrência por liquidez e preços no mercado aberto.
A fase de testes privados da Omni terminou, e seu modelo de formador de mercado único está prestes a passar por um teste em escala muito maior.
A Variational acaba de abrir as portas ao público, trazendo consigo uma das apostas mais contrárias ao consenso do cenário atual de negociação on-chain.
Nesta semana, a equipe anunciou que os testes privados do Omni, seu principal aplicativo de negociação, terminaram oficialmente e que «não é mais necessário ter um código de convite» para se cadastrar.
Quando escrevi sobre a Variational pela última vez, em setembro, o aplicativo subia no ranking de contratos perpétuos da DefiLlama, ainda restrito a usuários convidados. A barreira elevada de acesso tornava aqueles primeiros números especialmente impressionantes.
Agora que a barreira de acesso foi removida, o que está realmente sendo posto à prova é o próprio modelo: uma plataforma em que um único formador de mercado atua como contraparte em todas as negociações.
Os defensores dizem que essa é a maneira certa de construir uma corretora on-chain, enquanto os críticos afirmam que ela nem sequer é uma DEX de verdade. Vamos explicar todo o contexto.
O que mudou desde setembro
Vamos fazer primeiro uma rápida recapitulação.
A Omni opera no modelo de solicitação de cotação (RFQ): você pede uma cotação e o formador de mercado responde, sem que haja um livro de ordens público. Esse formador de mercado é sempre a Omni Liquidity Provider (OLP), um pool financiado inicialmente pela equipe da Variational, que fornece uma cotação para cada negociação e faz hedge da exposição resultante em outros locais de negociação.
A plataforma não cobra taxas de negociação. Em vez disso, os usuários pagam o spread entre os preços de compra e venda, e atualmente o protocolo fica com 20% da receita de spreads obtida pela OLP.
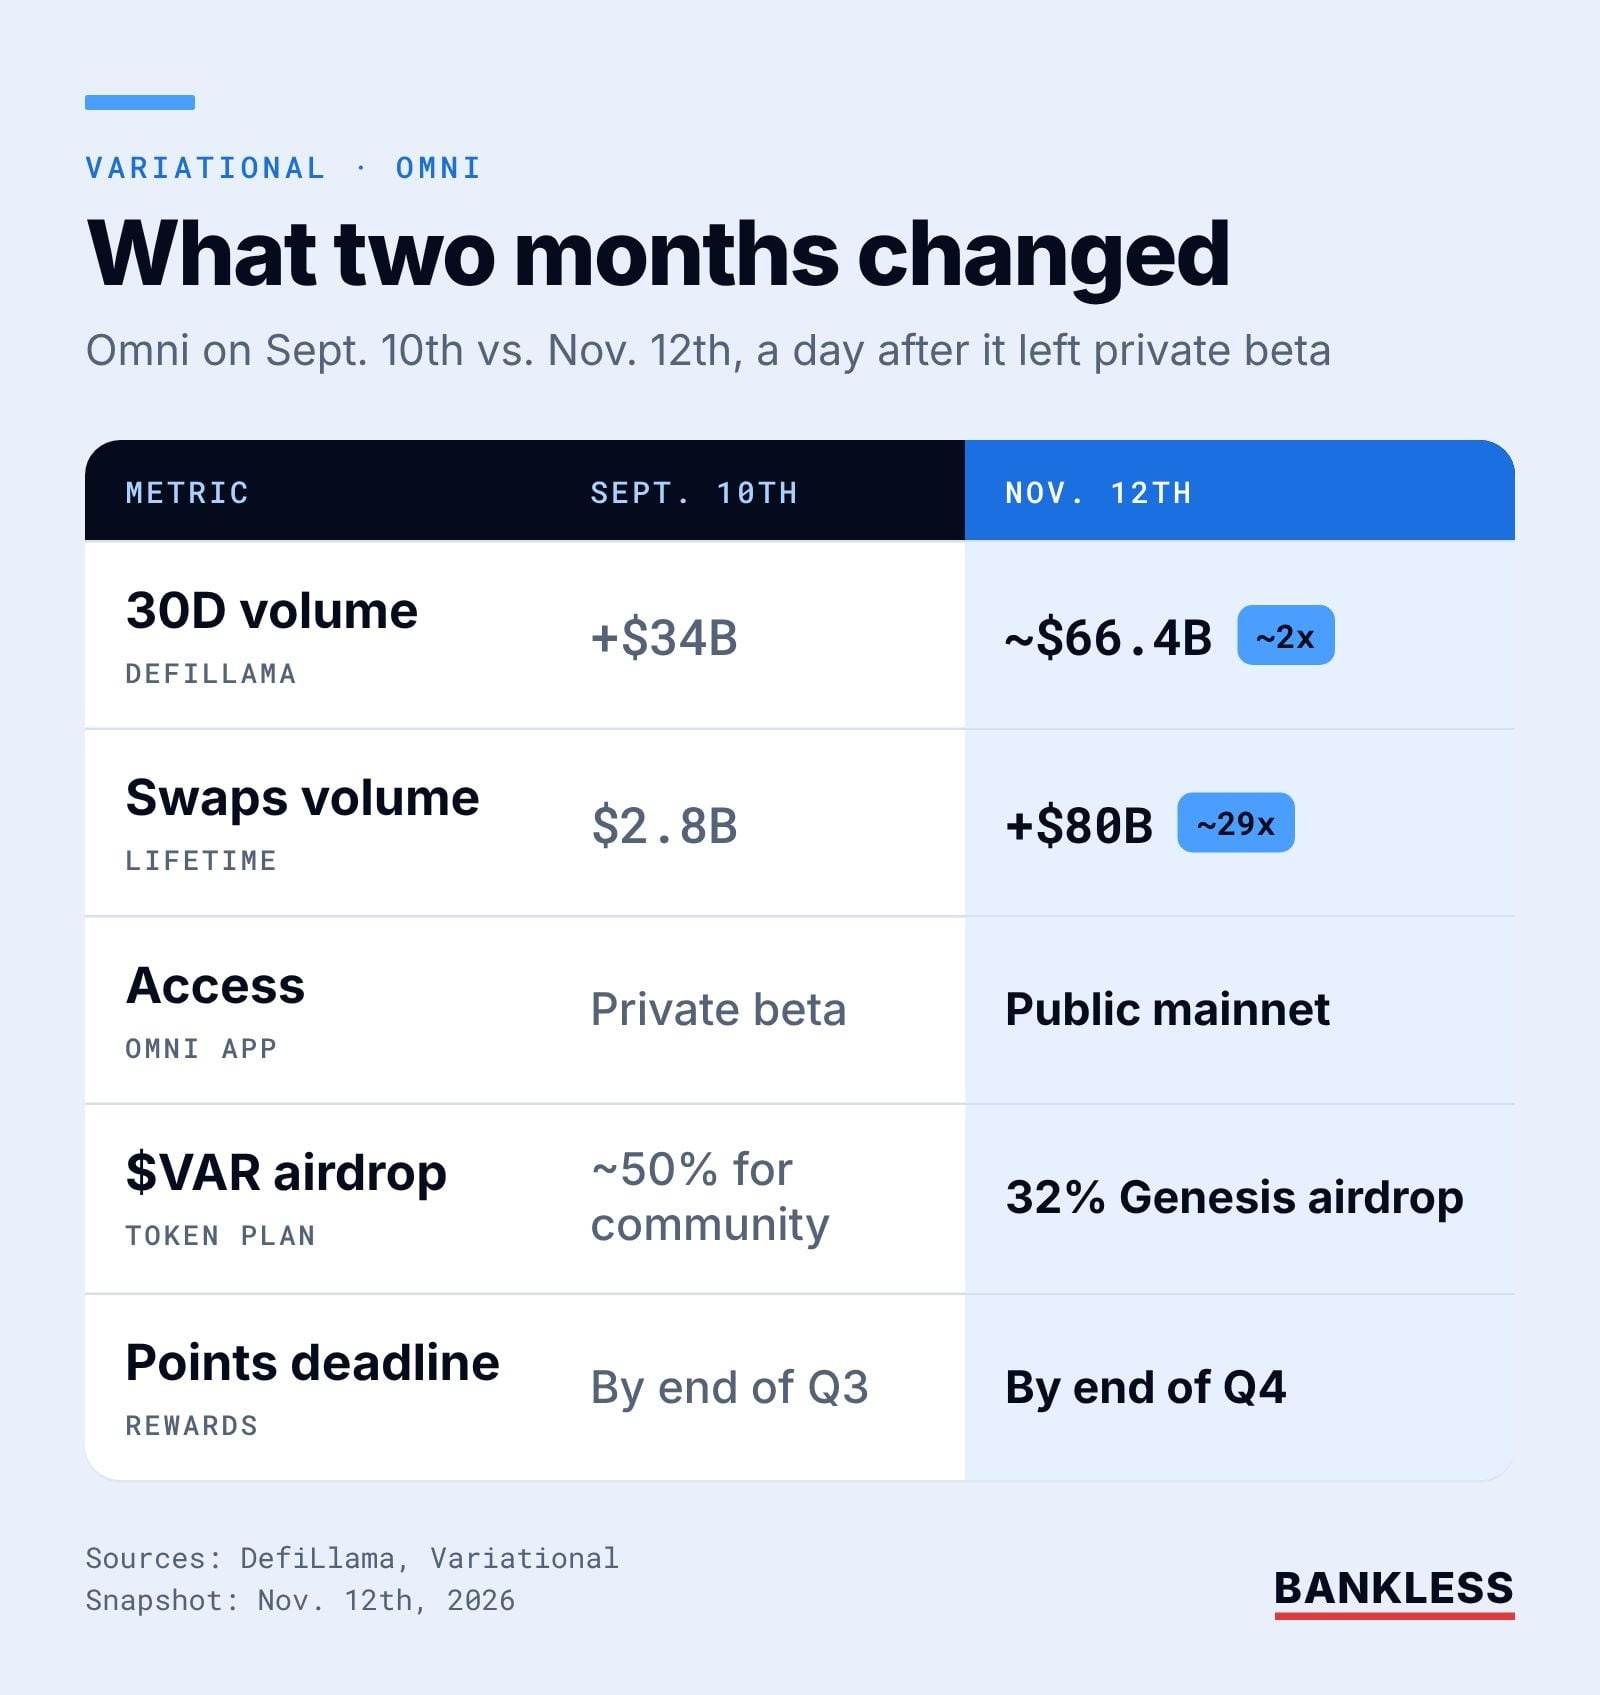
Então, o que mudou nos últimos dois meses? Para começar, o volume negociado praticamente dobrou.
Em 10 de setembro, mencionei que o volume negociado em 30 dias da Variational havia ultrapassado $34 bilhões. Até a manhã de quinta-feira, a DefiLlama mostrava que esse número havia chegado a cerca de $66,4 bilhões, com um volume de aproximadamente $2,2 bilhões nas últimas 24 horas.
Atualmente, esse desempenho coloca a plataforma em terceiro lugar entre as plataformas de perpétuos, atrás apenas da Hyperliquid (cerca de $9,84 bilhões) e da Lighter (cerca de $2,69 bilhões).
Vale observar que a maior parte dessa atividade de negociação já não envolve criptoativos.
Swaps é o mercado de ativos tradicionais da Omni, com cotações fornecidas pelo formador de mercado (incluindo ouro, petróleo bruto e índices de ações). Na última vez que verifiquei, o segmento havia processado $2,8 bilhões em volume durante sua primeira semana. Em 10 de novembro, a Variational informou que o volume acumulado de Swaps havia ultrapassado $80 bilhões e que os mercados financeiros tradicionais já representavam mais de 60% do volume total da Omni.
Além disso, o planejamento do token $VAR está mais claro.
Em uma publicação sobre tokenomics, em 23 de setembro, a equipe destinou 32% da oferta total ao airdrop de gênese para os detentores de pontos, adiou o evento de geração do token (TGE) para o quarto trimestre de 2026 e afirmou que pretende usar 100% da receita do tesouro para recomprar e queimar $VAR.
Eu havia previsto que o programa de pontos poderia continuar após o prazo do terceiro trimestre, e foi exatamente o que aconteceu.
A aposta na corretora
Em setembro, o CEO Lucas Schuermann disse ao Bankless que a Omni é «um modelo semelhante ao de uma corretora, não de uma exchange». Por isso, a equipe costuma se comparar à Robinhood e à Interactive Brokers, e não à Hyperliquid.
Mas por que optar pelo modelo de corretora?
Os formadores de mercado das finanças tradicionais geralmente querem saber quem é a contraparte antes de fornecer uma cotação. Um livro de ordens anônimo não oferece essa certeza, mas um único formador de mercado que tenha assinado um contrato pode oferecê-la. Assim, a OLP atua como intermediária: de um lado estão os formadores de mercado profissionais e, do outro, os usuários comuns.
Até agora, os traders parecem aprovar esse resultado.
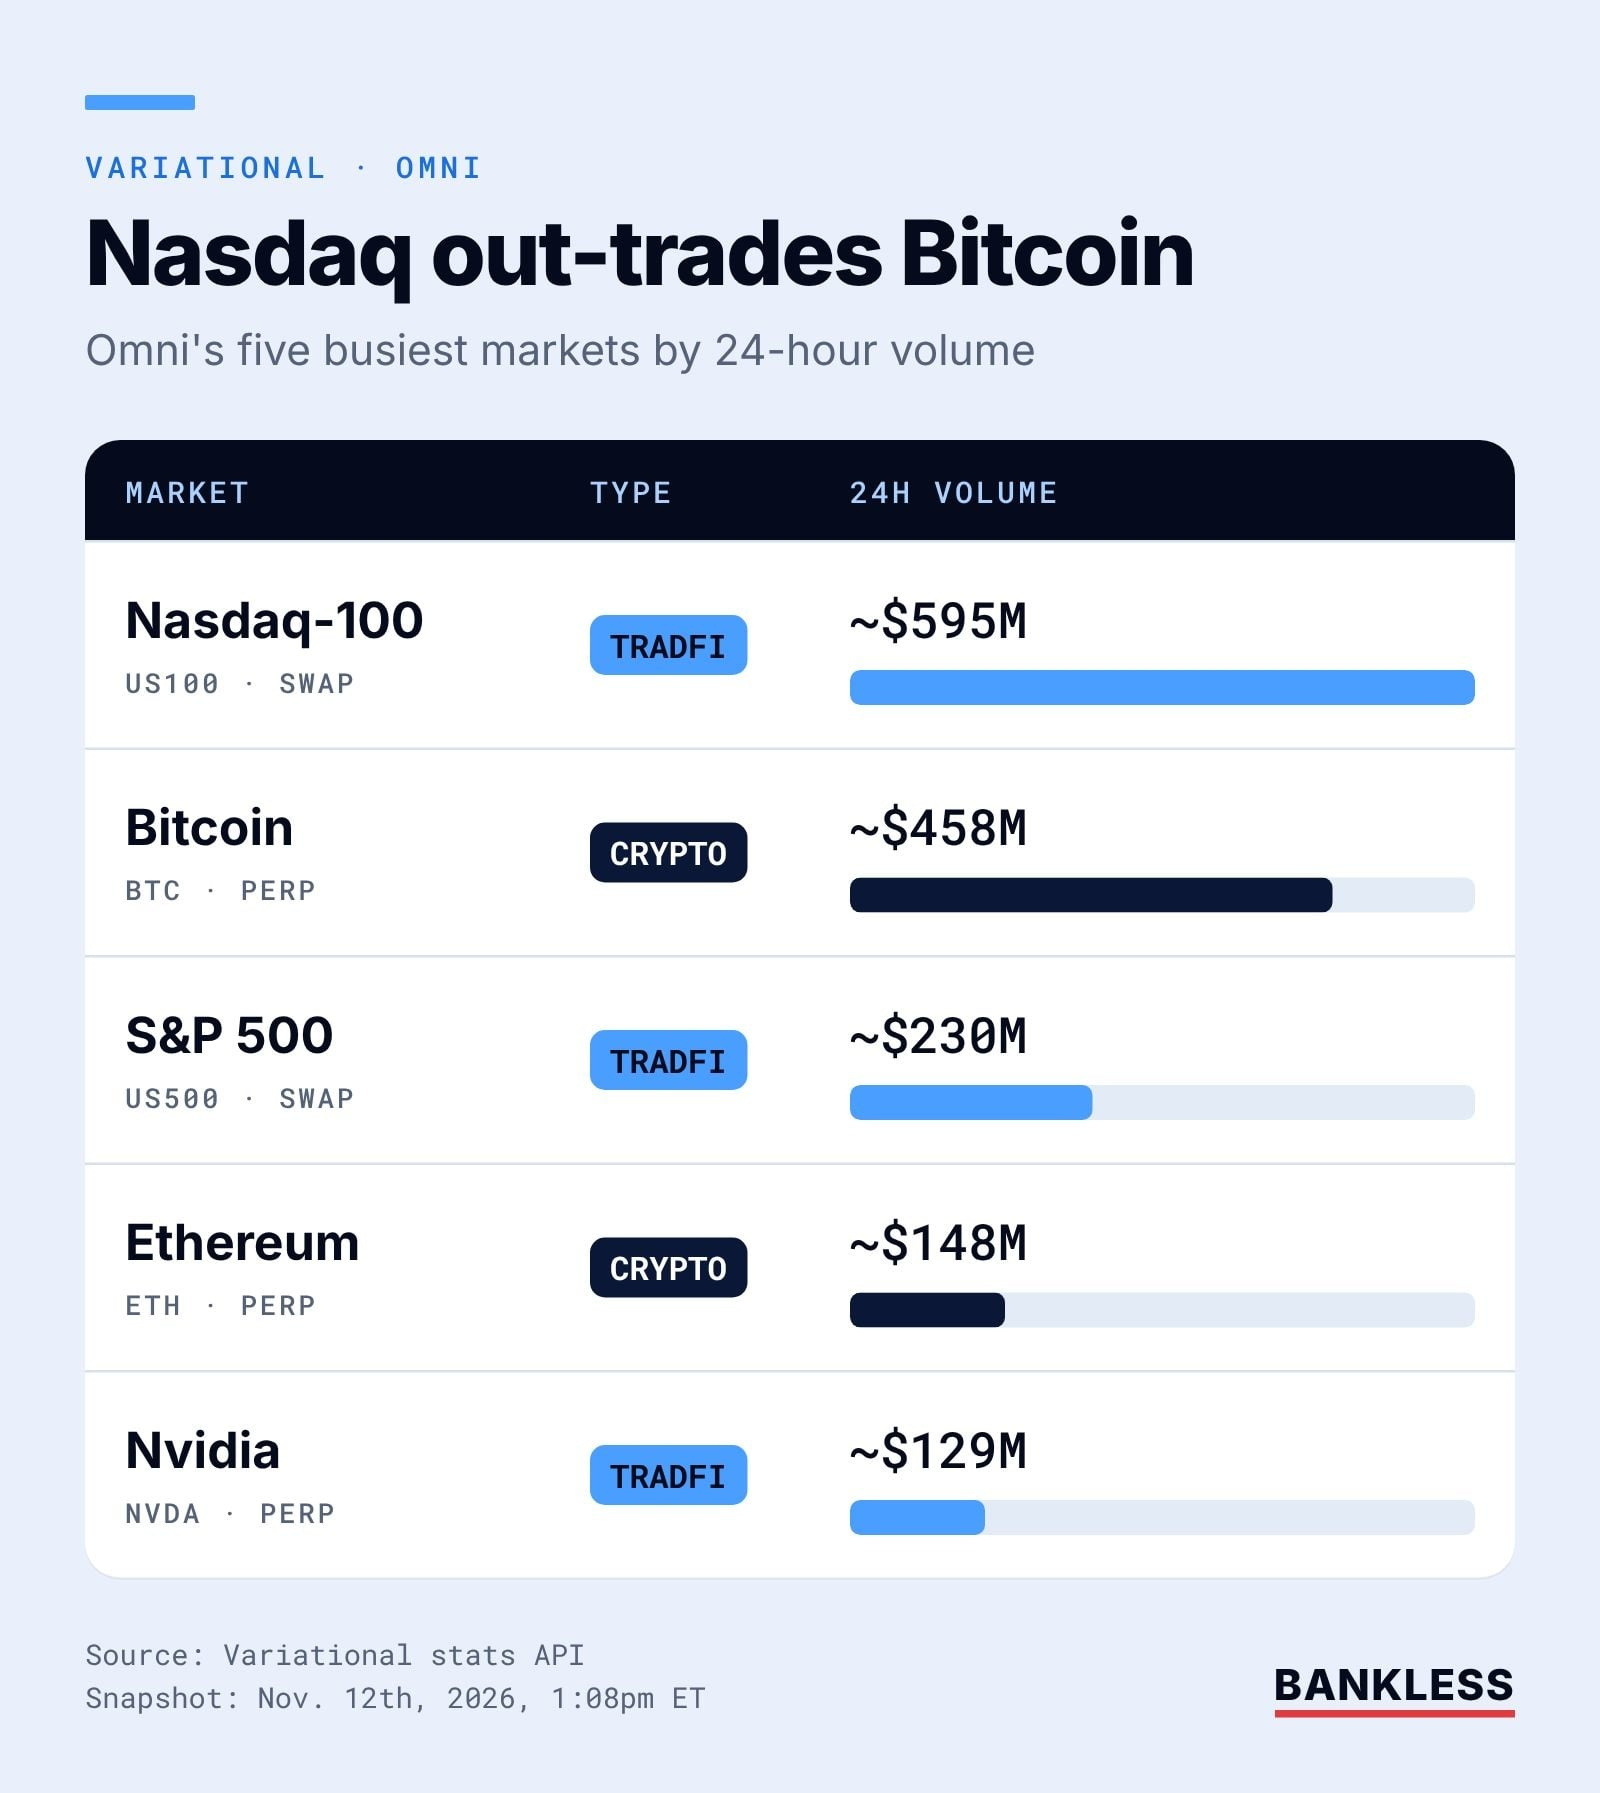
De acordo com a API pública de dados da Variational, nas 24 horas até a manhã de quinta-feira, o volume negociado de contratos de swap do Nasdaq 100 foi de cerca de $595 milhões, enquanto o do Bitcoin ficou em torno de $458 milhões. Três dos cinco mercados mais ativos da Omni acompanham índices ou ações americanas.
Os custos também passaram pelo teste.
Alea Research estima que os custos de spread da Variational no terceiro trimestre representaram 2,35 pontos-base (bps) do volume negociado, enquanto a taxa média de negociação de contratos perpétuos da Hyperliquid foi de 2,40 pontos-base. É verdade que essa estimativa se baseia em parte em dados divulgados pela própria equipe, mas ela indica que não há condições de execução piores escondidas por trás das «taxas zero».
Há também as taxas de financiamento, cobranças periódicas por manter posições alavancadas.
A Variational afirma que, durante a onda de vendas na Nasdaq no início de novembro, as taxas de financiamento dos contratos perpétuos chegaram a superar 80% ao ano, enquanto as taxas de financiamento do mercado Swaps se mantiveram estáveis em torno de 5%. Se essa diferença puder ser mantida a longo prazo, será uma grande vantagem para qualquer pessoa que mantenha exposição a ações por mais do que o período de uma operação intradiária.
A controvérsia sobre um único formador de mercado
Agora, vamos às críticas.
Em 31 de outubro, 0xLoris iniciou uma discussão na plataforma X, argumentando que, quando uma única contraparte cotava todos os ativos, a Omni «nem sequer podia ser considerada uma verdadeira DEX de perpétuos». Ele também observou que, nas finanças tradicionais, os sistemas RFQ costumam ter vários formadores de mercado competindo pela mesma cotação, e não apenas um.
Em resposta, o cofundador da Variational, Edward Yu, rebateu que apresentar colateral on-chain de forma transparente é a prática mais íntegra no negócio de negociação e que a Omni precisa conquistar usuários em um «mercado livre com muitos locais de negociação de perpétuos disponíveis».
Para ser justo, os depósitos dos usuários não ficam com o formador de mercado.
Cada usuário recebe um pool de liquidação exclusivo, ou seja, um contrato on-chain segregado que contém apenas seu colateral pessoal, enquanto a OLP faz hedge em outras plataformas usando seus próprios fundos. Quando a Binance sofreu um incidente de segurança em 29 de outubro, Yu afirmou que menos de 25% dos fundos da OLP estavam nessa corretora e que qualquer perda seria arcada pelos LPs, não pelos usuários comuns.
E, para fazer justiça aos críticos, a documentação realmente menciona riscos extremos.
Se a OLP se tornar insolvente, a página de informações da OLP estabelece que quaisquer ganhos acumulados pelos usuários a partir daquele momento serão considerados «dívidas incobráveis» e não poderão ser pagos. Além disso, atualmente, pessoas externas não podem auditar os registros de hedge da OLP.
Na minha opinião, as críticas mais contundentes dizem respeito aos preços, não à solvência. Como disse o usuário do X Rencrypta, o risco de haver apenas um formador de mercado é que «uma cotação única não enfrenta concorrência». Em outras palavras, os livros de ordens limitam os formadores de mercado ao permitir que qualquer pessoa ofereça um preço melhor; na Omni, o que os limita é a possibilidade de os usuários saírem a qualquer momento.
Desde que os spreads continuem competitivos, essa limitação é eficaz o bastante. Até agora, tem sido. Mesmo assim, trata-se de um modelo de confiança muito diferente daquele a que a maioria dos usuários de DeFi está acostumada.
Vale observar que Yu afirmou que as plataformas com um único formador de mercado e aquelas com vários «têm finalidades diferentes», e que a Variational pretende atender aos dois segmentos. É mais provável que a versão com vários formadores de mercado seja lançada na Variational Pro, a plataforma institucional que ainda não foi lançada.
A última peça antes do lançamento do $VAR
O lançamento da mainnet pública também tem outra importância fundamental.
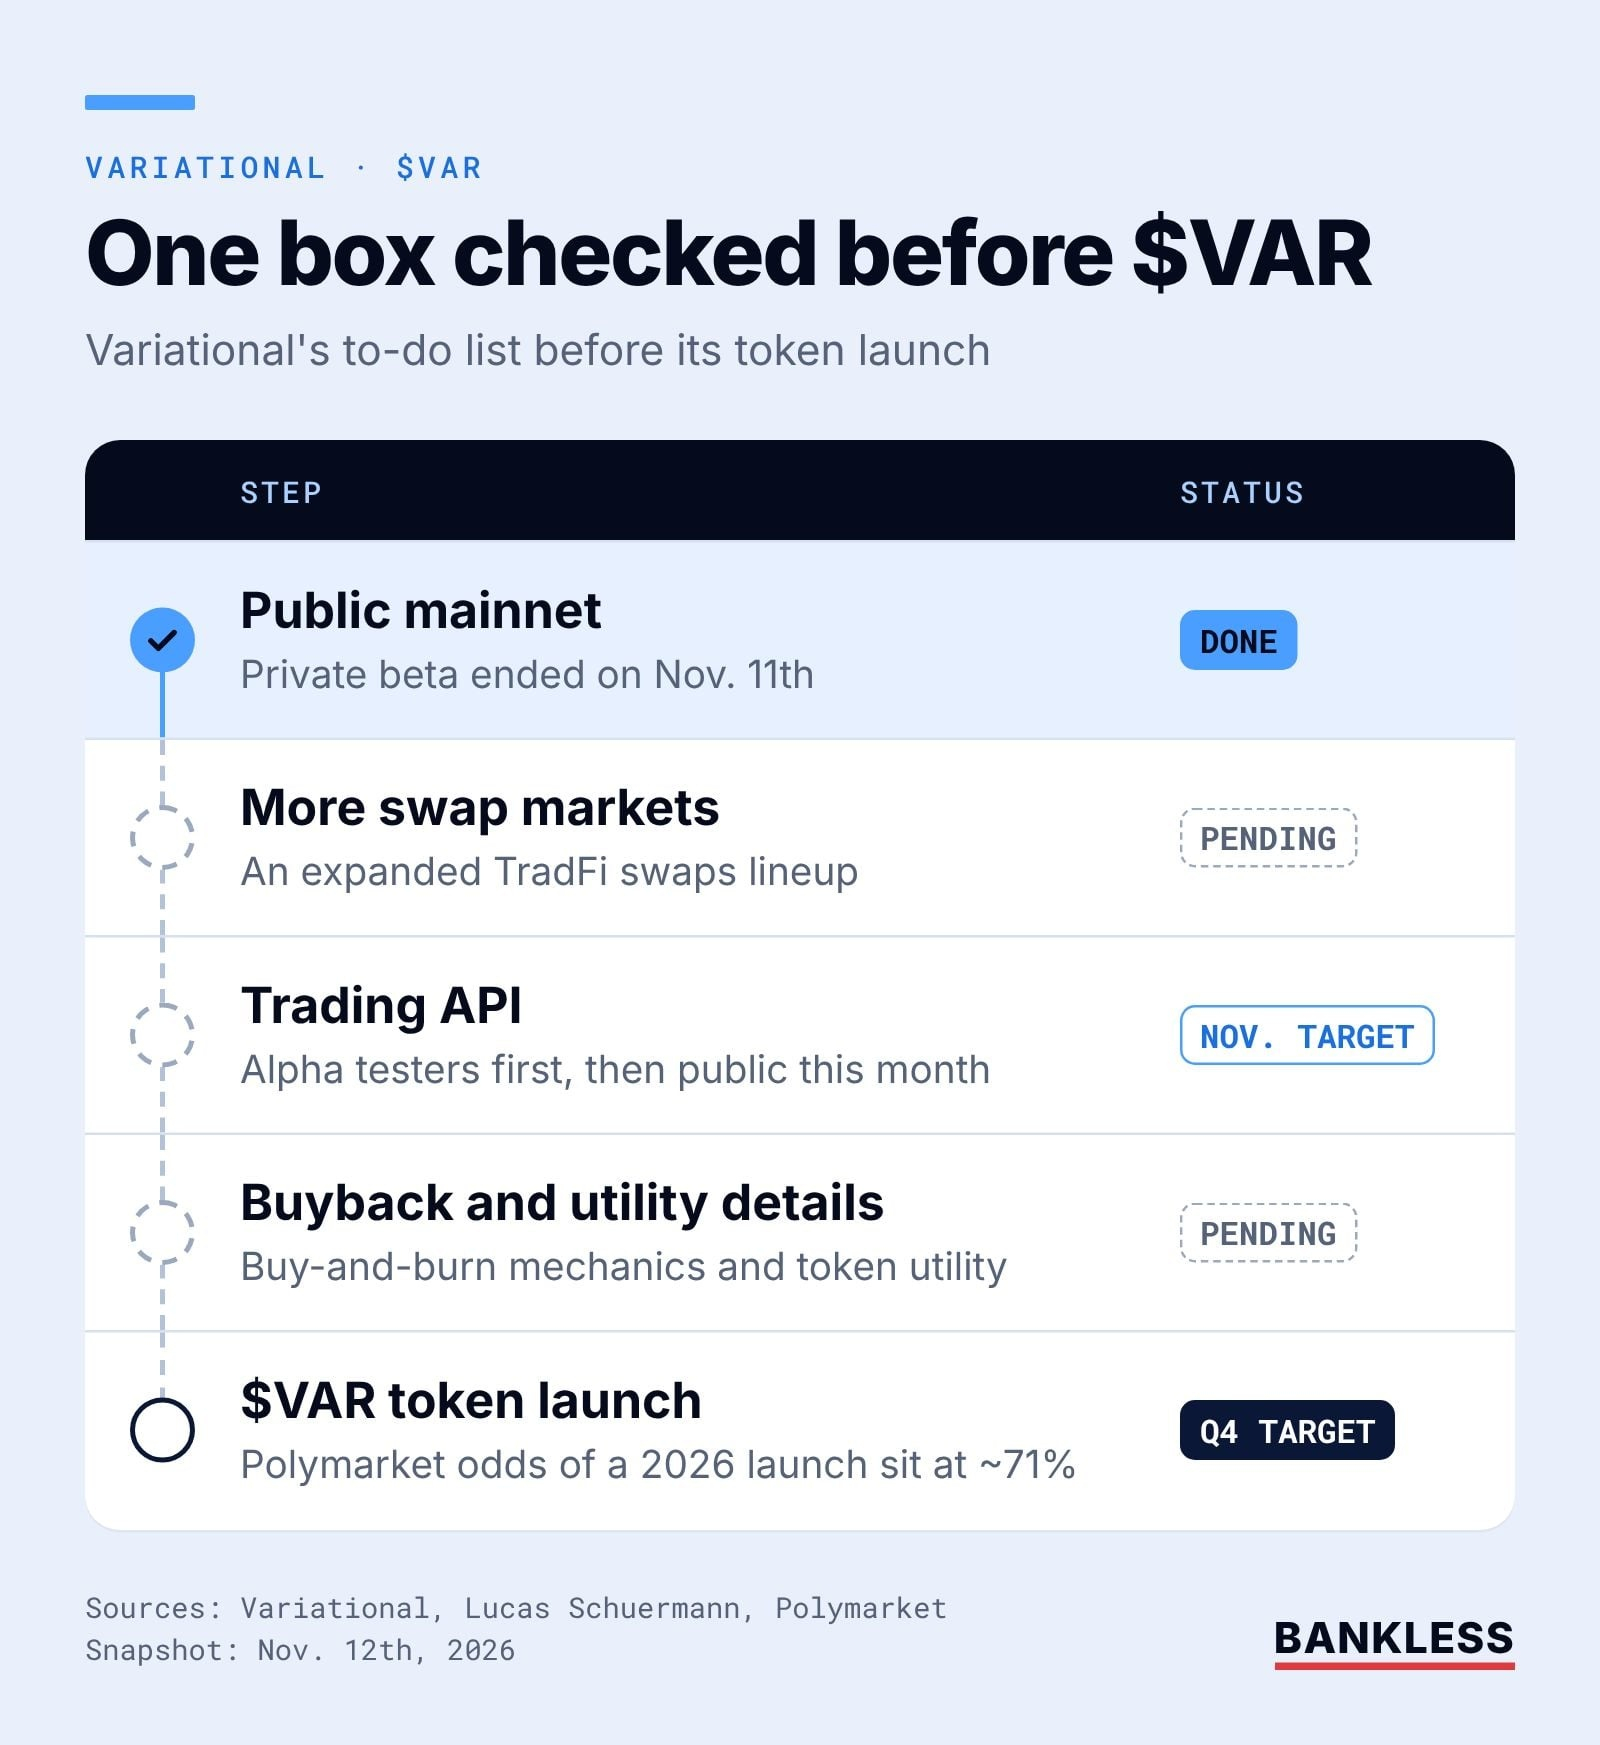
Na já mencionada publicação sobre tokenomics, de 23 de setembro, a Variational afirmou que, nas últimas semanas antes do TGE, lançaria a mainnet pública e mais mercados de swaps, além de APIs de negociação e informações detalhadas sobre as recompras e a utilidade do token $VAR.
A primeira etapa já foi concluída. Quanto às demais, Schuermann afirmou em 4 de novembro que a equipe continua planejando realizar o TGE ainda este ano. A API já foi disponibilizada a um pequeno grupo de testadores pioneiros e deve ser lançada publicamente ainda este mês.
Então, será que o $VAR vai mesmo chegar em 2026? Atualmente, os traders da Polymarket estimam em cerca de 71% a probabilidade de lançamento do token até o fim do ano. Em outras palavras, nada está garantido, e os «parceiros estratégicos importantes» mencionados pela equipe ao justificar o adiamento do cronograma ainda não foram identificados.
Enquanto isso, também estou acompanhando alguns desenvolvimentos secundários:
· Está mais difícil ganhar pontos. O total semanal de airdrops está fixado em 150 mil pontos, que recentemente foram divididos entre cerca de 32 mil contas. Portanto, eliminar a exigência de convite significa que mais contas vão dividir o mesmo bolo.
· A perspectiva de recompra tem algum respaldo. Nas duas semanas mais recentes divulgadas pela equipe, os 20% da receita destinados ao tesouro somaram cerca de $1,05 milhão. Se esses fundos forem usados integralmente para recomprar e queimar $VAR, o valor do token dependerá, em essência, da receita de spreads da OLP.
· A concorrência local está a caminho. Atualmente, residentes dos Estados Unidos e do Canadá não podem usar a Omni. Enquanto isso, os reguladores americanos estão trabalhando ativamente para esclarecer a classificação regulatória dos contratos perpétuos de ações no país. Isso não só pode legitimar o setor, como também deixar participação de mercado nas mãos de plataformas locais regulamentadas nos Estados Unidos.
Olhando para o quadro geral, se o teste privado da Variational serviu para provar que as pessoas realmente precisam de mercados financeiros tradicionais em trilhos cripto, a fase pública agora precisa demonstrar que um único formador de mercado consegue operar em grande escala mesmo durante uma onda de vendas no mercado ou uma falha em um local de negociação, sem que a qualidade das cotações se deteriore.
Ainda falta ver como será o desempenho daqui para a frente, mas, se a equipe lançar a API no prazo e divulgar detalhes concretos sobre o $VAR nas próximas semanas, haverá muito mais a explorar neste projeto.