
Se você está pensando em investir na Robinhood Chain, este capítulo responde primeiro à pergunta mais básica: o que você pode realmente manter na chain, onde o dinheiro de fato fica e, para cada tipo de ativo, de onde vem o retorno, quais são os riscos e com que rapidez você pode sair?
O Dinheiro Não Está Onde Você Pensa
Quando se fala em Robinhood Chain, a maioria das pessoas pensa em tokens de ações: uma corretora dos EUA colocando Apple, Nvidia e o S&P 500 na blockchain para que qualquer pessoa, em qualquer país, possa negociá-los 24 horas por dia.
O próprio livro-razão da blockchain apresenta um quadro diferente. Em 2 de novembro de 2026, o valor total bloqueado (TVL) na blockchain era de cerca de US$ 1,083 bilhão, e o total de stablecoins na blockchain era de cerca de US$ 1,045 bilhão. Entre esses valores, o maior uso individual era o empréstimo de stablecoins. Os mercados de empréstimo da Morpho detinham cerca de US$ 620 milhões, dos quais aproximadamente US$ 520 milhões vinham de um único cofre. Em seu formulário 10-Q, a Robinhood divulgou que, em 30 de setembro, o valor justo de todos os tokens de ações públicas que havia emitido era de apenas US$ 185 milhões.
Em outras palavras, esta blockchain é famosa pelos tokens de ações, mas a maior parte do dinheiro nela está em dólares, não em ações.
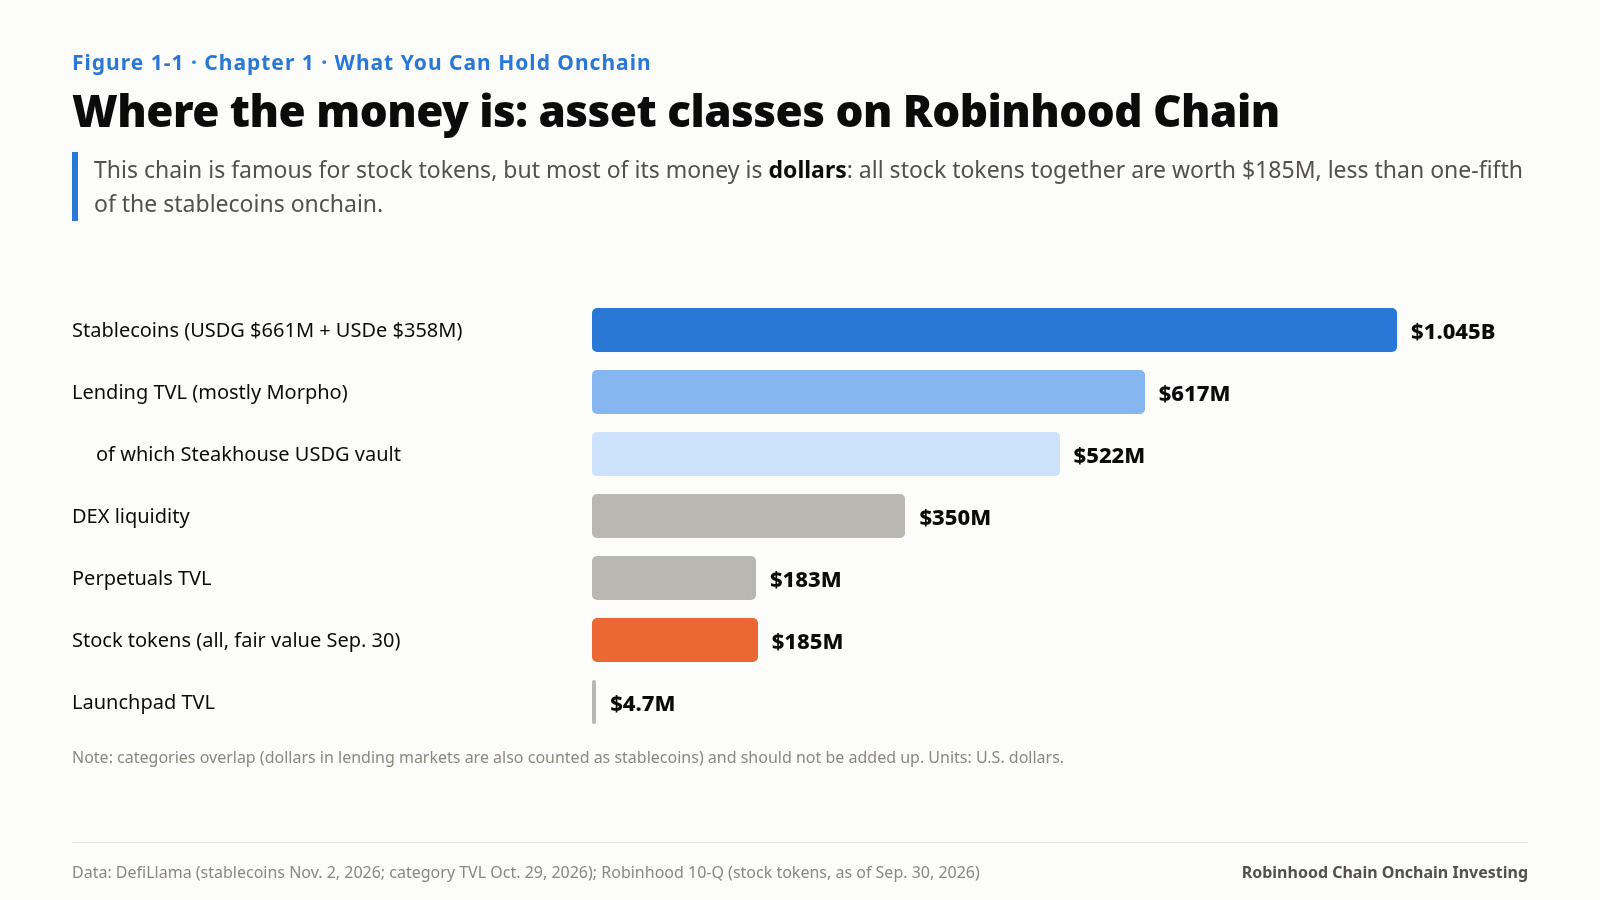
Essa comparação define o foco deste livro. O que um investidor pode fazer nesta blockchain se enquadra, em linhas gerais, em oito categorias. Primeiro, apresentamos todas em um só panorama; depois, explicamos que tipo de retorno cada uma gera.
Oito classes de ativos
1. Stablecoins: USDG e USDe
As stablecoins na blockchain somam cerca de US$ 1,045 bilhão, e duas delas representam quase todo esse valor:
USDG (Global Dollar, emitida pela Paxos), cerca de US$ 661 milhões, é o dólar de liquidação da blockchain. As trocas na Robinhood Wallet, a margem para os perpétuos da Lighter e os principais pares de negociação de tokens de ações são todos cotados nela.
USDe (o dólar sintético da Ethena), cerca de US$ 358 milhões, tem praticamente um único uso nesta blockchain: cerca de US$ 352 milhões estão depositados como garantia no mercado USDe/USDG da Morpho, o que corresponde a 98% de todo o USDe na blockchain.
As stablecoins não pagam juros por conta própria. Os detentores de USDG não recebem os rendimentos das reservas da Paxos, que são compartilhados com instituições parceiras por meio da Global Dollar Network, e não com os detentores on-chain. O USDe nesta blockchain tampouco é o sUSDe que rende juros. Todo retorno obtido ao manter stablecoins só vem depois que você as empresta, deposita como garantia ou coloca em um pool.
2. Recibos de empréstimos e cotas de cofres
Deposite USDG em um mercado de empréstimos e você receberá um comprovante: cotas de um cofre da Morpho (como steakUSDG), o spUSDG da Spark ou um token de depósito da LayerBank. O preço da cota sobe com os juros e, no resgate, você recebe mais USDG de volta.
Esta é a maior classe de ativos na blockchain. O cofre de USDG selecionado pela Steakhouse (steakUSDG), com cerca de US$ 522 milhões, é o cofre por trás do Robinhood Earn e da maior parte da Morpho nesta blockchain. A origem de seu rendimento é o tema do Capítulo 5.
3. Dólares que rendem: syrupUSDG, spUSDG, mGLO
Outro grupo de ativos em dólares oferece rendimento próprio, pois é respaldado por empréstimos ou investimentos reais:
syrupUSDG (Maple): os fundos são emprestados a instituições com empréstimos sobregarantidos, e os juros vão para os detentores.
spUSDG (Spark): a versão em USDG do produto de poupança da Spark, com rendimento atual de cerca de 3,8%.
mGLO (Midas Fasanara Global Open): um token que representa cotas de um fundo, emitido pela Midas, com uma oferta on-chain de cerca de 52,7 milhões de tokens.
O que eles têm em comum é que seu rendimento não depende de subsídios, mas envolvem risco de crédito ou de fundos. Também servem como garantia para empréstimos em loop na Morpho, algo que volta a aparecer várias vezes no Capítulo 5.
4. Tokens de ações
Há cerca de 200 deles, segundo a própria Robinhood, com valor justo total de US$ 185 milhões em 30 de setembro. Legalmente, são instrumentos de dívida emitidos pela entidade europeia da Robinhood que acompanham o desempenho econômico de uma ação e não dão direito a voto. (A estrutura jurídica é abordada no Capítulo 8 de Robinhood Goes Onchain e não será repetida aqui.)
Para os investidores, os tokens de ações diferem das ações mantidas em uma corretora de três maneiras econômicas:
São negociados 24 horas por dia, 7 dias por semana. Quando os mercados dos EUA estão fechados, continuam sendo precificados on-chain.
Os dividendos são reinvestidos. Os tokens de ações não pagam em dinheiro. Em vez disso, um multiplicador aumenta, de modo que cada token passa lentamente a representar mais ações. (O Capítulo 6 usa isso para resolver um enigma sobre diferença de preços.)
São composáveis. Podem ser adicionados a pools de AMM, servir como garantia para empréstimos e ser protegidos por contratos perpétuos.
Seus riscos decorrem dessas mesmas características. Quando o mercado está fechado, só os operadores on-chain descobrem o preço. Os contratos podem ser pausados, e um administrador pode queimar ativos (Capítulo 11).
5. Cotas de LP
Coloque dois ativos em um pool de uma DEX para criar um mercado e você receberá cotas de LP. O TVL das DEXs na blockchain é de cerca de US$ 350 milhões, principalmente na Uniswap V4 e V3.
Esta blockchain tem um tipo de pool raramente visto em outros lugares: ações contra ações. Em pools da Uniswap como SPY/NVDA, SPY/QQQ e SPY/GOOGL, ambos os lados são tokens de ações, e o risco do LP está relacionado ao preço relativo de duas ações, e não à exposição ao dólar. O Capítulo 7 analisa esses pools em detalhe.
6. Perpétuos e alavancagem
Os perpétuos na blockchain têm cerca de US$ 183 milhões em TVL. A Lighter opera uma instância separada nessa blockchain. Em 2 de novembro, ela exibia 63 mercados de perpétuos, US$ 616 milhões em volume nas últimas 24 horas e cerca de US$ 188 milhões em contratos em aberto. O mercado mais negociado não era o de bitcoin, mas o perpétuo de SPY (US$ 84,9 milhões em 24 horas), seguido pelo perpétuo de QQQ (US$ 67 milhões). Na teleconferência de resultados do terceiro trimestre, a Robinhood afirmou que o volume de perpétuos on-chain havia ultrapassado US$ 1 bilhão por dia nas semanas anteriores.
Os investidores podem usar perpétuos de duas maneiras: para adicionar alavancagem diretamente ou combiná-los com tokens à vista em uma operação de base (Capítulo 8).
7. Tokens de ecossistemas e launchpads
Tokens de plataformas de launchpad, memecoins e tokens de governança de protocolos. Seus preços são os mais voláteis e suas distribuições de retorno, as mais extremas (Capítulo 9). O modelo de negócios do setor de launchpads é abordado no livro complementar The Coin Factory. Este livro trata esses tokens apenas como uma classe de ativos de alta volatilidade e discute o dimensionamento das posições.
8. Os primórdios da renda fixa e dos mercados de previsão
Ainda são muito pequenos, mas vale a pena conhecer os nomes: Pendle (cerca de US$ 340.000), os pTokens da Arcus (cerca de US$ 400.000), tokens com vencimento definido baseados em tokens de ações (como pSPY-DEC27 e pPFE-DEC27) e o mercado de previsão Meridian (cerca de US$ 1,03 milhão). São os primeiros produtos de taxas e eventos criados sobre tokens de ações (Capítulo 8).
Um panorama: o que cada classe de ativos rende
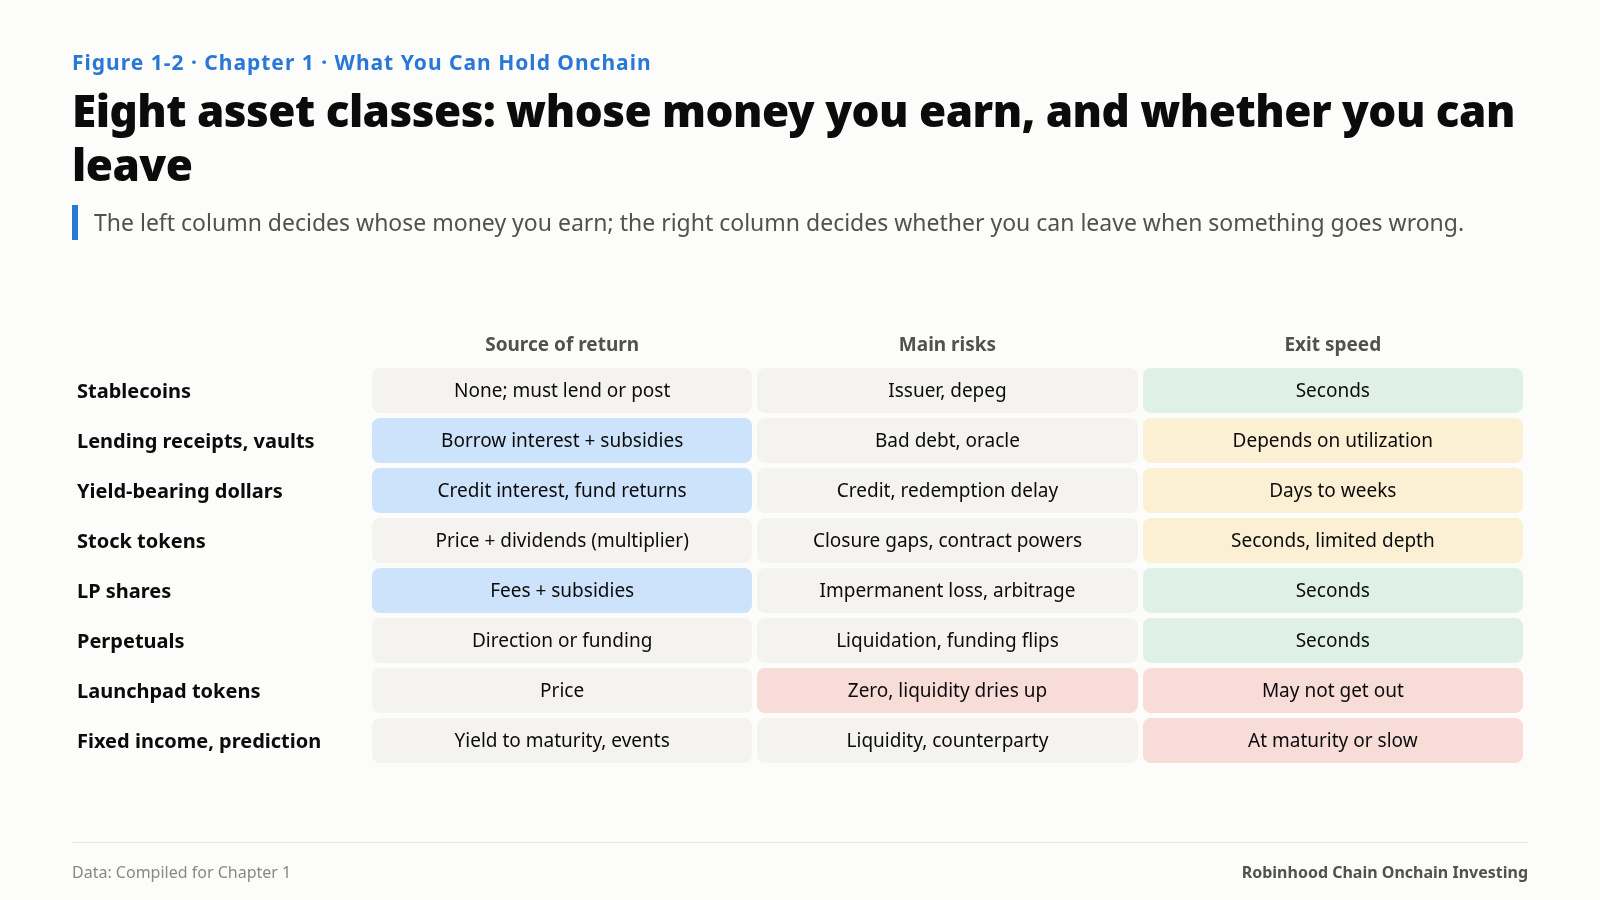
Coloque as oito classes lado a lado e fica clara uma linha divisória:
Stablecoins: Fonte de retorno: nenhuma (precisam ser emprestadas ou oferecidas como garantia); Principais riscos: emissor, perda da paridade; Velocidade de saída: segundos
Recibos de empréstimos e cotas de cofres: Fonte de retorno: juros de empréstimos + subsídios; Principais riscos: inadimplência do tomador, oráculo, dívida incobrável; Velocidade de saída: depende da utilização
Dólares que rendem: Fonte de retorno: juros de crédito, retornos de fundos; Principais riscos: crédito, atrasos nos resgates; Velocidade de saída: dias a semanas
Tokens de ações: Fonte de retorno: variações de preço + dividendos (multiplicador); Principais riscos: preço das ações, diferenças durante o fechamento dos mercados, permissões dos contratos; Velocidade de saída: segundos durante o horário de mercado, profundidade limitada
Cotas de LP: Fonte de retorno: taxas de negociação + subsídios; Principais riscos: perda impermanente, arbitragem enquanto os mercados estão fechados; Velocidade de saída: segundos
Perpétuos: Fonte de retorno: ganhos direcionais ou pagamentos de financiamento; Principais riscos: liquidação, reversão do financiamento; Velocidade de saída: segundos
Tokens de launchpad: Fonte de retorno: preço; Principais riscos: perder todo o valor, desaparecimento da liquidez; Velocidade de saída: talvez você não consiga sair
Renda fixa e mercados de previsão: Fonte de retorno: rendimento até o vencimento, resultados de eventos; Principais riscos: liquidez, contraparte; Velocidade de saída: no vencimento ou lentamente
A coluna da esquerda determina de quem você está ganhando dinheiro. A da direita determina se você consegue sair quando algo dá errado. Juntas, essas duas colunas representam as duas perguntas respondidas por todos os capítulos seguintes.
O tamanho muda, a estrutura não
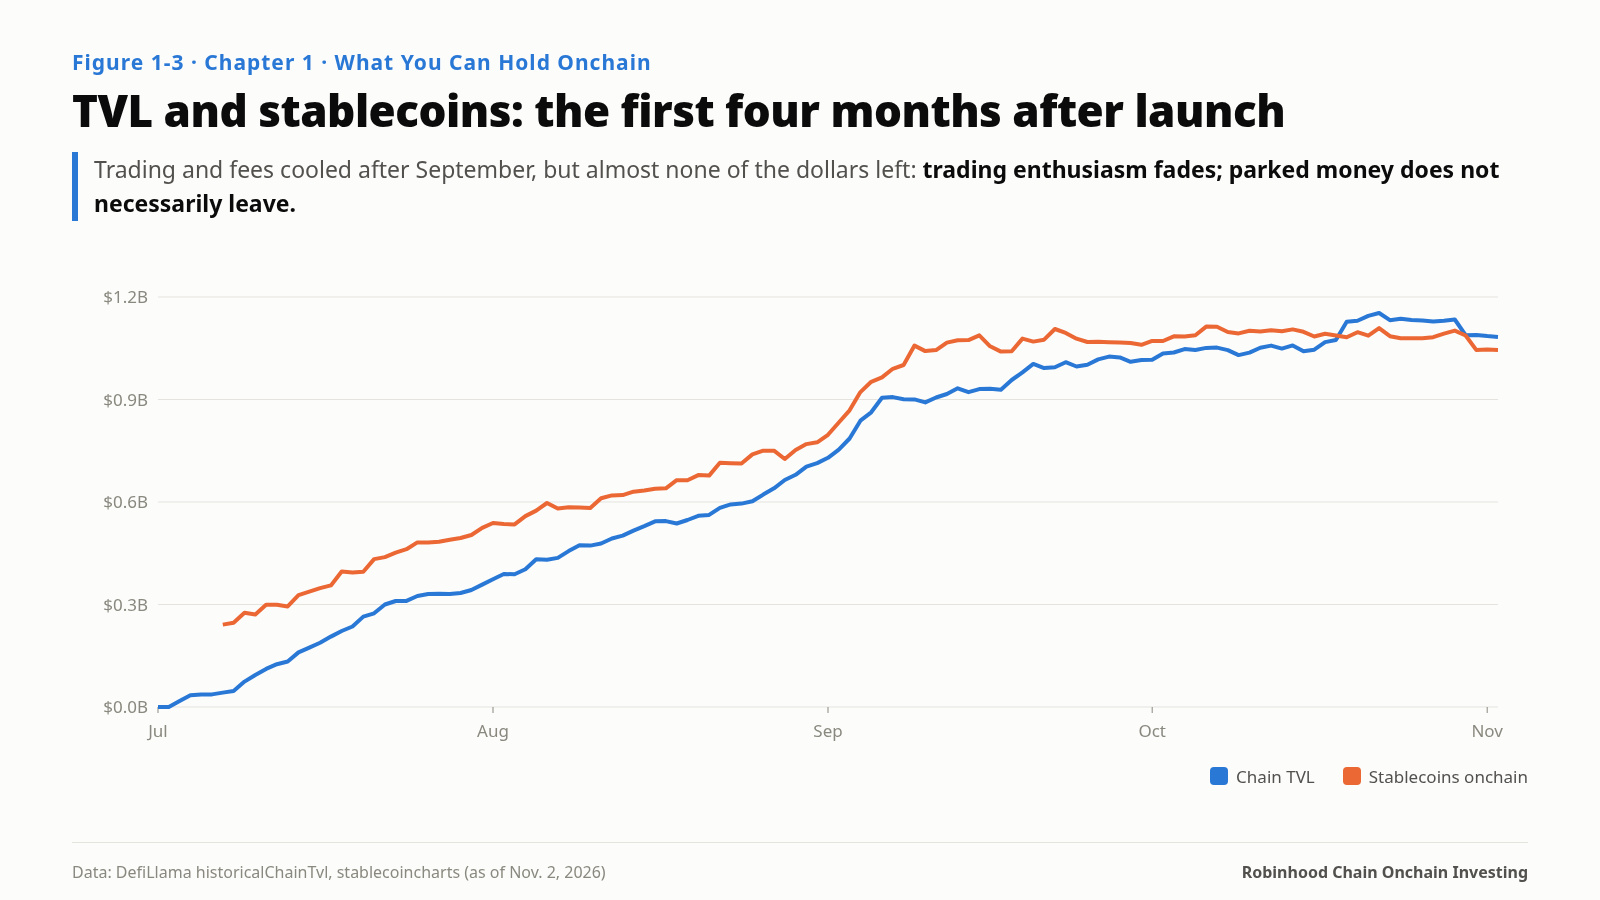
A mainnet foi lançada em 1º de julho. O TVL era de cerca de US$ 125 milhões em meados de julho, ultrapassou US$ 1 bilhão em meados de setembro, atingiu o pico de cerca de US$ 1,153 bilhão em 21 de outubro e depois recuou para US$ 1,083 bilhão em 2 de novembro. A oferta de stablecoins subiu de cerca de US$ 240 milhões no início de julho para cerca de US$ 1,09 bilhão em meados de setembro e, desde então, permaneceu relativamente estável, entre US$ 1,05 bilhão e US$ 1,10 bilhão.
O volume das DEXs seguiu um caminho diferente. Depois de atingir o pico no início de setembro, com uma média semanal de cerca de US$ 2,7 bilhões por dia, caiu para US$ 700–800 milhões por dia no fim de outubro.
As duas curvas revelam uma coisa: o entusiasmo com as negociações diminui, mas o dinheiro que já está depositado não necessariamente vai embora. Depois de setembro, as negociações e as taxas arrefeceram visivelmente, mas quase nenhum dos dólares na blockchain saiu. A maior parte do bilhão de dólares que permaneceu está rendendo juros. Para entender esta blockchain, primeiro é preciso entender de onde vêm esses juros.
Se você está pensando em colocar dinheiro aqui
Decida que tipo de retorno você quer. Retornos de preço (tokens de ações, tokens de launchpad), juros (empréstimos, dólares que rendem), taxas (posições de LP) e financiamento (operações de base) envolvem riscos completamente diferentes. Não os avalie em conjunto só porque estão na mesma blockchain.
O tamanho é uma informação. Uma classe de ativos que vale apenas algumas centenas de milhares de dólares geralmente significa que suas negociações vão movimentar o preço. Uma que vale centenas de milhões geralmente significa que alguém a está subsidiando ou que há demanda real. O Capítulo 4 mostra como distinguir essas duas situações.
Lembre-se de que stablecoins não pagam juros. Todo dólar de rendimento on-chain em dólares vem de entregar seus dólares a outra pessoa para que ela os use. Quem quer que os receba representa o seu risco.
Esta blockchain é mais conhecida pelas ações, mas guarda principalmente dólares; sua atividade mais visível são as negociações, mas a mais estável são os juros.
Fontes deste capítulo
DefiLlama: TVL por blockchain (historicalChainTvl, 2 de novembro de 2026), totais de stablecoins e discriminação por moeda (API de stablecoins, 2 de novembro de 2026), TVL por protocolo e categoria (API de protocolos, 29 de outubro de 2026), volume das DEXs (overview/dexs)
Formulário 10-Q da Robinhood (apresentado em 28 de outubro de 2026, referente ao período encerrado em 30 de setembro de 2026): valor justo de US$ 185 milhões para os passivos relativos a tokens de ações públicas
Teleconferência de resultados do terceiro trimestre de 2026 da Robinhood: comentários sobre o volume de perpétuos on-chain
API GraphQL da Morpho: garantias e empréstimos no mercado USDe/USDG (2 de novembro de 2026)
API da instância da Lighter na Robinhood: número de mercados de perpétuos, volume em 24 horas e contratos em aberto (2 de novembro de 2026)
smarts: oferta de mGLO (bloco 26,328,375)
—
Este é o Capítulo 1 de 14 do meu novo livro Where the Yield Comes From, publicado em capítulos, um por dia. Apenas para fins de pesquisa; não é aconselhamento de investimento.
Autor: Blue Lotus