
A Anthropic lança seu IPO na Nasdaq, com faixa de preço de US$ 70 a US$ 78 por ação. A oferta pública pode captar até cerca de US$ 64,4 bilhões e, somada a US$ 26 bilhões em investimentos privados estratégicos, o financiamento total pode ultrapassar US$ 100 bilhões. À primeira vista, é o “maior IPO de IA da história”; em um olhar mais profundo, gigantes da computação, como Nvidia, Google e Microsoft, estão transformando suas contas a receber em participações acionárias. Este artigo analisa a avaliação, o ciclo de retroalimentação do setor, as armadilhas de governança e apresenta um guia de atuação e limites de risco para investidores comuns.
I. Vamos esclarecer os números: 64,4 bilhões, 90,4 bilhões, 100 bilhões e 1,4 trilhão não são a mesma coisa
O mercado está misturando cinco conjuntos de números, mas cada um deles segue critérios totalmente diferentes:
• US$ 57,75–64,35 bilhões: recursos captados na oferta pública, calculados com base em 825 milhões de ações a US$ 70–78, sem incluir a colocação privada nem a opção greenshoe.
• Cerca de US$ 90,4 bilhões: o valor acima mais US$ 26 bilhões da colocação privada estratégica (ações de Classe N).
• Cerca de US$ 100 bilhões: o limite teórico após incluir também a colocação adicional dos coordenadores (até 123,75 milhões de ações).
• Cerca de US$ 1,02 trilhão: valor de mercado básico correspondente a aproximadamente 13,087 bilhões de ações após a emissão, ao preço de US$ 78.
• US$ 1,26–1,41 trilhão: valor totalmente diluído, incluindo todas as opções de funcionários e ações restritas.
Há outro detalhe que a maioria ignora: das 825 milhões de ações, cerca de 801 milhões são novas ações emitidas pela empresa, enquanto 23,65 milhões são ações vendidas por antigos acionistas — esse dinheiro não entra no caixa da empresa. Portanto, “captar US$ 64,35 bilhões” não significa que “a empresa receberá US$ 64,35 bilhões”.
💡 Para analisar essa empresa, primeiro aprenda a distinguir “qual dinheiro vai para a empresa, qual vai para os antigos acionistas e qual corresponde a uma colocação privada de vínculo estratégico”.
II. A colocação privada de US$ 26 bilhões é a verdadeira “trama oculta”: a conta da capacidade computacional vira uma lista de acionistas
O aspecto mais incomum desta vez não é quanto Wall Street comprou, mas o fato de os próprios vendedores de capacidade computacional terem entrado no jogo e comprado ações:
• Google: US$ 10 bilhões; Nvidia: US$ 10 bilhões
• AMD: US$ 2,5 bilhões; Broadcom, Micron e Microsoft: US$ 1 bilhão cada
• TSMC: US$ 500 milhões
No total, US$ 26 bilhões, em ações de Classe N sem direito a voto, ao mesmo preço da oferta do IPO.
A lógica é simples: nos próximos dez anos ou mais, a Anthropic consumirá quase US$ 900 bilhões em capacidade computacional e infraestrutura — a nuvem do Google, as GPUs da Nvidia, os chips da AMD, a fabricação da TSMC e o leasing da Broadcom. Em vez de esperar que ela pague as contas parceladamente, é melhor garantir sua fidelidade desde já por meio de participação acionária.
Assim, forma-se um ciclo fechado:
Fabricantes de chips vendem as pás → empresas de modelos obtêm financiamento → voltam para comprar pás → o valor contábil das fabricantes de chips aumenta
Isso não é irregular e tem uma lógica comercial real, mas implica uma coisa: subscrição estratégica ≠ demanda independente do mercado. Por mais robustes que sejam as encomendas, a descoberta de preços não é totalmente determinada pelo mercado.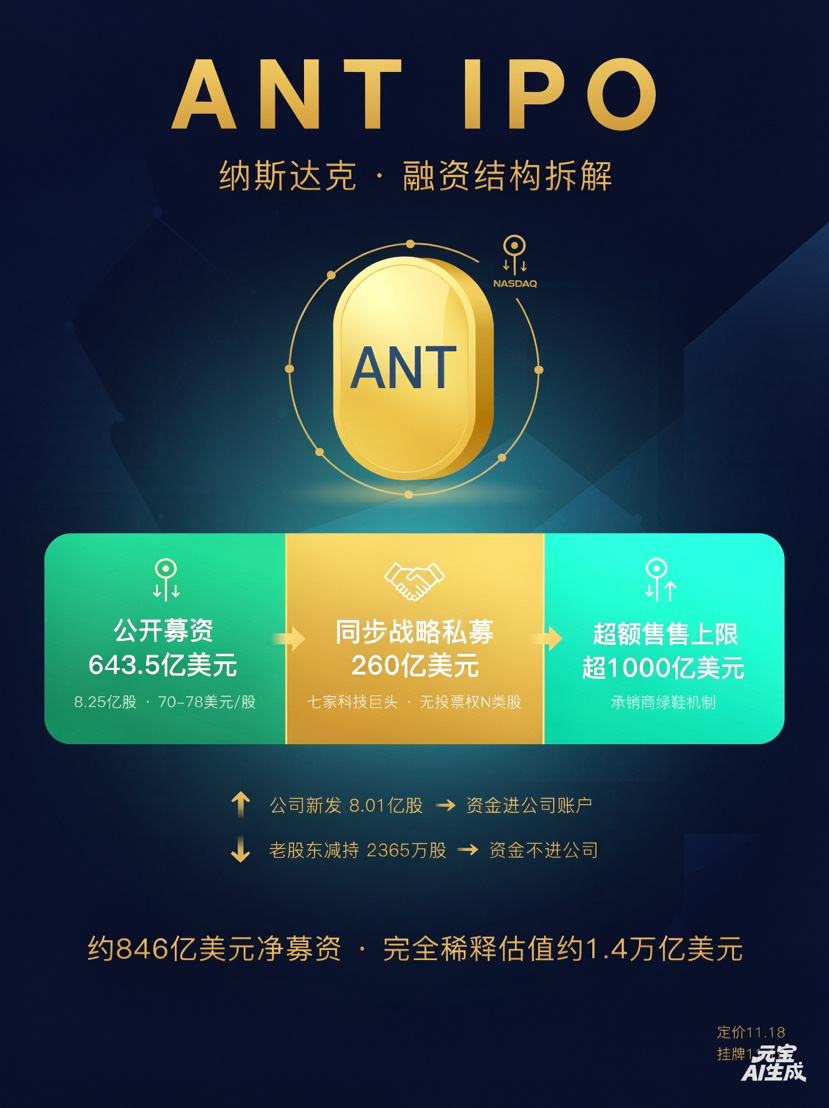
III. A receita impressiona, mas as contas impressionam ainda mais
Um dos comparativos do prospecto mais facilmente ignorados pelos influenciadores financeiros:
Receita
• Receita dos três primeiros trimestres de 2026: US$ 33,2 bilhões, alta de cerca de 1.200% em relação ao ano anterior
• US$ 17 bilhões apenas no Q3, alta de 47% em relação ao Q2 (no Q2, a alta trimestral foi de 144%; o crescimento está desacelerando)
• Ritmo anualizado de receita de US$ 81 bilhões até o fim de outubro
Custos
• Compromissos assinados de compra/locação de capacidade computacional e infraestrutura: cerca de US$ 895,4–900,9 bilhões
• Cerca de US$ 451,6 bilhões desses compromissos vencem até 2030; aproximadamente US$ 70,7 bilhões vencem nos próximos 12 meses
• Caixa, investimentos de curto prazo e linhas de crédito: cerca de US$ 146,6 bilhões
Atenção a duas armadilhas de interpretação:
1. US$ 81 bilhões é o ritmo anualizado de receita, não a receita anual efetivamente realizada; o valor é estimado com base no uso dos últimos 28 dias.
2. US$ 900 bilhões não são dívida, mas compromissos de contratos de longo prazo; uma parcela considerável é “irrevogável”, o que os torna extremamente rígidos.
O lucro operacional ajustado no Q3 foi de cerca de US$ 2,5 bilhões, com margem de 15%, mostrando que o modelo está funcionando. Mas o prejuízo líquido GAAP nos três primeiros trimestres foi de US$ 104 bilhões, principalmente devido a variações no valor justo de títulos conversíveis e derivativos — isso não consome caixa, mas continuará pressionando os resultados contábeis.
A contradição central: a cada vez que a receita dobra, os compromissos com capacidade computacional podem quadruplicar. Para que a lei de escala continue valendo, é preciso que os modelos continuem saltando de geração, que a disposição dos clientes para pagar não desabe e que os concorrentes não derrubem os preços.
IV. Você compra ANT, mas, na verdade, não tem controle sobre a Anthropic
Como uma corporação de benefício público (PBC) de Delaware, a estrutura de governança da Anthropic é completamente diferente da de uma empresa de tecnologia comum:
• A LLC dos fundadores detém 1 ação de Classe F → garante permanentemente 50,1% dos direitos de voto
• O fundo fiduciário de interesses de longo prazo (LTBT), por meio de ações de Classe T → controla a maioria das cadeiras do conselho
• Acionistas ordinários de Classe A: têm direito aos lucros, mas seus direitos de voto são limitados a menos de 49,9%
Em outras palavras: você pode comprar e vender ANT no mercado secundário e lucrar com o crescimento dos resultados, mas os acionistas ordinários não decidem se a empresa aceitará um grande contrato, onde traçará os limites de segurança dos modelos ou quanto gastará na construção de data centers.
O que isso significa para a avaliação: o “prêmio de controle” da ANT é negativo. O mercado só pode precificá-la com base no fluxo de caixa descontado, não atribuir um prêmio a uma história de reestruturação do controle.
V. O que o mercado está apostando perto da data de precificação
O documento saiu em 10 de novembro; em 11 de novembro, o Financial Times noticiou que os coordenadores consideravam ultrapassar o teto de US$ 78, elevando a avaliação-alvo para US$ 1,5 trilhão ou mais.
Mas não confunda “boas encomendas durante o roadshow” com “a ação certamente vai subir após a abertura do capital”:
• As ordens de investidores institucionais durante o roadshow têm período de bloqueio e podem envolver sinergias estratégicas; não equivalem a um teste real da pressão vendedora no mercado secundário após a abertura
• Os rumores no mercado cinza falam em uma avaliação de US$ 1,8 trilhão, mas isso se deve, em grande parte, à promoção de revendas de SPVs por corretoras; a Anthropic já deixou claro que não endossa algumas cotações do mercado secundário
• Contexto macroeconômico atual: alta dos rendimentos dos títulos do Tesouro dos EUA, volatilidade das ações de tecnologia e mudança de foco do setor de IA, de “olhar para a receita” para “olhar para o prazo de retorno”
Três cenários possíveis:
• Otimista: preço de US$ 78–85, alta de 15%–25% no primeiro dia, impulsionando uma nova reavaliação das ações da Nvidia, Broadcom e Google
• Neutro: preço em torno de US$ 80, oscilação de ±10% no primeiro dia e espera pelos resultados do Q4 para confirmar o ritmo de crescimento
• Sob pressão: se o preço superar as expectativas, mas a ação abrir abaixo do preço de oferta, isso mostrará que as “ordens estratégicas” não sustentam a avaliação; toda a cadeia de infraestrutura de IA poderá sofrer uma forte reavaliação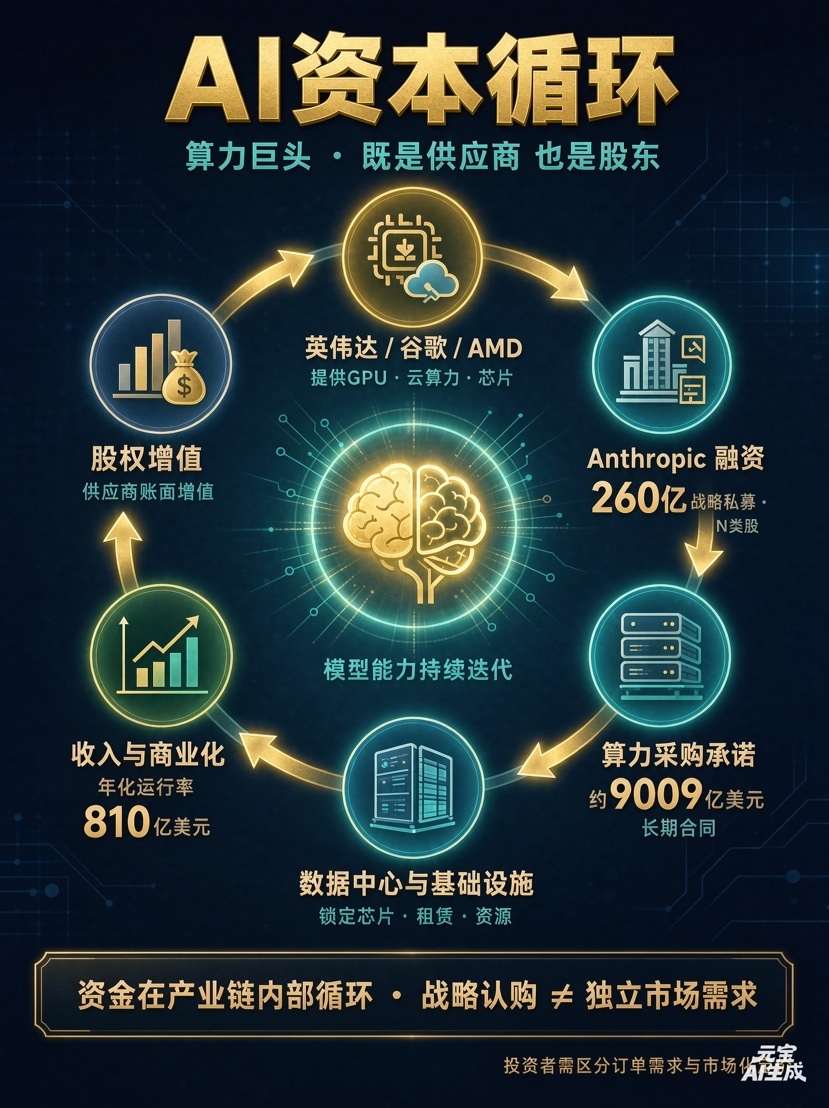
VI. Estratégia de operação e limites de risco (sem recomendações de compra ou venda, apenas um quadro de análise)
1. Para a própria ANT: não corra para comprar na abertura; espere uma “segunda precificação”
• Não persiga a euforia do primeiro dia: nos três primeiros dias após o IPO, o preço é dominado pelos formadores de mercado e pelo sentimento dos investidores de varejo; não reflete a precificação dos fundamentos
• Período de observação: 2–4 semanas após a listagem; acompanhe três indicadores — giro médio diário, desconto em grandes transações institucionais e se a receita anualizada do Q4 se mantém acima de US$ 80 bilhões
• Limite de posição: para uma única líder de IA ainda não lucrativa, recomenda-se não ultrapassar 3%–5% da carteira de ações e usar apenas dinheiro que você possa se dar ao luxo de perder
2. Para a cadeia do setor de IA: exposição mais “direta” do que comprar ANT
Se você acredita na infraestrutura de IA, mas não quer assumir os riscos de governança e avaliação da Anthropic, pode considerar diferentes segmentos:
• Hardware de ponta: Nvidia, Broadcom, TSMC e AMD — maior visibilidade dos pedidos, mas as avaliações já incorporam expectativas otimistas; adequado para compras escalonadas durante correções
• Memória e módulos ópticos: cadeia da Micron, Seagate/Western Digital e empresas chinesas de comunicação óptica — alto potencial de valorização, mas maior volatilidade; adequado para posições pequenas impulsionadas por eventos
• Nuvem e aplicações: Google, Microsoft e AWS — oferecem exposição à Anthropic e, ao mesmo tempo, contam com seus próprios fluxos de caixa como proteção
3. Indicadores de stop loss e validação
Acompanhe quatro sinais; reduza a posição se qualquer um deles piorar:
• Se a participação na receita de produtos de agentes, como o Claude Code, continua aumentando (isso determina se a empresa consegue manter o preço médio)
• Se a margem operacional ajustada do Q4 cai para menos de 10%
• Se o ritmo de cumprimento dos compromissos com capacidade computacional acelera (o consumo de caixa fica acima do previsto)
• Se a avaliação da próxima rodada de financiamento da OpenAI continua sendo reduzida (o parâmetro de comparação do setor está perdendo força)
4. O maior risco não é “cair”, mas “ficar muito tempo sem subir”
• A avaliação já antecipa de 3 a 5 anos de forte crescimento
• Os acionistas ordinários não têm poder de controle
• Se a demanda enfraquecer no ciclo da capacidade computacional, os compromissos fixos se tornarão um fardo pesado
• Se os juros não caírem, a taxa de desconto das ações de crescimento de longa duração continuará sob pressão
VII. Conclusão: não se trata de comprar uma empresa de IA, mas de apostar “quanto valerá a IA no futuro”
Nos últimos dois anos, o mercado negociou com base na pergunta “quanto a IA pode criar no futuro?”. A abertura de capital da ANT inverte a questão: quanto capital é preciso desembolsar agora por esse futuro?
Se a ANT se mantiver perto de US$ 1,5 trilhão, isso indicará que o capital ainda está disposto a continuar investindo na lei de escala, elevando o patamar de avaliação de todo o setor de IA. Se o mercado começar a questionar o prazo de retorno da conta de US$ 900 bilhões em capacidade computacional, quem será reavaliada não é apenas a Anthropic, mas toda a rede de relações em torno da capacidade computacional — Nvidia, Google e Microsoft incluídas.
⚠️ Uma frase que todo investidor de varejo deveria guardar: o investimento de US$ 26 bilhões dos acionistas estratégicos não significa que você deva acompanhá-los com toda a sua carteira. Entre a demanda visível e os retornos que podem ser efetivamente realizados há toda uma curva de depreciação da infraestrutura.
Preço definido em 18 de novembro; listagem em 19 de novembro. O verdadeiro drama não é quanto a ação sobe na abertura, mas se, no primeiro trimestre de resultados após a listagem, o mercado continuará disposto a pagar pela “taxa de execução”.#CPI高于预期,美股与BTC再度承压 #Zcash自9月以来首次跌破1000美元 #Strategy或遭MSCI剔除,面临最高28亿美元卖盘 #Anthropic拒绝延期IPO,本周路演估值几何? #比特币ETF11月净流出16亿美元 $BTC


