#anthropic拒绝延期ipo,本周路演估值几何?
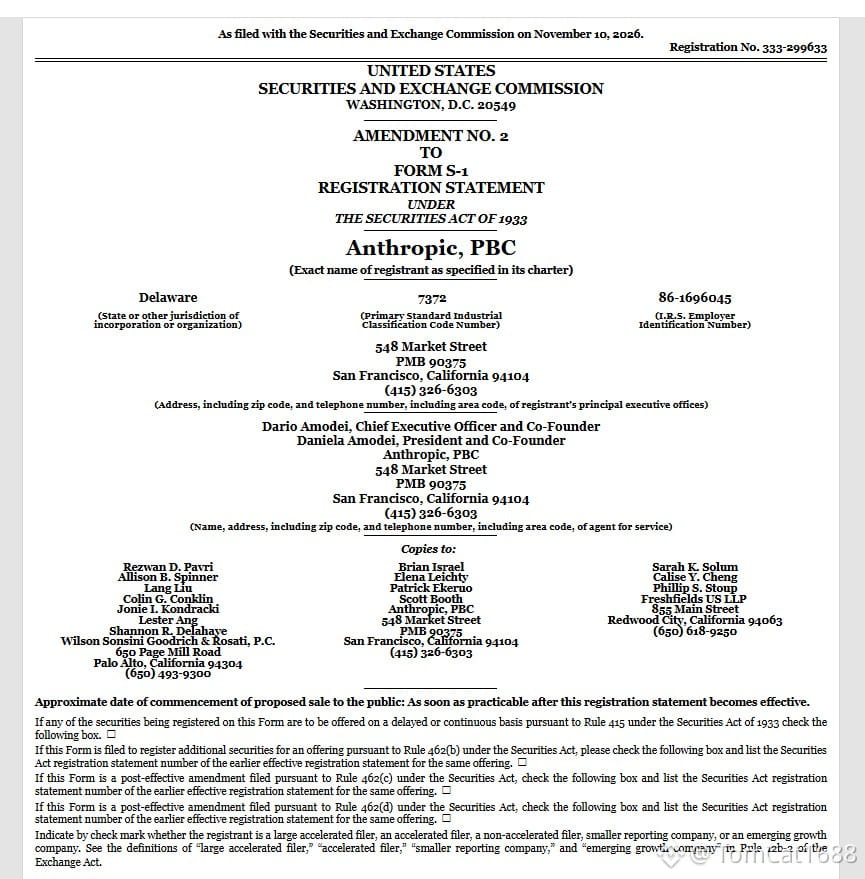
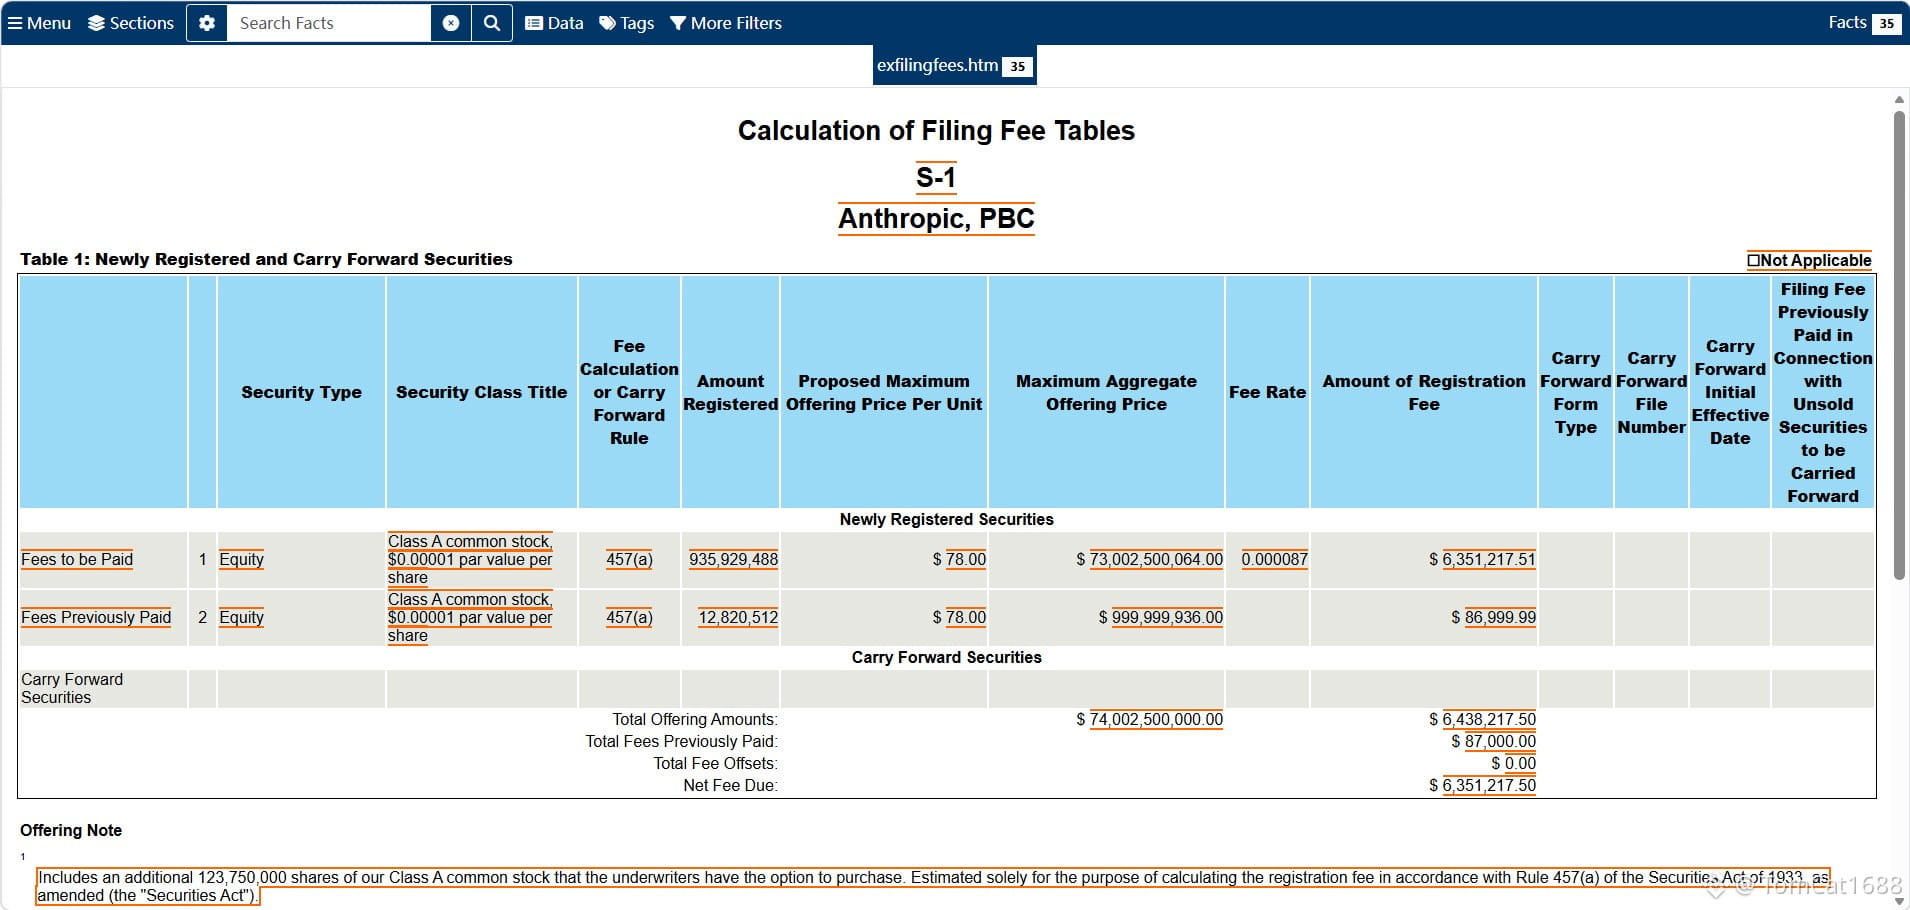
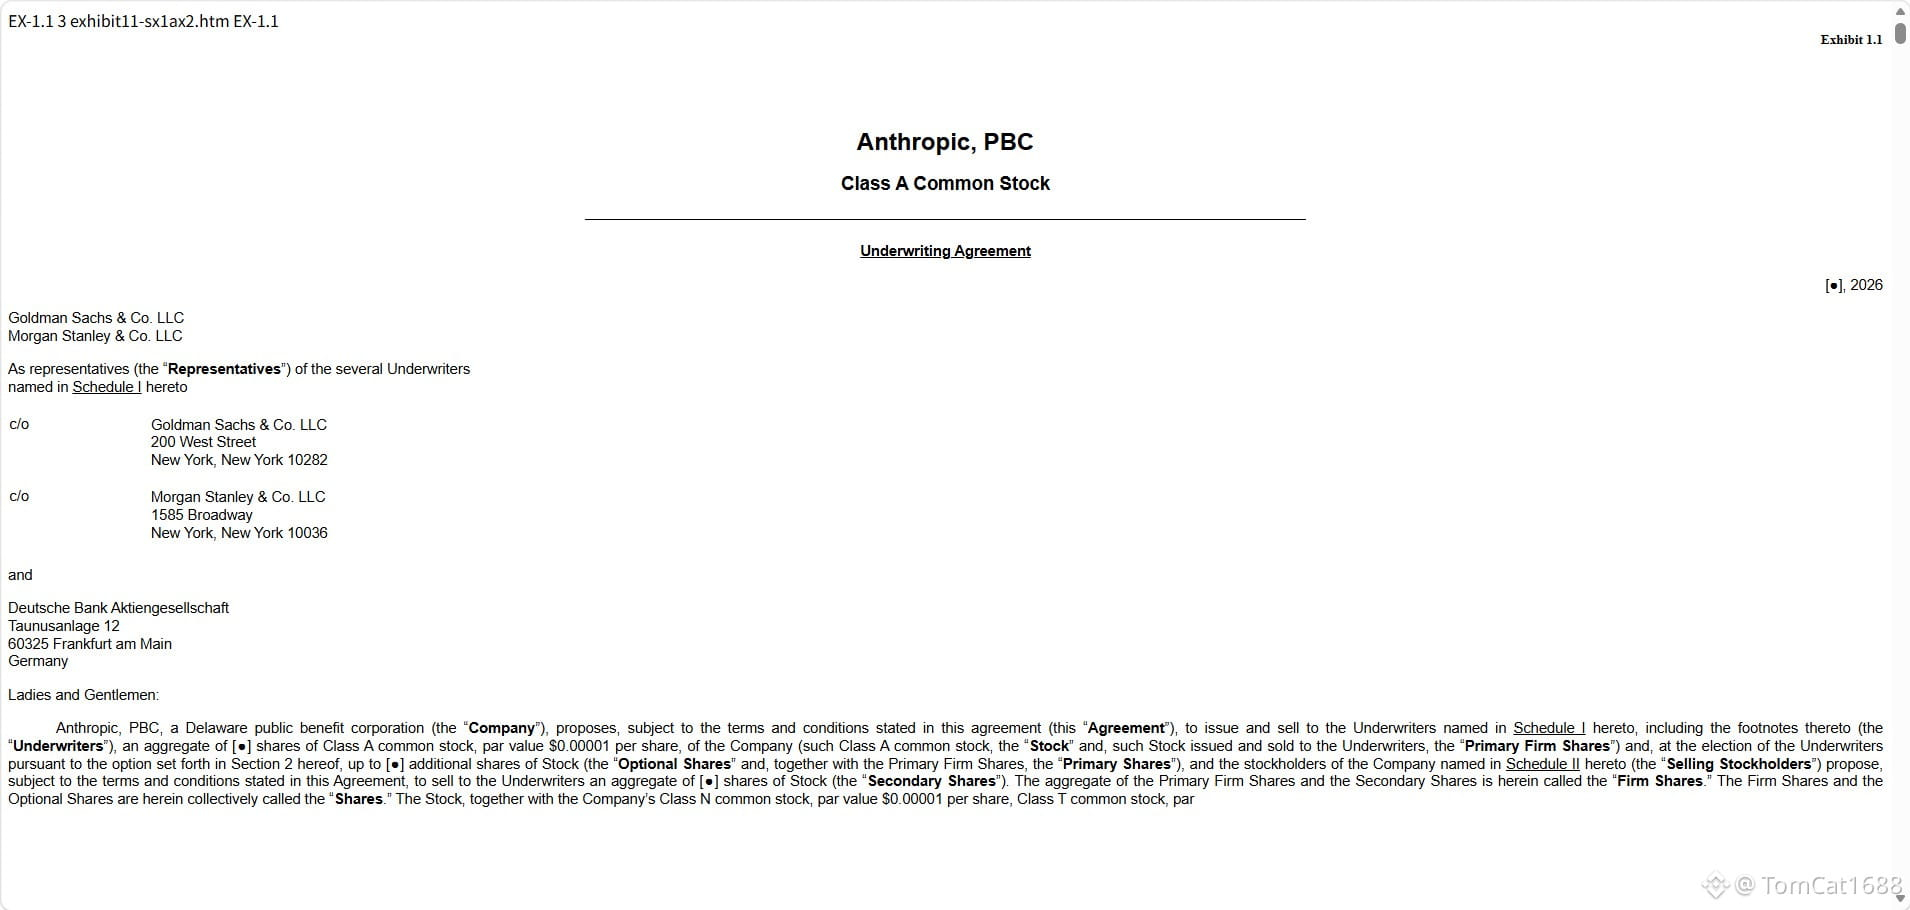
A Anthropic não adiou. O roadshow começou conforme o previsto em 10 de novembro, com a emissão de 825 milhões de ações e uma faixa de preço de US$ 70 a US$ 78. No limite superior, a avaliação totalmente diluída chega a US$ 1,405 trilhão. A definição do preço será em 18 de novembro, e a estreia na Nasdaq, no dia 19.
Ainda na semana passada, investidores diziam que US$ 1,5 trilhão seria difícil de alcançar. Mas o livro de ofertas já está coberto dentro da faixa de preço. O mercado temia que a oferta não saísse, mas a empresa iniciou o roadshow no prazo.
Com uma avaliação de US$ 1,4 trilhão e uma receita anualizada de US$ 81 bilhões no fim de outubro, a relação preço/vendas é de cerca de 17 vezes. Na rodada de financiamento de maio, a avaliação foi de US$ 965 bilhões, com receita anualizada de cerca de US$ 45 bilhões — uma relação preço/vendas superior a 20 vezes. A avaliação subiu mais de 40%, mas o múltiplo caiu. Uma relação preço/vendas de 17 vezes não é barata, mas é mais baixa que a da rodada de maio.
É daí que vem a confiança para seguir o plano original. A receita está crescendo mais rápido que a avaliação, e o IPO ainda pode acontecer antes do da OpenAI, garantindo à empresa o poder de definir o preço da primeira ação de IA dos Estados Unidos.
A abertura de capital traz dinheiro, mas as contas seguintes são mais difíceis. O prospecto prevê compromissos de longo prazo com capacidade computacional de US$ 895,4 bilhões. Este IPO pode levantar até US$ 64,3 bilhões; somados aos US$ 26 bilhões da alocação estratégica, são US$ 90,4 bilhões — apenas um décimo dos compromissos com capacidade computacional. A avaliação de US$ 1,4 trilhão pressupõe que a empresa continuará crescendo; os lucros ainda não se concretizaram.
No terceiro trimestre, a receita foi de US$ 17 bilhões e a margem operacional ajustada, de 15%, mas, pelo padrão GAAP, ainda foi negativa em 3%. Se o primeiro balanço após a abertura de capital não sustentar essa margem, uma relação preço/vendas de 17 vezes parecerá muito cara.
A Anthropic não adiou. O roadshow começou conforme o previsto em 10 de novembro, com a emissão de 825 milhões de ações e uma faixa de preço de US$ 70 a US$ 78. No limite superior, a avaliação totalmente diluída chega a US$ 1,405 trilhão. A definição do preço será em 18 de novembro, e a estreia na Nasdaq, no dia 19.
Ainda na semana passada, investidores diziam que US$ 1,5 trilhão seria difícil de alcançar. Mas o livro de ofertas já está coberto dentro da faixa de preço. O mercado temia que a oferta não saísse, mas a empresa iniciou o roadshow no prazo.
Com uma avaliação de US$ 1,4 trilhão e uma receita anualizada de US$ 81 bilhões no fim de outubro, a relação preço/vendas é de cerca de 17 vezes. Na rodada de financiamento de maio, a avaliação foi de US$ 965 bilhões, com receita anualizada de cerca de US$ 45 bilhões — uma relação preço/vendas superior a 20 vezes. A avaliação subiu mais de 40%, mas o múltiplo caiu. Uma relação preço/vendas de 17 vezes não é barata, mas é mais baixa que a da rodada de maio.
É daí que vem a confiança para seguir o plano original. A receita está crescendo mais rápido que a avaliação, e o IPO ainda pode acontecer antes do da OpenAI, garantindo à empresa o poder de definir o preço da primeira ação de IA dos Estados Unidos.
A abertura de capital traz dinheiro, mas as contas seguintes são mais difíceis. O prospecto prevê compromissos de longo prazo com capacidade computacional de US$ 895,4 bilhões. Este IPO pode levantar até US$ 64,3 bilhões; somados aos US$ 26 bilhões da alocação estratégica, são US$ 90,4 bilhões — apenas um décimo dos compromissos com capacidade computacional. A avaliação de US$ 1,4 trilhão pressupõe que a empresa continuará crescendo; os lucros ainda não se concretizaram.
No terceiro trimestre, a receita foi de US$ 17 bilhões e a margem operacional ajustada, de 15%, mas, pelo padrão GAAP, ainda foi negativa em 3%. Se o primeiro balanço após a abertura de capital não sustentar essa margem, uma relação preço/vendas de 17 vezes parecerá muito cara.