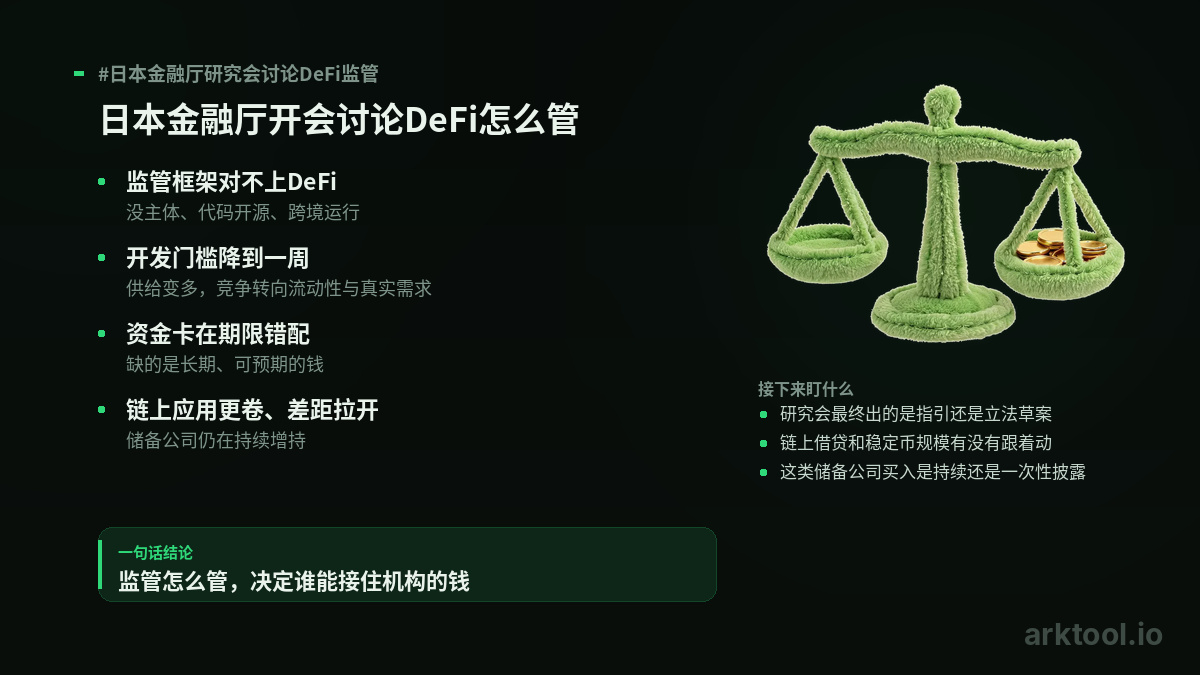
O grupo de estudos da Agência de Serviços Financeiros do Japão começou a discutir a regulamentação de DeFi. A questão principal não é se deve haver regulamentação, mas como regulamentar.
Os protocolos de finanças descentralizadas não têm uma entidade operadora claramente definida, seu código é aberto e, uma vez implantados, podem funcionar sem intermediários e sem necessidade de autorização, além de operar além das fronteiras. O modelo tradicional, baseado em instituições licenciadas, sedes e relatórios, não se aplica a eles.
Isso traz duas consequências em cadeia.
A primeira é a barreira de entrada. Hoje, um protocolo de negociação descentralizado pode ser desenvolvido e colocado em funcionamento em um único fim de semana. Com o aumento da oferta, a concorrência deixa de girar em torno de ser possível ou não criar o projeto e passa a depender de haver liquidez e demanda real, e de ele conseguir sobreviver no longo prazo. Com regras mais claras, a barreira de entrada pode até subir para os projetos capazes de captar recursos reais.
A segunda é o capital. O antigo problema do crédito em DeFi é o descasamento de prazos: é possível tomar emprestados dezenas de milhões de dólares, mas não conseguir garantir financiamento por um ano. O problema não é a falta de dinheiro, mas a falta de recursos de longo prazo, previsíveis e reconhecidos pelos reguladores.
Para a blockchain $SOL , o impacto se concentra em dois pontos: os aplicativos de negociação enfrentarão uma concorrência ainda mais acirrada, mas os projetos realmente capazes de captar recursos institucionais se destacarão. As instituições já estão agindo: uma empresa de reserva listada na bolsa dos EUA informou que aumentou suas reservas em 8,881 unidades na semana passada, elevando o total para mais de 2,6 milhões.
Daqui para a frente, acompanhe três coisas: se o grupo de estudos japonês apresentará orientações ou um projeto de lei; se o volume de empréstimos on-chain e de stablecoins também mudará; e se as compras dessas empresas de reserva serão contínuas ou se essa divulgação foi pontual.
#日本金融厅研究会讨论DeFi监管
Os protocolos de finanças descentralizadas não têm uma entidade operadora claramente definida, seu código é aberto e, uma vez implantados, podem funcionar sem intermediários e sem necessidade de autorização, além de operar além das fronteiras. O modelo tradicional, baseado em instituições licenciadas, sedes e relatórios, não se aplica a eles.
Isso traz duas consequências em cadeia.
A primeira é a barreira de entrada. Hoje, um protocolo de negociação descentralizado pode ser desenvolvido e colocado em funcionamento em um único fim de semana. Com o aumento da oferta, a concorrência deixa de girar em torno de ser possível ou não criar o projeto e passa a depender de haver liquidez e demanda real, e de ele conseguir sobreviver no longo prazo. Com regras mais claras, a barreira de entrada pode até subir para os projetos capazes de captar recursos reais.
A segunda é o capital. O antigo problema do crédito em DeFi é o descasamento de prazos: é possível tomar emprestados dezenas de milhões de dólares, mas não conseguir garantir financiamento por um ano. O problema não é a falta de dinheiro, mas a falta de recursos de longo prazo, previsíveis e reconhecidos pelos reguladores.
Para a blockchain $SOL , o impacto se concentra em dois pontos: os aplicativos de negociação enfrentarão uma concorrência ainda mais acirrada, mas os projetos realmente capazes de captar recursos institucionais se destacarão. As instituições já estão agindo: uma empresa de reserva listada na bolsa dos EUA informou que aumentou suas reservas em 8,881 unidades na semana passada, elevando o total para mais de 2,6 milhões.
Daqui para a frente, acompanhe três coisas: se o grupo de estudos japonês apresentará orientações ou um projeto de lei; se o volume de empréstimos on-chain e de stablecoins também mudará; e se as compras dessas empresas de reserva serão contínuas ou se essa divulgação foi pontual.
#日本金融厅研究会讨论DeFi监管