
O sistema de negociação de ações de Wall Street, em funcionamento há décadas, pode estar prestes a receber um novo participante: o AMM.
Em 10 de novembro, a Uniswap Labs publicou um artigo (Building a Tokenized Securities Venue on Uniswap) analisando a mais recente “isenção para inovação” (Innovation Exemption) da SEC dos EUA e convidando publicamente emissores de valores mobiliários, operadores de plataformas de negociação e provedores de liquidez a construir um mercado de valores mobiliários on-chain com base na Uniswap.
O que merece atenção neste artigo não é quantos tokens de ações a Uniswap está prestes a lançar, mas o fato de ela começar a se posicionar como infraestrutura de negociação para o mercado tradicional de valores mobiliários.
De DEX de cripto a infraestrutura de negociação de ações dos EUA, esta pode ser a maior expansão dos limites de atuação da Uniswap desde sua fundação.
Um: a SEC deu ao AMM um passe de entrada para Wall Street
Em 17 de setembro, a SEC dos EUA publicou uma ordem de isenção regulatória com duração de cinco anos, introduzindo oficialmente as plataformas de negociação de valores mobiliários tokenizados (Tokenized Securities Venue, ou TSV).
As TSVs elegíveis podem negociar ações tokenizadas dos EUA em pools de liquidez de AMM permissionados em blockchains públicas, sem precisar se registrar como bolsas de valores tradicionais. Os provedores de liquidez que cumprirem os requisitos também poderão obter uma isenção específica do registro como corretor de valores mobiliários.
A isenção será válida até 17 de setembro de 2031.
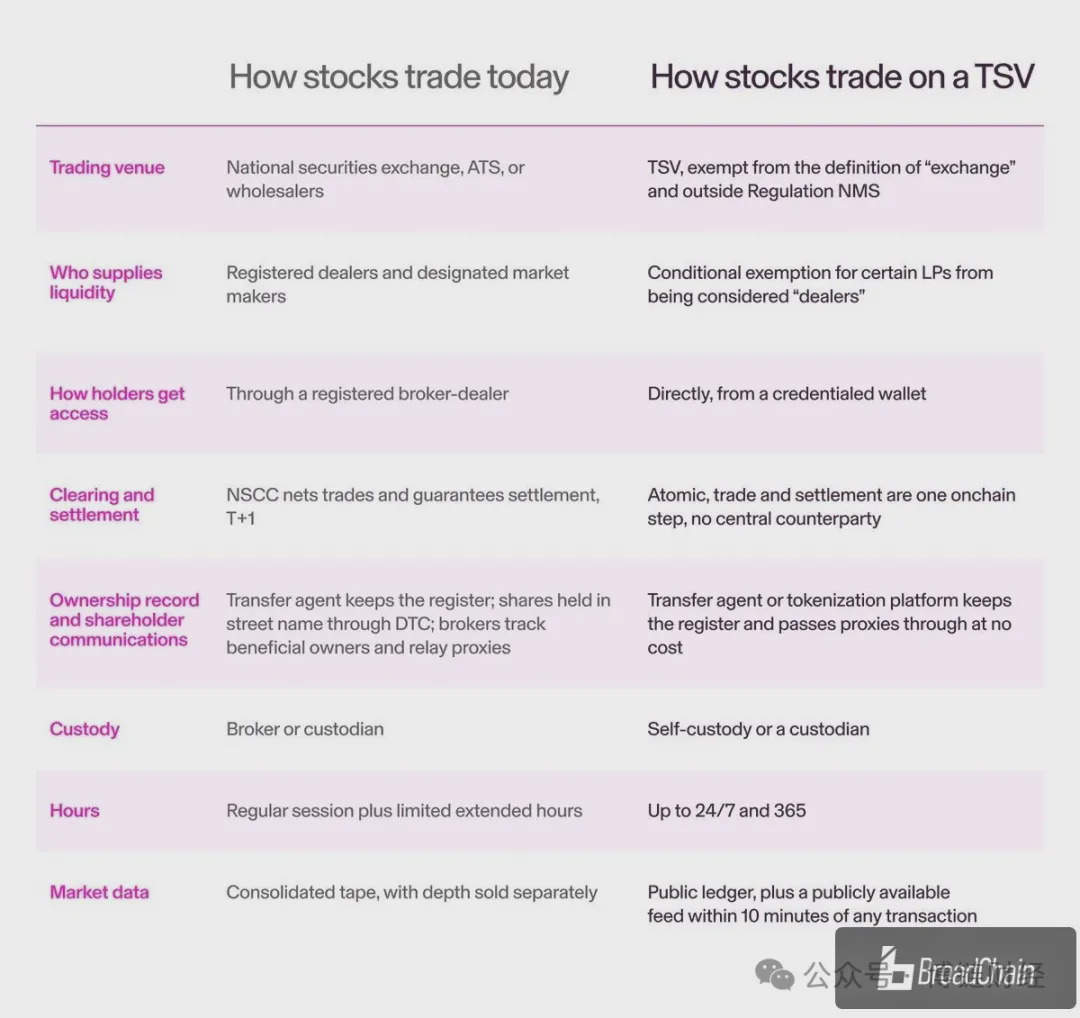
Mas isso não significa uma liberalização total. As TSVs ainda precisam cumprir requisitos como verificação da identidade dos participantes, limites de volume de negociação, divulgação de informações, sincronização de suspensões de negociação e mecanismos de contestação por parte dos emissores.
Um ponto é especialmente importante:
Os tokens de ações que se enquadrarem nesse marco de isenção regulatória precisam conceder aos seus detentores os mesmos direitos que as ações tradicionais correspondentes.
Isso é fundamentalmente diferente de muitos produtos tokenizados disponíveis até agora no mercado, que oferecem apenas exposição ao preço das ações.
No passado, os usuários talvez detivessem apenas um token que acompanhava o preço das ações da Nvidia. No futuro, os valores mobiliários tokenizados que cumprirem os requisitos poderão conferir os direitos de acionista correspondentes às ações subjacentes.
Isso significa que a tokenização de ações está deixando de apenas espelhar preços e avançando rumo à representação on-chain de direitos reais sobre valores mobiliários.
Dois: por que a Uniswap pode se beneficiar?
A negociação tradicional de ações dos EUA depende de livros de ordens.
As corretoras são responsáveis pelo encaminhamento de ordens; as bolsas ou os formadores de mercado, pela execução das negociações; e as instituições de compensação e custódia, pela liquidação.
Já o AMM usado pela Uniswap gerencia pools de liquidez por meio de contratos inteligentes para realizar trocas de ativos.
Esse mecanismo traz algumas mudanças dignas de atenção.
Primeiro, as ações podem ser negociadas 24 horas por dia, 7 dias por semana.
Os pools de liquidez não precisam depender de horários fixos de negociação, como acontece nas bolsas tradicionais. Tecnicamente, podem funcionar sem interrupção, mas as negociações ainda precisam respeitar as suspensões de negociação de valores mobiliários e outras restrições regulatórias.
Segundo, a formação de mercado não dependerá exclusivamente de instituições profissionais tradicionais.
Os participantes elegíveis podem fornecer ativos aos pools de liquidez, participar da formação de mercado e obter receita com taxas.
Isso pode ampliar a oferta de liquidez, mas também significa que os provedores de liquidez precisam assumir riscos de oscilação de preços, perdas por arbitragem e vulnerabilidades de contratos inteligentes.
Terceiro, as ações não precisam ser negociadas apenas em dólares.
Por exemplo, tokens de ações da Nvidia podem formar pares de negociação com fundos tokenizados do S&P 500, fundos do mercado monetário ou até mesmo criptoativos.
Isso possibilita combinações de ativos e formas de gestão de liquidez pouco comuns nos mercados tradicionais de valores mobiliários.
No entanto, os AMMs não são naturalmente superiores aos livros de ordens. Para negociações de ações de alta frequência e grande volume, descoberta de preços, slippage, profundidade da liquidez e MEV continuam sendo desafios concretos.
Três: os Hooks da Uniswap v4 podem ser o elemento decisivo
O DeFi tradicional enfatiza o caráter permissionless: qualquer pessoa pode participar.
Mas o mercado de valores mobiliários é diferente.
Quem pode negociar, quais ações podem ser listadas e quando as negociações precisam ser suspensas: tudo isso está sujeito a exigências regulatórias.
Os Hooks da Uniswap v4 permitem justamente programar as regras do mercado
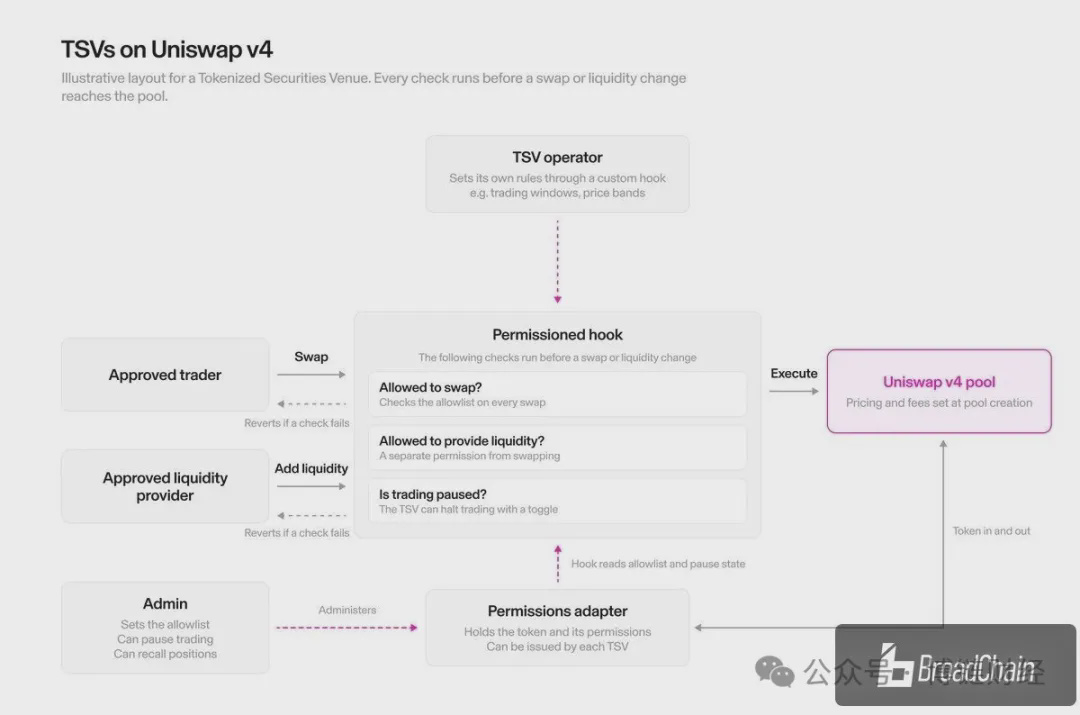
Com o Permissioned Pools Hook, os operadores podem definir:
somente endereços que concluíram o KYC ou que atendam aos requisitos podem negociar;
critérios de acesso para valores mobiliários e pares de negociação específicos;
suspensão das negociações conforme as exigências regulatórias;
regras personalizadas para atividades de negociação, taxas e pools de liquidez.
Em outras palavras, a Uniswap pode oferecer suporte a mercados de valores mobiliários sujeitos à regulação sem abrir mão da arquitetura AMM.
Este também é um passo importante na transição da Uniswap de um protocolo DeFi aberto para uma infraestrutura financeira de nível institucional.
Quatro: o volume de negociação de US$ 20 bilhões é apenas o começo; a verdadeira concorrência está apenas começando
Segundo informações divulgadas pela Uniswap Labs, o volume acumulado de negociação de tokens de ações no protocolo Uniswap já ultrapassou US$ 20 bilhões. Entre os projetos envolvidos estão Robinhood Stock Tokens, xStocks, Ondo e Dinari.
O mercado de tokens de ações na Robinhood Chain também está se desenvolvendo rapidamente.
A Uniswap informou que mais de 40 tokens de ações e ETFs criaram pools de negociação com SPY, com volume acumulado superior a US$ 900 milhões e cerca de 130 mil carteiras envolvidas.
Esses números mostram que as ações on-chain já ultrapassaram a fase puramente conceitual.
No entanto, o volume de negociação atual não significa que tudo esteja em conformidade com o novo marco de isenção da SEC, nem que todos esses produtos concedam aos usuários todos os direitos de acionista.
O que merece ainda mais atenção é que instituições financeiras tradicionais já começaram a entrar nesse setor.
Até 9 de novembro, o site da SEC listava quatro instituições que enviaram notificações de intenção de operar como TSV:
TSV LLC, OKXICE TSV, Kephas Corporation e Formation Securities LLC.
Isso significa que a concorrência entre plataformas de negociação de valores mobiliários on-chain já conta com participantes concretos.
No futuro, a concorrência não será apenas entre a Uniswap e outras DEXs: também envolverá bolsas, corretoras, custodiante, plataformas de tokenização de valores mobiliários e formadores de mercado tradicionais.
Cinco: para a UNI, uma grande oportunidade, mas não necessariamente um benefício direto para o token
Este é o ponto que os investidores mais precisam entender.
A adoção do protocolo Uniswap não significa que os detentores de UNI receberão automaticamente uma parte da receita.
Se, no futuro, um grande volume de negociações de ações for realizado pela Uniswap v4, os beneficiários mais diretos poderão ser:
primeiro, os operadores das plataformas de negociação, que obterão receita com os serviços de negociação;
segundo, os provedores de liquidez, que ganharão taxas ao fornecer ativos;
terceiro, o ecossistema Uniswap, que ampliará os efeitos de rede por meio do crescimento do volume de negociação e do número de desenvolvedores.
A capacidade da UNI de capturar valor dependerá do mecanismo de taxas do protocolo, das decisões de governança e de se a receita dos novos negócios será de fato repassada ao token.
Não se pode usar diretamente o valor de US$ 79 trilhões do mercado de ações dos EUA para estimar a avaliação da UNI.
Muito menos se deve considerar todo o volume de negociação de ações como um mercado que a Uniswap poderá conquistar no futuro.
O que realmente vale a pena acompanhar é: quantas TSVs adotarão efetivamente a Uniswap v4? Quanto volume de negociação e quantas taxas serão gerados? Quanto dessa receita o protocolo poderá reter?
Esses dados são mais importantes do que qualquer narrativa sobre RWA.
Seis: o objetivo da Uniswap não é disputar o volume de negociação de ações, mas a infraestrutura do mercado
Nos últimos anos, o aspecto mais discutido da tokenização de ações foi a emissão.
Quem consegue transformar ações da Apple, Nvidia e Tesla em tokens?
Mas a emissão de valores mobiliários é apenas o primeiro passo.
O que realmente determina se o mercado poderá ganhar escala são as etapas seguintes: negociação, formação de mercado, compensação, liquidação e integração com outros ativos financeiros.
A isenção para inovação anunciada pela SEC oferece, na prática, um novo marco para experimentar essas etapas.
Para a Uniswap, a oportunidade não se limita a criar mais alguns pools de negociação de ações: trata-se de fazer com que AMMs e Hooks se tornem uma infraestrutura de negociação que outras instituições financeiras possam usar diretamente.
É claro que esse caminho ainda enfrenta desafios regulatórios, de liquidez, relacionados aos direitos sobre os valores mobiliários e à comercialização.
Mas uma coisa já está clara: a Uniswap não se contenta mais em negociar apenas criptoativos.
Ela começa a tentar entrar na etapa mais central dos mercados de capitais tradicionais: a negociação.
No passado, Wall Street negociava ações por meio de livros de ordens.
No futuro, os AMMs poderão coexistir com os livros de ordens como uma estrutura de mercado alternativa.
O que realmente merece atenção não é se todas as ações dos EUA migrarão para a blockchain, mas quem terá a oportunidade de se tornar o protocolo subjacente dos sistemas de negociação de valores mobiliários da próxima geração.