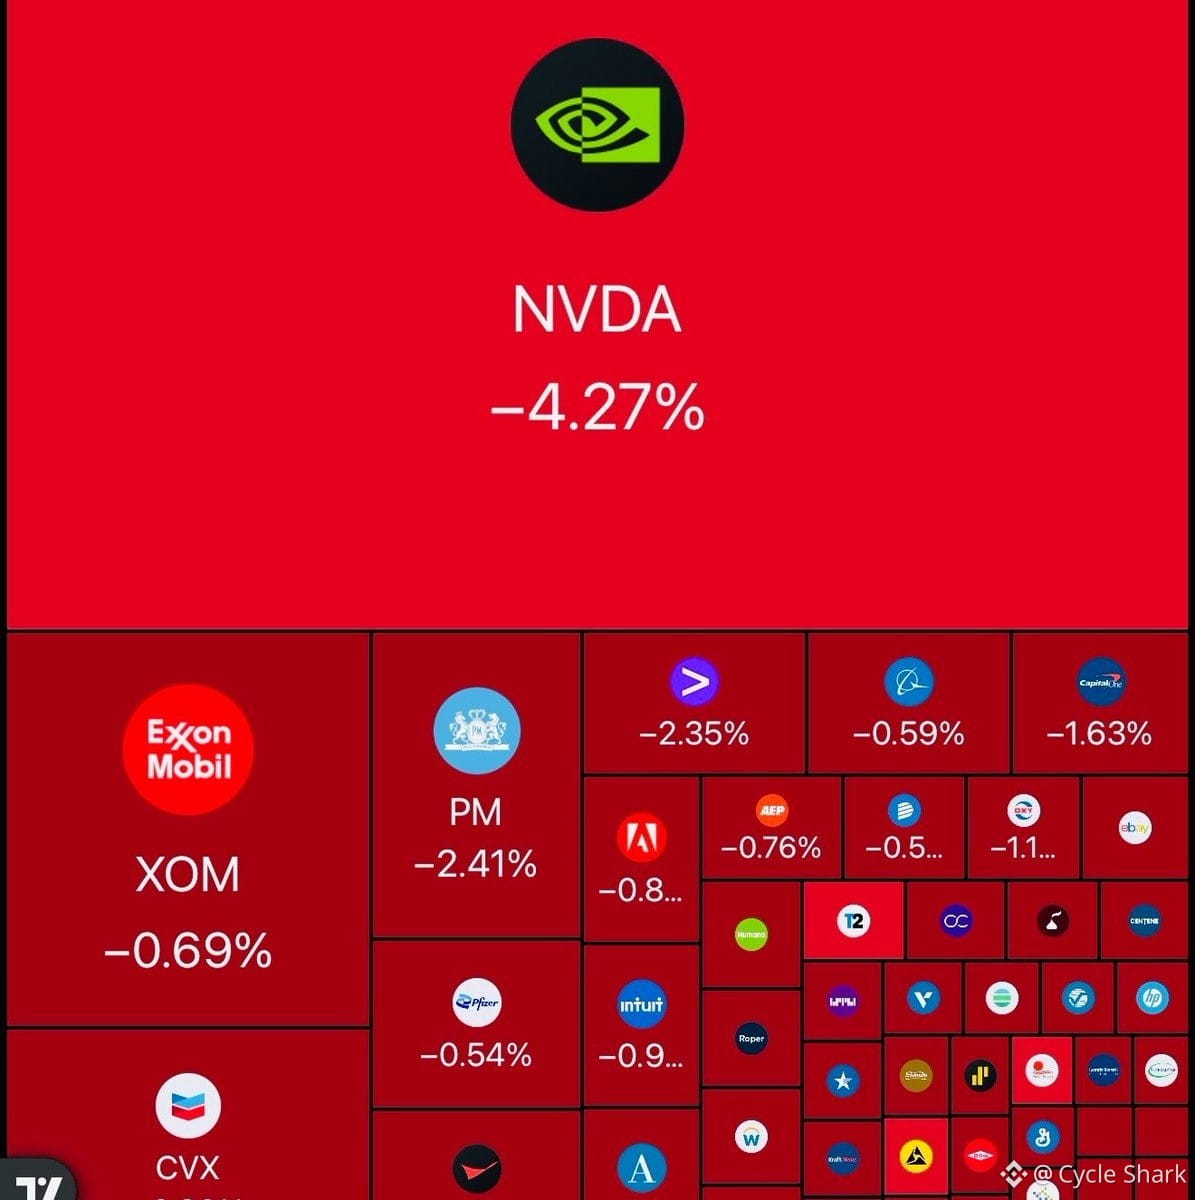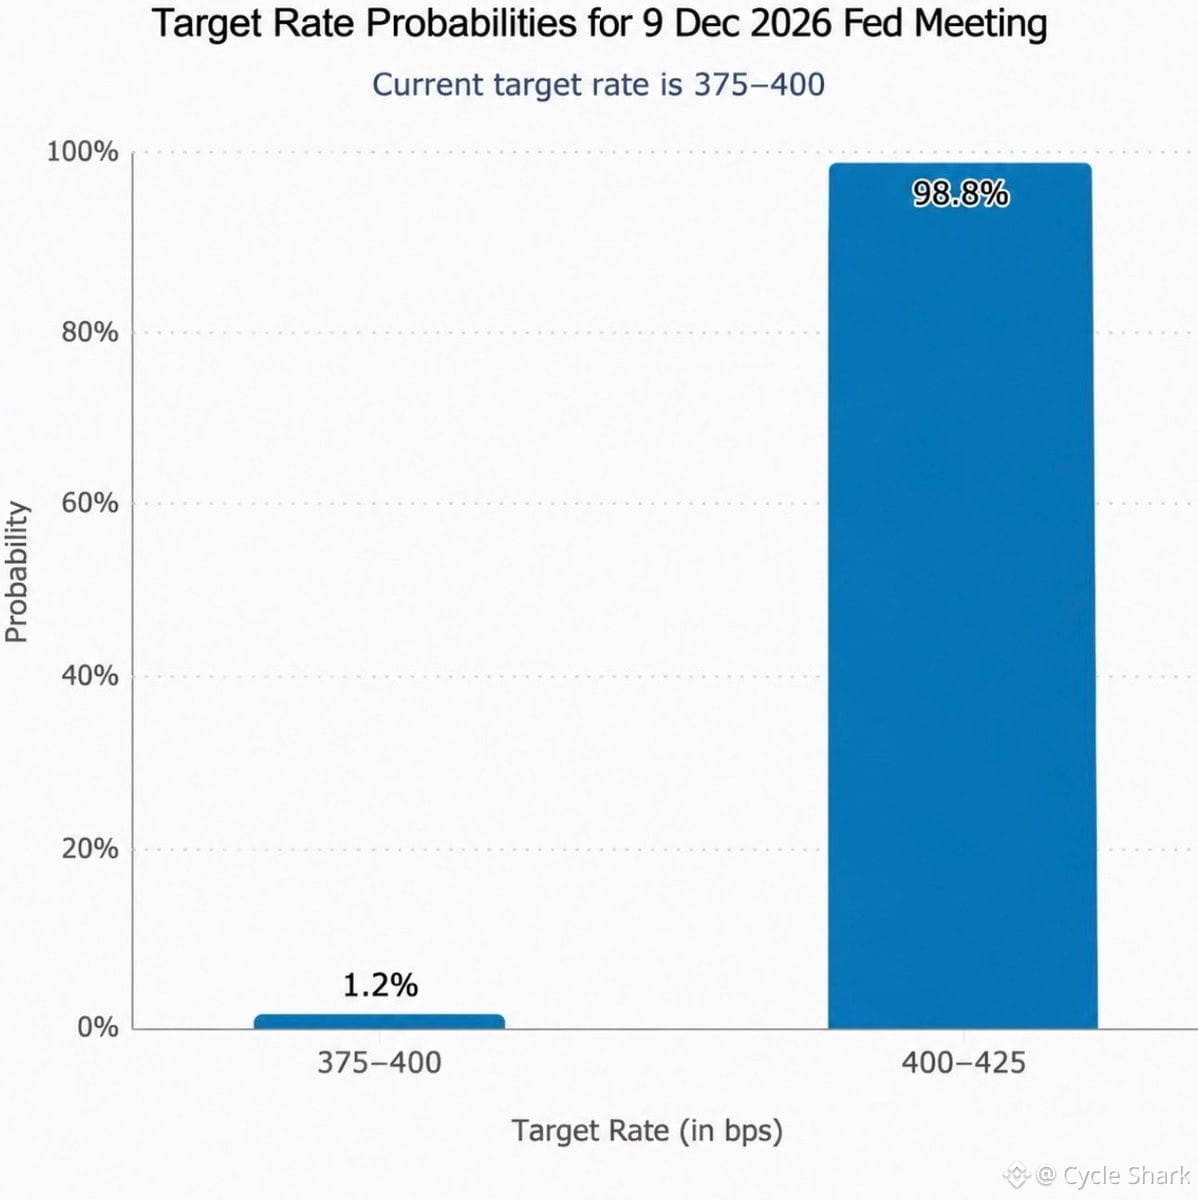
Os mercados acabaram de levar um golpe — US$ 600 bi evaporaram das ações americanas na abertura. O gatilho? As expectativas em relação ao Fed mudaram drasticamente, e agora os aumentos dos juros em dezembro voltaram à mesa.
Não é apenas um dia ruim: é uma mudança de regime em tempo real. Quando o mercado esperava cortes ou, pelo menos, uma pausa, de repente voltamos a encarar um novo aperto monetário. Isso representa uma reprecificação violenta do risco em todas as classes de ativos.
Pense no que isso significa para os fluxos de capital:
1. Juros mais altos = pressão para fortalecer o dólar = mais dificuldades para os ativos de risco no mundo todo
2. As expectativas de liquidez acabaram de ser esmagadas — a narrativa de "virada do Fed", que impulsionou as altas do primeiro trimestre, agora está em xeque
3. Criptomoedas, empresas de tecnologia em crescimento e tudo que é sensível à duração são os mais atingidos quando as expectativas de juros se invertem tão rapidamente
A verdadeira questão: é um blefe hawkish para esfriar os dados de inflação ou estamos mesmo entrando em outro ciclo de aperto monetário? Porque, se for a segunda opção, ainda não terminamos de sangrar. A aversão ao risco não é um evento de um dia só quando o Fed muda de tom.
Acompanhe de perto o rendimento dos títulos de 2 anos e o DXY. Se continuarem disparando, esses US$ 600 bi são só o começo.
Não é apenas um dia ruim: é uma mudança de regime em tempo real. Quando o mercado esperava cortes ou, pelo menos, uma pausa, de repente voltamos a encarar um novo aperto monetário. Isso representa uma reprecificação violenta do risco em todas as classes de ativos.
Pense no que isso significa para os fluxos de capital:
1. Juros mais altos = pressão para fortalecer o dólar = mais dificuldades para os ativos de risco no mundo todo
2. As expectativas de liquidez acabaram de ser esmagadas — a narrativa de "virada do Fed", que impulsionou as altas do primeiro trimestre, agora está em xeque
3. Criptomoedas, empresas de tecnologia em crescimento e tudo que é sensível à duração são os mais atingidos quando as expectativas de juros se invertem tão rapidamente
A verdadeira questão: é um blefe hawkish para esfriar os dados de inflação ou estamos mesmo entrando em outro ciclo de aperto monetário? Porque, se for a segunda opção, ainda não terminamos de sangrar. A aversão ao risco não é um evento de um dia só quando o Fed muda de tom.
Acompanhe de perto o rendimento dos títulos de 2 anos e o DXY. Se continuarem disparando, esses US$ 600 bi são só o começo.