
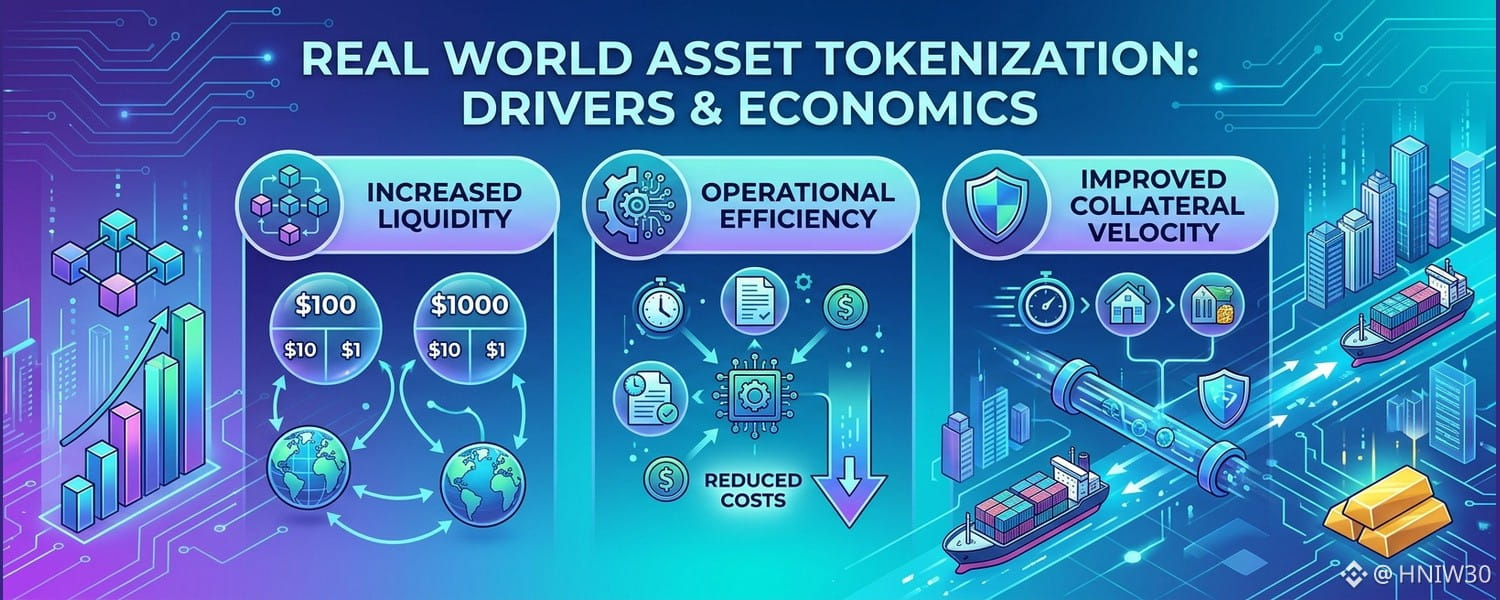
Os modelos de alocação de capital avaliam a divergência estrutural entre a administração tradicional de livros contábeis e as representações de ativos on-chain. No centro dessa estrutura está a tokenização de ativos do mundo real, que reconstrói os mecanismos financeiros, em vez de simplesmente envolver direitos em novos formatos. A comparação entre a contabilidade distribuída e os sistemas tradicionais de compensação mostra como diferentes incentivos estruturais alteram a emissão primária, os custos administrativos e a liquidez do mercado secundário.
Os mercados tradicionais de ativos ilíquidos costumam exigir descontos de liquidez, pois a transferência de participações acionárias, dívidas ou estoques tangíveis requer uma extensa conciliação manual. A tokenização altera essa dinâmica ao reduzir os valores mínimos de investimento por meio do fracionamento programático. Ao permitir a divisão em microunidades sem aumentar as despesas operacionais, os emissores podem ampliar a base de capital potencial, enquanto os investidores passam a ter acesso a estruturas de fluxo de caixa antes restritas.
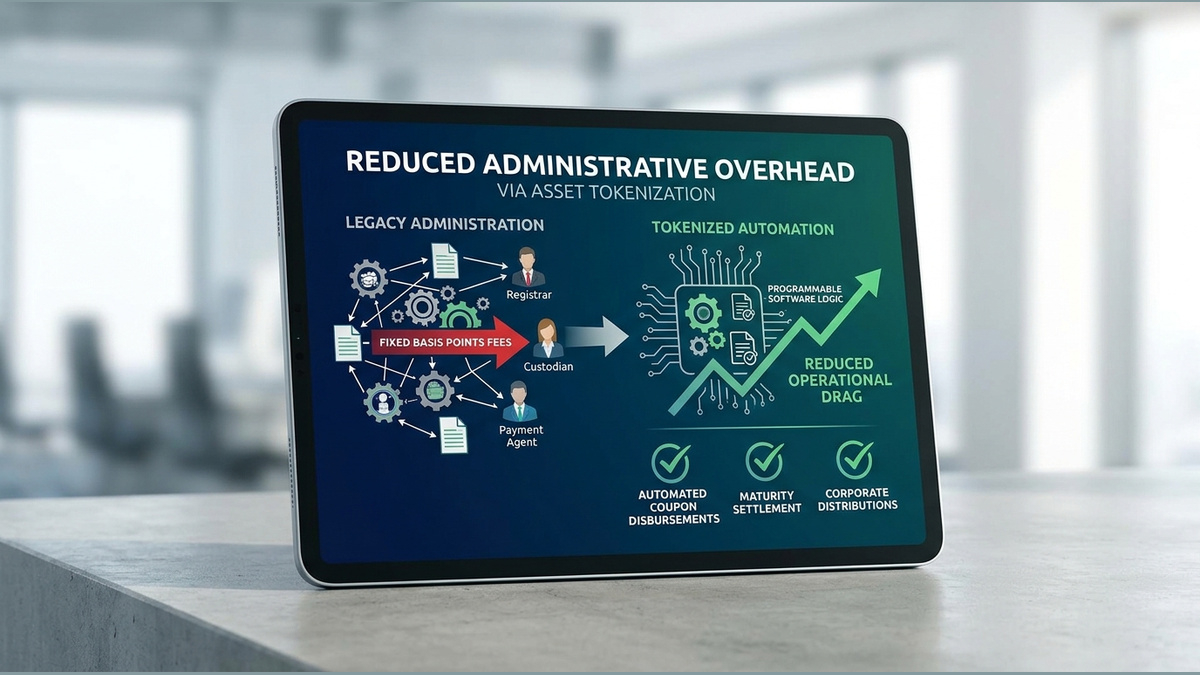
As despesas administrativas constituem outro ponto estrutural de comparação econômica. Na infraestrutura tradicional, redes de custódia, serviços de registro e agentes de pagamento capturam pontos-base fixos ao longo da vida de um título. Quando estruturados como lógica de software programável, os instrumentos tokenizados automatizam o pagamento de cupons, a liquidação no vencimento e as distribuições corporativas, reduzindo o atrito operacional e os custos recorrentes de manutenção do middle office.
A velocidade das garantias representa um mecanismo de incentivo fundamental nos sistemas de liquidação digital. Os instrumentos convencionais muitas vezes permanecem confinados em silos institucionais, imobilizando capital durante longos períodos de liquidação. Em contrapartida, as representações tokenizadas permitem uma liquidação atômica e simultânea. Essa velocidade estrutural possibilita a rápida realocação de garantias entre plataformas de liquidez com múltiplas partes, liberando capacidade de balanço que, de outra forma, permaneceria ociosa.
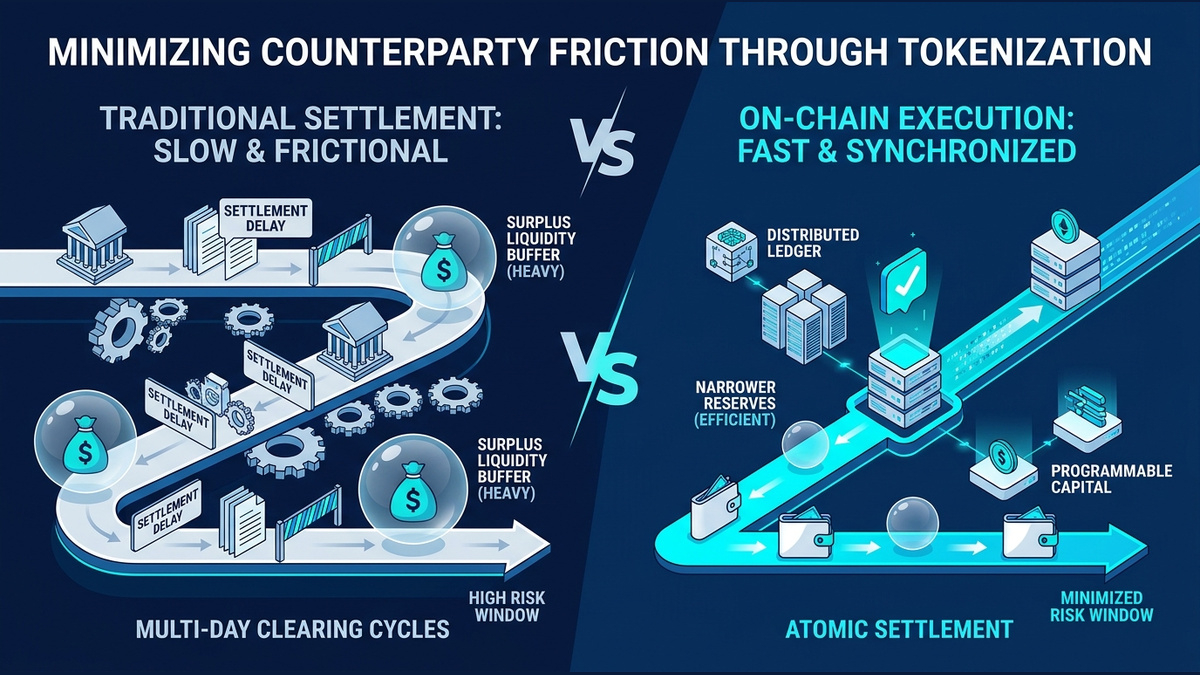
O atrito entre contrapartes também diminui consideravelmente com o uso de registros sincronizados. Os ciclos de compensação de vários dias exigem que os participantes do mercado mantenham reservas excedentes de liquidez para se protegerem contra inadimplências durante os intervalos de liquidação. Ao comprimir a compensação e a liquidação em transições simultâneas de estado, a execução on-chain minimiza o risco associado à janela de liquidação, permitindo que as instituições administrem o capital com reservas de proteção menores.
No entanto, as representações distribuídas introduzem despesas operacionais e concessões específicas. Vincular direitos físicos ou contratuais off-chain a um software criptográfico exige redes confiáveis de validação e verificação de garantias. Quando uma fonte de dados externa falha ou a custódia física se fragmenta, a perda de paridade prejudica a confiança do mercado. Esses custos de dependência off-chain representam uma despesa contínua que as estruturas centralizadas tradicionais abordam por meio de recursos legais.
Em última análise, a justificativa teórica para a tokenização se baseia na eficiência líquida do capital, e não em uma preferência tecnológica. Quando as economias administrativas e a composibilidade das garantias superam os custos técnicos de manutenção e os riscos de verificação, o capital pode se beneficiar da emissão programável. A eficiência de longo prazo depende de arquiteturas que aumentem a velocidade de transferência e, ao mesmo tempo, mantenham a certeza operacional sobre a titularidade legal subjacente.