
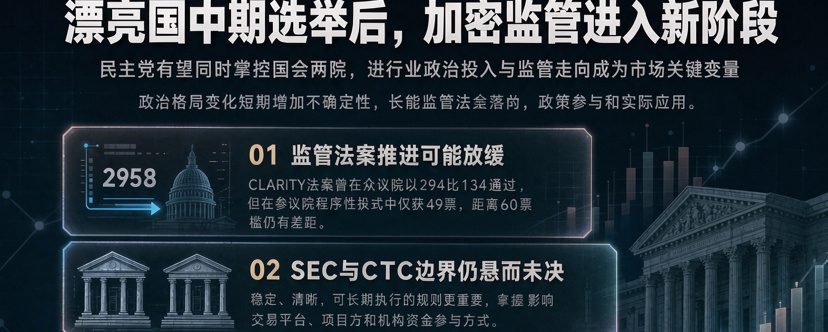
Após as eleições de meio de mandato, espera-se que os democratas assumam o controle das duas casas do Congresso. O projeto de lei CLARITY está paralisado, e a abordagem regulatória pode voltar a ficar sob a responsabilidade da SEC. O setor de criptomoedas passa de «correr para aproveitar os benefícios legislativos» para «se proteger do escrutínio e competir em conformidade». Diante do cenário atual, em que o BTC oscila em torno de US$ 76 mil e os ETFs registram saídas superiores a US$ 1,2 bilhão em uma única semana, este artigo analisa os principais sinais de fluxo de capital, regulação e setores a acompanhar daqui para a frente, além de apresentar um roteiro de ação para investidores comuns.
Com o fim das eleições de meio de mandato e a mudança no equilíbrio político em Washington, o setor de criptomoedas percebeu de repente que o vento favorável das políticas públicas, conquistado com lobby nos últimos dois anos, está perdendo força rapidamente.
O gasto político investido pelo setor neste ciclo foi de cerca de US$ 190 milhões (segundo dados da Public Citizen, aproximadamente US$ 189 milhões até o primeiro trimestre de 2026; outras estimativas chegam perto de US$ 200 milhões). A ideia era repetir o golpe duplo de “Congresso favorável às criptomoedas + ordens executivas” visto depois de 2024, mas os democratas acabaram conquistando as duas casas. O dinheiro não foi desperdiçado, mas claramente não foi aplicado onde mais importava: a Fairshake apostou em 34 disputas e venceu 29, mas as cadeiras decisivas em disputa e as presidências das comissões acabaram nas mãos de parlamentares mais rigorosos na regulação.
Para o mercado cripto, isso não significa que “as notícias negativas já foram totalmente precificadas”, mas sim o início de uma “reprecificação das expectativas”.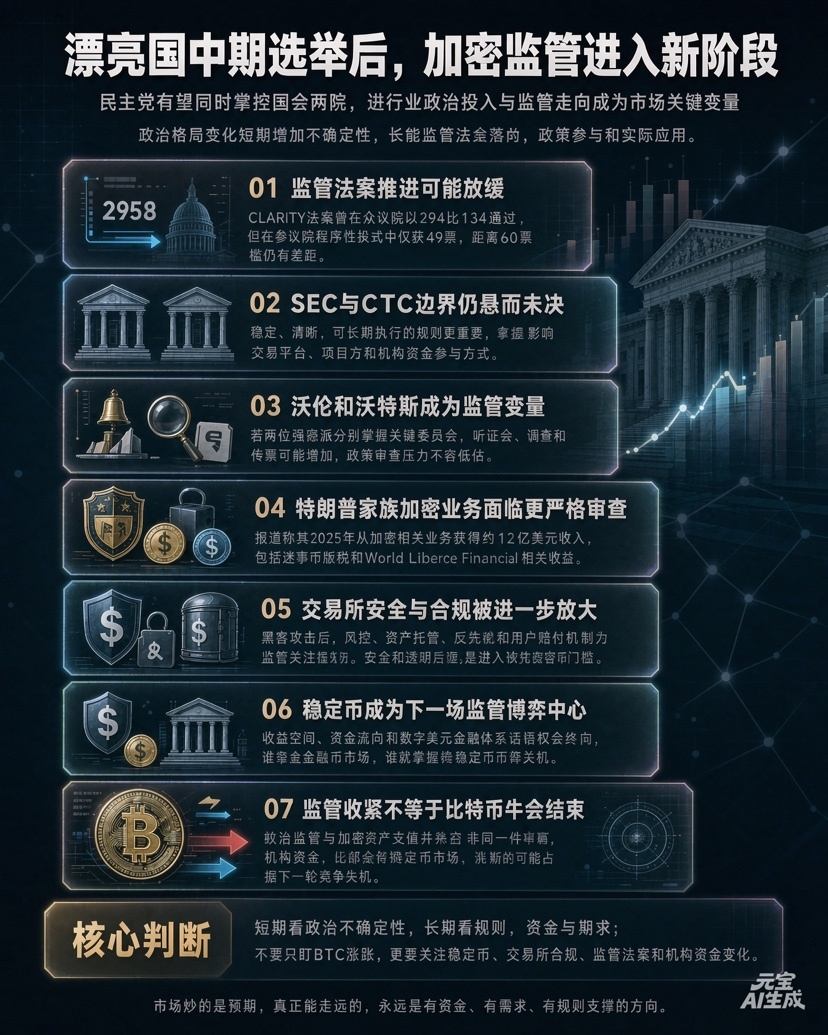
Um. Primeiro, vejamos o mercado: os preços resistem, mas o capital está saindo
Último panorama, em 8 de novembro:
• O BTC oscila em uma faixa estreita perto de US$ 75.800, praticamente estável em 24 horas, mas a semana pode fechar em baixa pela quinta semana consecutiva;
• O ETH está abaixo de US$ 2.230, o Gas on-chain caiu para 0,03–0,06 Gwei e a atividade DeFi está perto do ponto mais baixo;
• Os ETFs spot de BTC tiveram saídas líquidas de cerca de US$ 1,28 bilhão na semana, a pior semana desde junho de 2026; só na sexta-feira, mais de US$ 400 milhões saíram do IBIT da BlackRock;
• O valor total das stablecoins encolheu cerca de US$ 5 bilhões em sete dias, e o volume negociado em todo o mercado caiu mais de 40% em 24 horas;
• O índice de Medo e Ganância caiu para perto de 30, a participação do BTC no mercado se aproxima de 60% — um padrão típico de aversão ao risco: “o dinheiro corre para o Bitcoin, enquanto ninguém compra as altcoins”.
O interessante é que os preços não desabaram, mas a volatilidade morreu primeiro. A amplitude de oscilação ao longo do dia ficou abaixo de US$ 500, parecendo um mercado de desgaste em que “os vendedores também estão cansados e os compradores estão à espera”.
Isso mostra que o mercado já precificou parcialmente o “adiamento dos benefícios legislativos”, mas ainda não refletiu por completo a reprecificação decorrente de “fiscalização mais rigorosa + aumento dos custos de conformidade”.
Dois. Projeto de lei CLARITY: não é um adiamento, é uma reescrita
Primeiro, vamos esclarecer a cronologia:
• Em julho de 2025, a Câmara dos Representantes aprovou o projeto de lei CLARITY por 294 a 134;
• Em 15 de setembro de 2026, a votação de cloture no Senado terminou em 49 a 50, faltando 11 votos; o projeto ficou congelado;
• Restam apenas dois meses da sessão do Congresso em fim de mandato, até a posse do novo Congresso em 3 de janeiro de 2027;
• As avaliações do setor (incluindo TD Cowen e Reiners, da Duke) são basicamente unânimes: é improvável que a versão atual seja aprovada nos próximos dois anos, e a probabilidade indicada pelos mercados de previsão está na casa de um dígito.
A direção do projeto de lei divulgado internamente pelos democratas é bastante clara: regras de ética mais rigorosas sobre a participação acionária de autoridades, maior proteção ao consumidor (indenização em 24 horas, auditorias independentes), responsabilização antecipada do DeFi e transferência de mais competências da CFTC de volta para a SEC.
O ponto crucial não é a disputa retórica sobre “quem regula quem”, mas o fato de que isso determina três coisas:
1. O custo de conformidade para listar tokens em exchanges;
2. Os limites operacionais da custódia e da compensação institucional;
3. O risco de os projetos de altcoins — especialmente pré-vendas, airdrops e incentivos de liquidez — serem classificados como valores mobiliários ao captar recursos.
Em outras palavras, quanto mais a CLARITY se arrastar, mais o mercado se concentrará em “ativos conservadores + plataformas em conformidade”.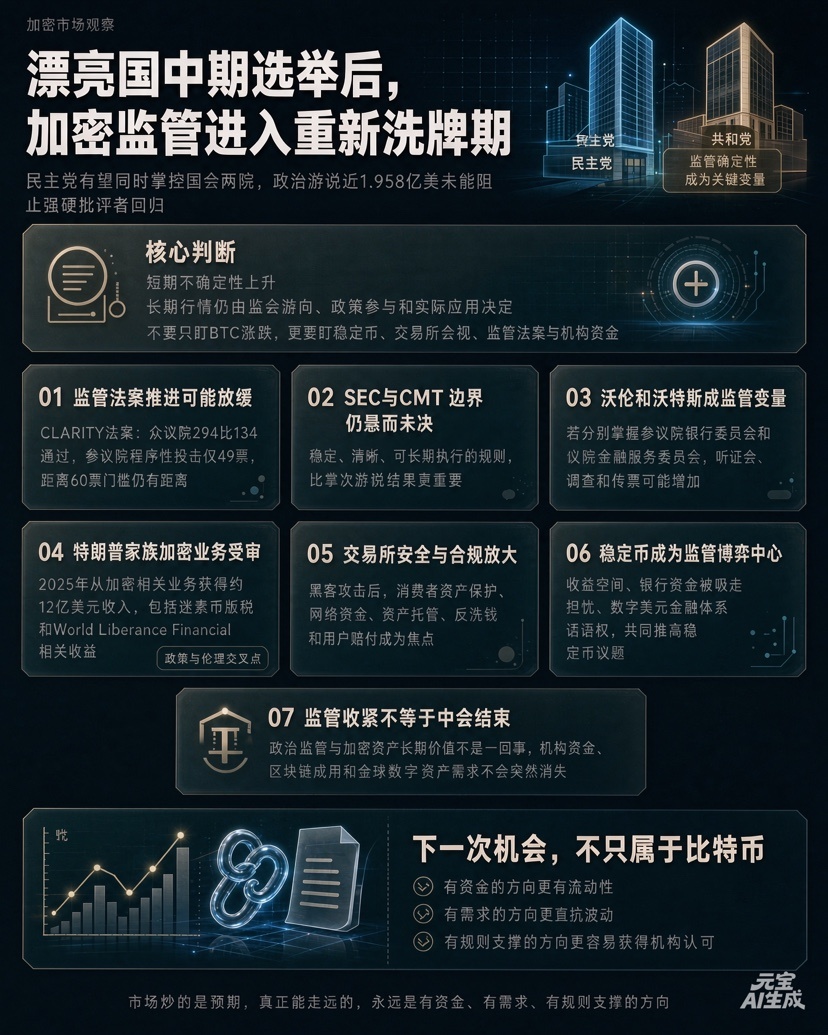
Três. Warren + Waters: a máquina de fiscalização entra em ação, não a máquina legislativa
É muito provável que as duas figuras linha-dura assumam, respectivamente, a presidência da Comissão Bancária do Senado e da Comissão de Serviços Financeiros da Câmara dos Representantes.
As ferramentas à disposição delas não se resumem a “redigir novas leis”; incluem principalmente:
• Convocar audiências e intimar exchanges, emissores de stablecoins e entidades relacionadas à WLF (World Liberty Financial);
• Enviar cartas às agências reguladoras exigindo interpretações mais rigorosas de AML/KYC para carteiras não custodiais, mineradores e validadores;
• Investigar conflitos de interesse nos negócios cripto da família Trump — as receitas relacionadas, na casa de US$ 1,2 bilhão, serão repetidamente trazidas à tona;
• Atrasar os processos de nomeação de comissários da SEC/CFTC e de elaboração de regras.
Isto é mais desgastante do que a “não aprovação do projeto de lei”: a estagnação legislativa ainda cria expectativas; a supervisão por tempo indeterminado é que tem um custo.
Quatro. As stablecoins são o próximo grande campo de batalha — e o único em que ainda há consenso
A Lei GENIUS já está em vigor e entra em fase operacional em janeiro do próximo ano. As stablecoins podem ser uma das poucas áreas em que os dois partidos ainda conseguem sentar-se para conversar — empresas como a Circle insistem no diálogo bipartidário, e parlamentares democratas também tratam essa lei como uma “conquista própria”.
Mas os pontos de disputa são bem concretos:
• Os bancos tradicionais temem que as stablecoins atraiam depósitos à vista e, por isso, defendem a “proibição de juros/limitação dos rendimentos”;
• O setor cripto quer rendimento, títulos do Tesouro on-chain e usos para pagamentos;
• O Tesouro + o OFAC estão mais preocupados com a aplicação de sanções e com a rastreabilidade para fins de combate à lavagem de dinheiro.
O rumo das stablecoins determinará diretamente duas coisas: se os ativos do mundo real (RWA) e os títulos do Tesouro tokenizados conseguirão ganhar escala, e se as CEXs e os canais de pagamento voltarão a ser divididos por novas regras.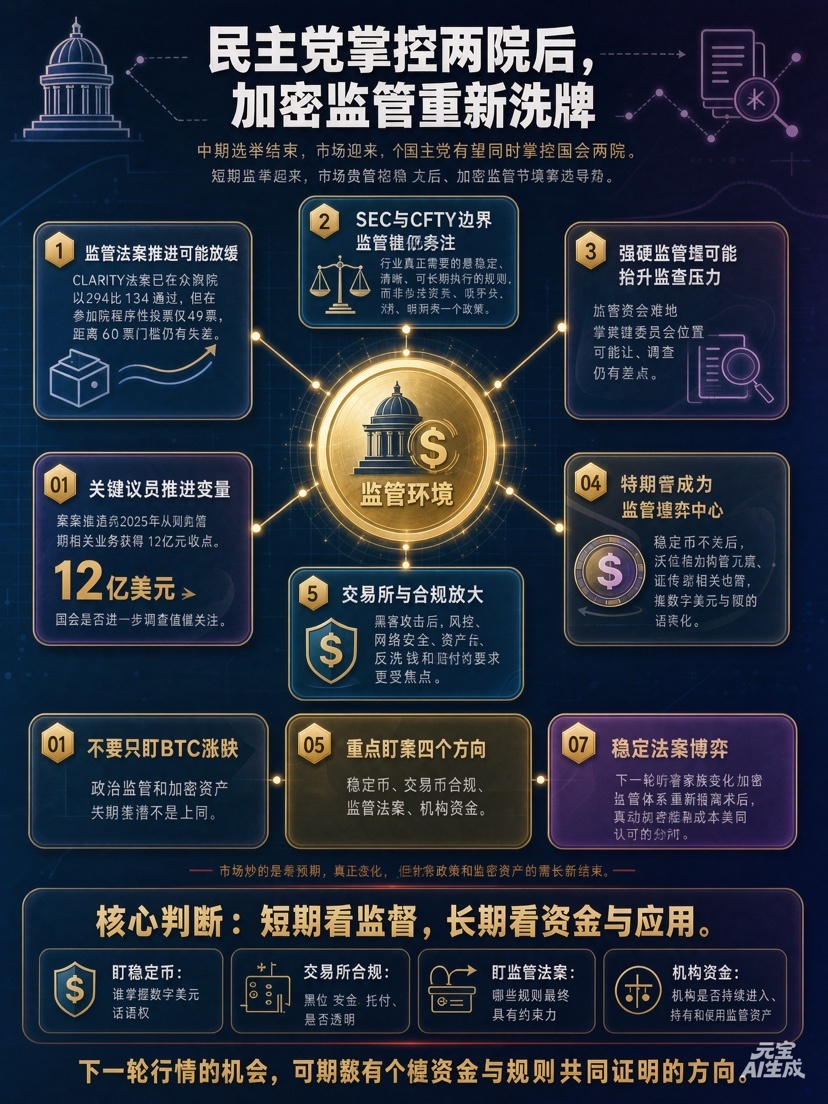
Cinco. Exchanges e custódia: incidentes de segurança coincidem com uma janela regulatória
Os ataques hacker recentes contra várias plataformas de ponta, a retração das licenças na Europa e as mudanças na liderança, somados ao ciclo político mencionado acima, farão de “onde estão os ativos dos usuários, quem responde por eles e como serão ressarcidos” critérios incontornáveis.
Nos próximos 6–12 meses, a fiscalização estará atenta a:
• Infraestrutura de carteiras quentes e frias e gestão de chaves privadas;
• Rastreamento on-chain de depósitos e saques;
• Exposição à custódia sem seguro;
• Se as operações internacionais estão contornando o OFAC.
As pequenas exchanges, as que oferecem custódia fraca e as plataformas que captam depósitos prometendo altos rendimentos estarão sob maior pressão; as plataformas transparentes e em conformidade, por outro lado, poderão conquistar participação de mercado.
Seis. O verdadeiro significado para o mercado: não é o fim da alta, mas uma mudança na lógica da alta
Não interprete equivocadamente o “vento político contrário” como o “fim do ciclo cripto”.
• Em 2026, a SEC e a CFTC já deram um passo adiante na definição das regras de base, por meio de interpretações conjuntas, estruturas de isenção e classificação de tokens; os canais institucionais continuam abertos;
• As narrativas sobre títulos tokenizados, RWA em conformidade, pagamentos com stablecoins e reservas estratégicas de BTC não dependem exclusivamente da implementação da CLARITY;
• A demanda global por ativos digitais (no Oriente Médio, na Ásia e na América Latina) também não desaparecerá porque Washington mudou de governo.
Mas a lógica de avaliação vai mudar:
• Antes, especulava-se sobre “qual moeda seria reconhecida primeiro pela SEC” (movimento impulsionado por expectativas);
• Daqui para a frente, o foco será “qual segmento terá primeiro fluxo de caixa, uma estrutura regulatória e custódia institucional” (movimento impulsionado pelos fundamentos).
A força relativa do BTC deve continuar; para confirmar uma retomada do ETH, será preciso ver a atividade on-chain se recuperar e os fluxos retornarem aos ETFs; as altcoins, em geral, terão de esperar uma recuperação tanto dos limites regulatórios quanto da liquidez.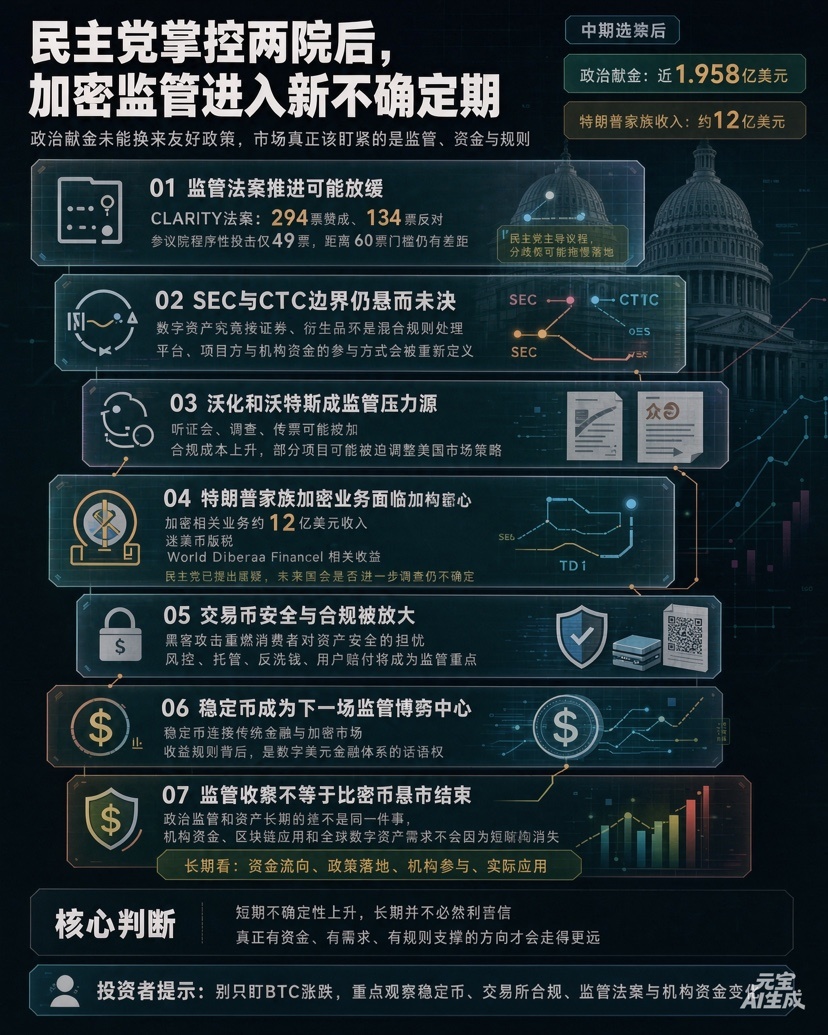
Sete. Como os investidores comuns devem agir daqui em diante
Considerando a atual janela de “baixa volatilidade e alta incerteza”, seguem algumas orientações práticas:
1. Não tente comprar no fundo com base em notícias: as disputas políticas vão gerar repetidos vazamentos, audiências e rumores, e os preços podem ter rompimentos falsos. Antes que a tendência se forme, não tente acertar o “fundo”.
2. Divida as posições por níveis: mantenha BTC na posição principal e uma pequena quantidade de ETH; entre as altcoins, escolha apenas projetos cujo modelo de negócio você entenda, com receitas reais e um caminho de conformidade regulatória.
3. Defina stop-losses antecipadamente: em um mercado lateral, o maior risco é “ficar preso e não fazer nada”. Antes de comprar, decida qual é a perda máxima aceitável para cada posição.
4. Acompanhe quatro indicadores antecedentes:
◦ Os ETFs spot encerraram as saídas líquidas?
◦ A capitalização total das stablecoins se estabilizou e voltou a subir?
◦ A SEC/CFTC anunciou novas isenções ou casos de aplicação da lei?
◦ As principais exchanges iniciaram uma nova rodada de ajustes para cumprir as regras?
5. Fique longe de três tipos de armadilha: tokens ligados a autoridades, stablecoins com APY alto e sem respaldo, e novos projetos DeFi com equipes anônimas e marketing agressivo.
Uma frase resume a avaliação principal:
Esta eleição não é o fim da alta do mercado cripto, mas sim o fim da “era dos ganhos fáceis do Velho Oeste”. Daqui para a frente, os ganhos não virão mais da “diferença entre as expectativas de flexibilização regulatória”, mas do “capital e dos casos de uso que se consolidarem de verdade dentro de uma estrutura regulatória”.
O mercado especula com expectativas, mas o que sempre atravessa os ciclos são os setores sustentados por capital, demanda e regras.#币安恢复HYPE与APT提现 #非农就业数据推升加息预期 #CPI前瞻,12月利率走向迎关键考验 #美国拟收紧数据中心监管,AI扩张或面临新约束 #估值承压下Anthropic还能如期上市吗 $BTC


