


Autor: Thejaswini M A
Tradução: Saoirse, Foresight News
Link para o original: https://www.techflowpost.com/article/33304
Aviso: este artigo foi republicado. Os leitores podem obter mais informações por meio do link para o conteúdo original. Caso o autor tenha alguma objeção à forma de republicação, entre em contato conosco e faremos as alterações solicitadas. A republicação destina-se exclusivamente ao compartilhamento de informações, não constitui recomendação de investimento e não representa as opiniões ou posições da Wu Shuo.
Em fevereiro de 2025, diante da expectativa do mercado de que os Estados Unidos estariam prestes a anunciar tarifas, os operadores retiraram ouro dos cofres do Banco da Inglaterra e o transportaram para Nova York. O prazo de espera para a retirada de barras de ouro passou de alguns dias para 4 a 8 semanas, e todas as vagas para agendamento de retiradas foram preenchidas.
Dave Ramsden, vice-governador para os Mercados do Banco de Inglaterra, disse aos jornalistas que os procedimentos para entrar no edifício naquela manhã foram invulgarmente complicados, porque havia um camião de carga estacionado na zona dos cofres de ouro e prata.
No mercado de ouro de Londres, negoceiam-se diariamente certificados de propriedade do ouro, enquanto o ouro físico permanece guardado em segurança nos cofres. Mas, durante aquele período de incerteza, a possibilidade de levantar o ouro alterava diretamente o seu preço: o ouro detido pelo Banco de Inglaterra desvalorizou devido a filas de espera de várias semanas para o levantar; o ouro nos cofres comerciais valorizou-se, pois os compradores estavam dispostos a pagar um prémio para poderem levantar e transportar imediatamente o ouro físico.
Num dia normal de negociação em maio, o volume de transações de ouro das entidades responsáveis pela compensação do ouro em Londres atingiu 73,7 mil milhões de dólares, sem que fosse necessário movimentar ouro físico. No final de julho, os cofres de Londres armazenavam 9534 toneladas de ouro, no valor de 1,2 biliões de dólares, o equivalente a cerca de 762 mil barras de ouro. As entidades de compensação afirmam que este mecanismo sempre funcionou assim — transportar ouro físico é dispendioso e envolve riscos de segurança.
Este artigo analisa por que motivo a Autoridade de Conduta Financeira do Reino Unido (FCA) começou a elaborar regras para a supervisão do ouro tokenizado e por que razão a regulamentação em causa se centra inteiramente nos sistemas de registo.
Londres é o centro mundial de negociação de ouro. A Associação do Mercado de Lingotes de Londres (LBMA) é uma organização comercial do setor e também define as normas do mercado. A liquidação final dos créditos e das dívidas entre as partes nas transações é efetuada por quatro bancos de compensação: HSBC, ICBC Standard Bank, JPMorgan Chase e UBS. A entidade eletrónica de correspondência e compensação operada por estes bancos é a London Precious Metals Clearing Limited (LPMCL, também conhecida como AURUM).
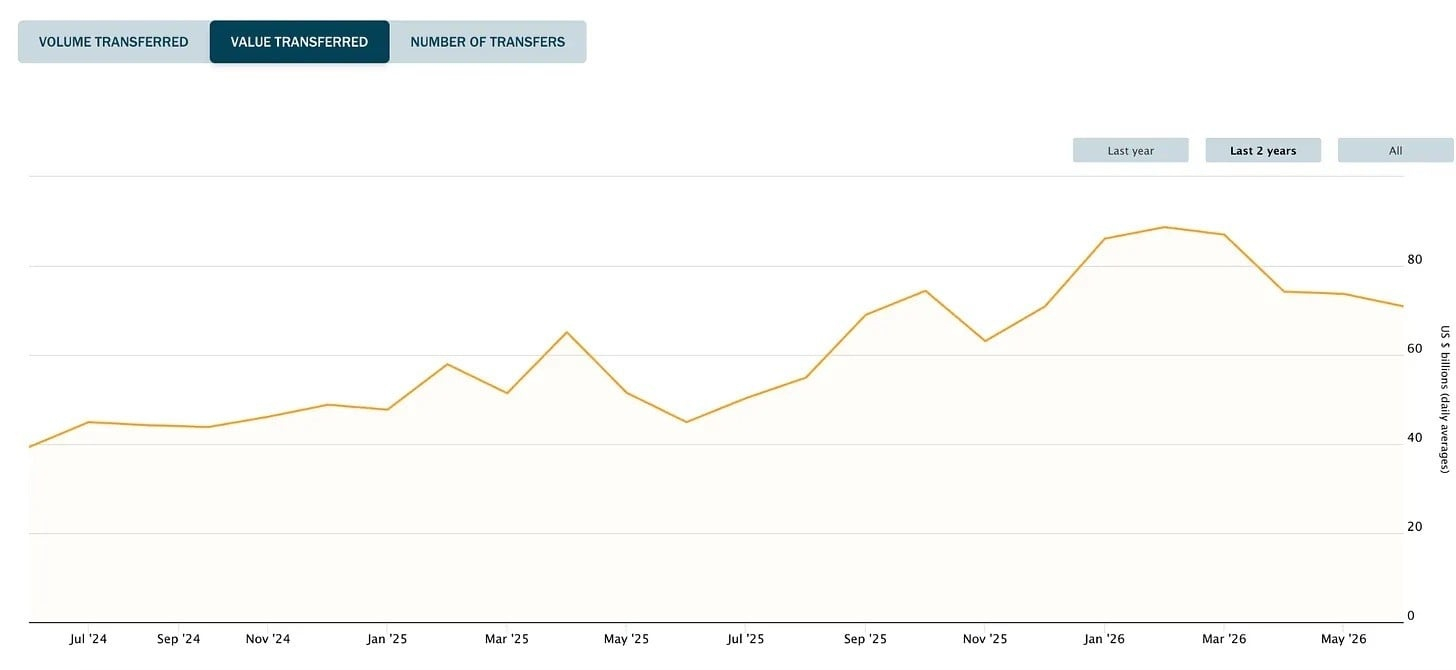
@lbma
A Autoridade de Conduta Financeira do Reino Unido (FCA) tem mantido conversações com os principais bancos para debater a supervisão do ouro tokenizado e a possibilidade de estes ativos serem usados como garantias no mercado grossista. Antes disso, em 18 de maio de 2026, a Autoridade de Conduta Financeira do Reino Unido, o Banco de Inglaterra e a Autoridade de Regulação Prudencial publicaram em conjunto um relatório que propõe que o ouro tokenizado possa servir de garantia em derivados do mercado de balcão não compensados. Já existem precedentes neste domínio.
Numa declaração de política publicada em abril, a Autoridade de Conduta Financeira do Reino Unido confirmou que todos os tipos de fundos do mercado monetário, incluindo os fundos tokenizados, podem servir de garantia em transações não compensadas ao abrigo da versão britânica do Regulamento relativo à Infraestrutura do Mercado Europeu (UK EMIR).
Atualmente, 16 instituições no Reino Unido estão a realizar projetos-piloto relacionados com a tokenização numa sandbox regulatória. O Governo britânico estima que, até 2035, a tecnologia de tokenização poderá acrescentar anualmente 33 mil milhões de libras à economia do Reino Unido. A primeira obrigação pública tokenizada deverá ser lançada no início de 2027, coincidindo com a modernização do sistema de garantias do Banco de Inglaterra; até 2028, prevê-se que vários livros-razão digitais possam interligar-se com a libra digital.
É frequente ouvir que Londres está a promover a tokenização do ouro por recear que os negócios se desloquem para os mercados asiáticos. Mas, na realidade, esta tecnologia foi desenvolvida pelos próprios bancos de compensação de Londres. No final de 2023, o HSBC dividiu barras de ouro padrão de 400 onças armazenadas nos cofres de Londres em frações digitais de menor valor, facilitando as transações para investidores institucionais. Mais tarde, o banco lançou em Hong Kong uma versão destinada a clientes de retalho, cujo volume acumulado de transações chegou aos 2,2 mil milhões de dólares. Mas a inovação teve origem em Londres.
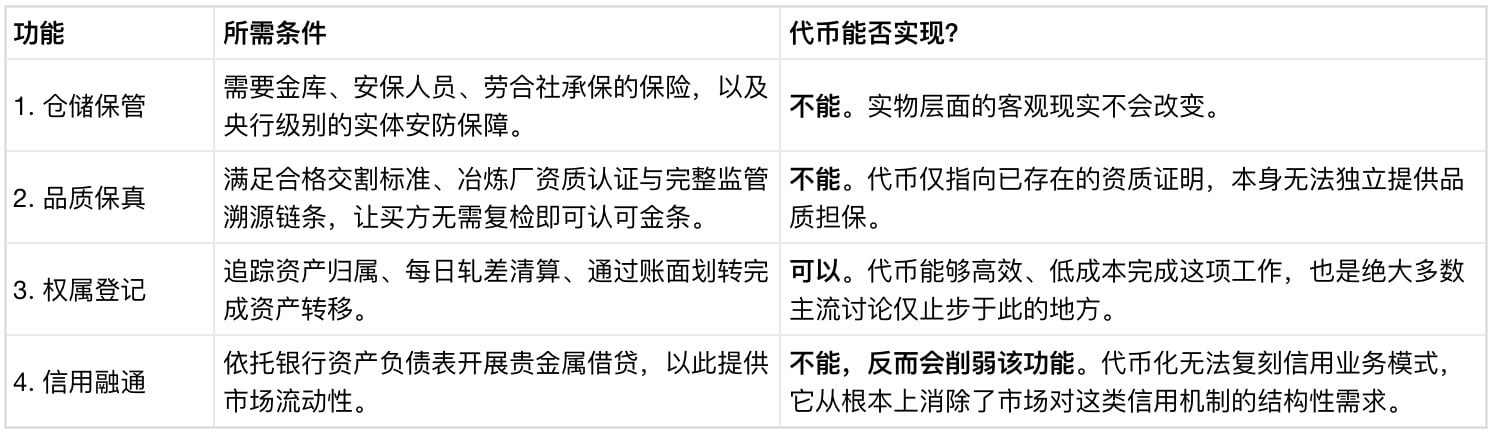
O mercado de ouro de Londres desempenha quatro funções essenciais. As duas primeiras são o armazenamento físico — cofres e segurança — e a verificação da qualidade. Esta última consiste em confirmar que a pureza do ouro cumpre os requisitos, para que os compradores não tenham de o fundir e testar novamente.
É evidente que os tokens não conseguem desempenhar estas duas funções; só podem operar com base em infraestruturas físicas. A terceira função é registar a titularidade do ouro. Os tokens são excelentes neste aspeto e têm custos baixos — um ponto já consensual.
A quarta função é a concessão de crédito, e é aqui que reside o conflito. A tokenização do ouro tornará obsoleto o atual sistema de crédito dos bancos. Com os tokens, a titularidade do ouro físico pode ser transferida instantaneamente e os investidores deixam de ter de entregar o ouro à guarda de um banco para obter acesso a canais de negociação convenientes.
A grande maioria do ouro no mercado de Londres é detida e negociada através de contas não alocadas. Os clientes não são proprietários de barras de ouro específicas; têm apenas um direito geral de reclamar uma quantidade equivalente de ouro. A Associação do Mercado de Lingotes de Londres compara este modelo a um depósito bancário denominado em onças. Os clientes são credores sem garantia dos membros de compensação. O ouro nos cofres é consolidado pelos bancos nos seus balanços, mantendo todo o sistema de negociação em funcionamento. Depois de uma transação ser concluída, o banco pode atualizar imediatamente os registos da conta, ficando com alguns dias para processar a liquidação física nos bastidores.
Os compradores têm duas opções: a primeira é reclamar barras de ouro físicas específicas, pagando uma taxa de armazenamento e sujeitando-se a um processo lento de transferência de ativos; a segunda é deter ouro não alocado, que, na prática, corresponde a um reconhecimento de dívida emitido pelo banco. Os investidores ficam expostos ao risco de crédito do banco, mas as transações podem ser concluídas instantaneamente. A esmagadora maioria dos participantes no mercado opta pela segunda opção. Em fevereiro, o valor médio de cada transação no mercado correspondia a cerca de cinco barras de ouro. Graças a este mecanismo, o ouro não precisa de sair do cofre em momento algum.
O que acontece quando se passa para o modelo de tokens? Os tokens combinam a velocidade de transação de um reconhecimento de dívida com a garantia de titularidade da barra de ouro física correspondente. Quando estas duas vantagens estão reunidas, os investidores não têm qualquer motivo para assumir o risco de crédito bancário. O mercado de Londres já é altamente digitalizado, pelo que uma simples modernização da tecnologia de liquidação não constitui a maior mudança.
A Autoridade de Conduta Financeira do Reino Unido dá prioridade ao uso de garantias, e não às transações, porque as operações com garantias dependem muito da rapidez. As instituições têm muito pouco tempo para responder a pedidos de reforço de margem, e o sistema tradicional de liquidação do ouro é demasiado lento. Como resultado, não é possível usar como garantia ouro no valor de 1,2 biliões, obrigando as instituições a recorrer a dinheiro ou a títulos do Tesouro britânico. O regulador sabe que registar informações sobre o ouro na blockchain resolve este problema: a titularidade pode ser dividida e transferida de forma imediata e precisa, e todo o ouro armazenado nos cofres pode ser usado como garantia de alta qualidade.
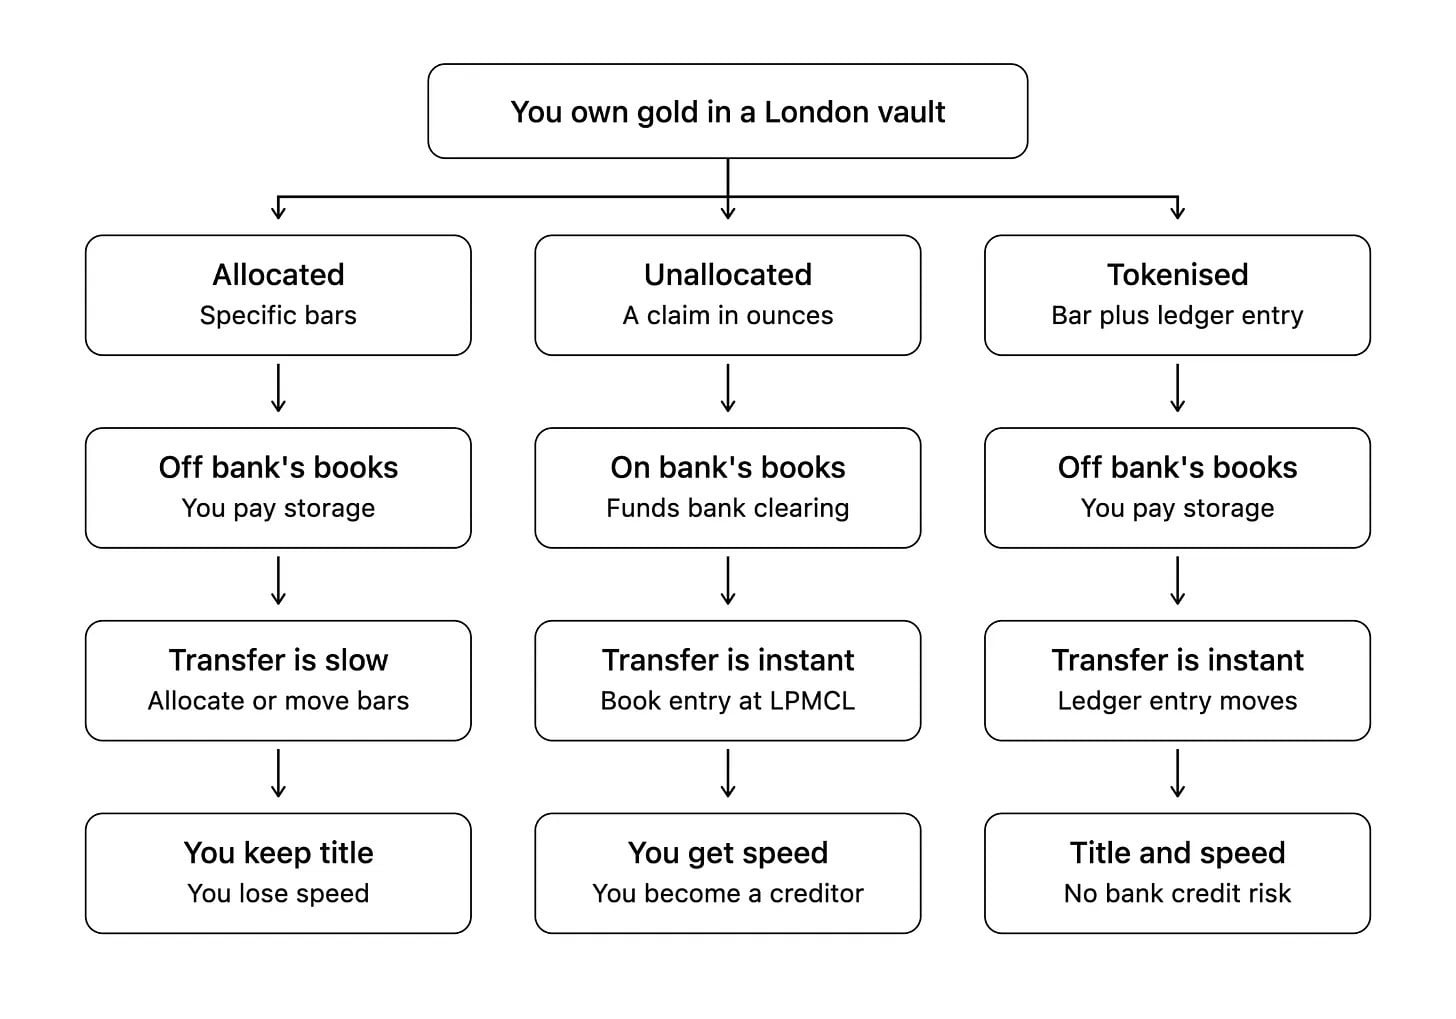
Comparemos as três formas de deter ouro nos cofres de Londres: o ouro alocado dá direito à propriedade física, mas as transferências são lentas; o ouro não alocado pode ser transferido rapidamente, mas o titular é apenas um credor do banco e está exposto ao risco de crédito; o ouro tokenizado combina a propriedade física com transferências instantâneas, sem risco de crédito bancário.
O setor dos valores mobiliários já implementou soluções semelhantes. O serviço HQLAX permite a instituições de topo como o BNP Paribas, o Clearstream e o JPMorgan negociar a titularidade de garantias sem movimentar os ativos físicos subjacentes. Em maio de 2026, a Comissão de Valores Mobiliários dos Estados Unidos foi ainda mais longe, autorizando corretoras norte-americanas a aderir ao serviço num projeto-piloto com a duração de 36 meses.
As sementes desta transformação foram lançadas muito antes do surgimento das criptomoedas, na sequência de regras bancárias rigorosas. Quando os reguladores mundiais introduziram as regras do rácio de financiamento estável líquido (NSFR) de Basileia III, classificaram o ouro em contas não alocadas como um ativo ilíquido e exigiram que os bancos mantivessem uma reserva de financiamento estável de 85%. O setor londrino dos metais preciosos protestou veementemente, alertando para a possibilidade de os bancos de compensação abandonarem o mercado. Agora, a tecnologia de tokenização está a concretizar a transformação iniciada por Basileia III.
Tenho uma certa preocupação: quem está a impulsionar a implementação desta tecnologia são precisamente os grandes bancos que, no passado, fizeram tudo para preservar o sistema antigo.
A atividade de armazenar barras de ouro de 12,5 quilogramas não estava originalmente sujeita à supervisão da Autoridade de Conduta Financeira do Reino Unido; mas, no futuro, será necessária uma autorização regulatória completa para deter tokens de ouro.
Em fevereiro deste ano, o Parlamento britânico aprovou um novo quadro regulatório para os criptoativos, alterando o enquadramento jurídico. Desde então, a Autoridade de Conduta Financeira do Reino Unido passou a supervisionar oficialmente a custódia de criptoativos e as plataformas de negociação. A partir de 30 de setembro, as empresas terão um prazo de cinco meses para apresentar pedidos de autorização, e todo o quadro regulatório entrará oficialmente em vigor em outubro de 2027. As regras ainda estão a ser aperfeiçoadas: a Autoridade de Conduta Financeira do Reino Unido continua a rever as normas de custódia de ativos dos clientes, enquanto os legisladores procuram alargar ao domínio dos tokens as isenções aplicáveis aos mercados tradicionais.
O ouro físico subjacente não sofrerá qualquer alteração: os cofres, os seguros e o pessoal de segurança continuarão a funcionar como habitualmente.
Assim que os registos de titularidade passam a estar sob a forma de tokens, a atividade fica imediatamente sujeita a supervisão. Este é precisamente o limite definido pelo regulador: o essencial da supervisão são os direitos legais associados ao ouro. Os tokens transferem a titularidade de uma nova forma, pelo que a Autoridade de Conduta Financeira do Reino Unido tem de estabelecer novas regras de supervisão.
Se os custos de registo forem reduzidos pelo software a quase zero, o valor fluirá diretamente para os ativos físicos escassos. O setor dos cofres de Londres tem barreiras de entrada extremamente elevadas: há apenas quatro bancos de compensação e três empresas de transporte de valores e segurança, e não surgem novos participantes há mais de uma década. Os tokens não vão revolucionar estes prestadores de serviços físicos; o código não consegue reproduzir os sistemas de segurança dos cofres físicos. Na verdade, os tokens vão reforçar ainda mais a importância das instituições de custódia física: cada certificado digital tem de estar associado a um serviço de custódia física. Basta às empresas em causa ajustar o seu modelo de negócio, substituindo os lucros provenientes dos depósitos de ouro dos clientes por taxas padronizadas pelos serviços de armazenamento, auditoria e apoio em matéria de garantias.
A ideia de tokenizar o ouro de Londres existe há muito tempo. A Paxos e o Euroclear Bank tentaram concretizá-la já em 2016, mas o projeto foi encerrado após 13 meses de operação. A diferença fundamental que torna o modelo viável hoje é que os principais bancos de compensação passaram a liderá-lo, em vez de uma startup externa tentar impor uma solução tecnológica.
Tomemos o HSBC como exemplo: o banco criou um sistema próprio para processar todas as transações, formando um ecossistema fechado e controlando autonomamente o ritmo da transformação. O rumo final desta mudança do mercado depende da Autoridade de Conduta Financeira do Reino Unido. O regulador terá de tomar uma decisão crucial: permitir ou não que os tokens de ouro emitidos pelo HSBC circulem fora do sistema do banco. Se o regulador permitir a circulação, a estrutura do mercado será completamente alterada; se a proibir, o antigo modelo bancário continuará a funcionar, apenas com uma nova aparência.
Como podemos saber se a tokenização se generalizou verdadeiramente? Podemos acompanhar o progresso da transformação através dos dados públicos da Associação do Mercado de Lingotes de Londres.
A Associação do Mercado de Lingotes de Londres publica dois conjuntos de dados: o volume total de transações do mercado e o volume de liquidações no livro-razão central tradicional. Quando os tokens forem amplamente utilizados, o volume total de transações continuará elevado, com os investidores a comprar e vender continuamente; mas o volume de liquidações tradicionais diminuirá. Isto acontece porque as transações com tokens são liquidadas instantaneamente na blockchain, contornando por completo o sistema tradicional de compensação de Londres.
Nesta fase, o volume de transações do sistema antigo continua a ser enorme. Todos os dias, cerca de 20 milhões de onças de ouro mudam de proprietário no livro-razão de compensação, enquanto aproximadamente 306 milhões de onças permanecem armazenadas nos cofres a longo prazo. Por outras palavras, por cada 15 onças de ouro em circulação diária, cerca de 1 onça é transacionada apenas em papel, sem que uma única barra de ouro seja movimentada.
A humanidade criou a matemática, a criptografia e as redes globais e, depois de tantas voltas, acaba sempre por voltar ao ouro guardado tranquilamente em cofres subterrâneos, não é verdade?