Caramba, esses dados de emprego vieram pesadíssimos e deixaram o mercado completamente atordoado!
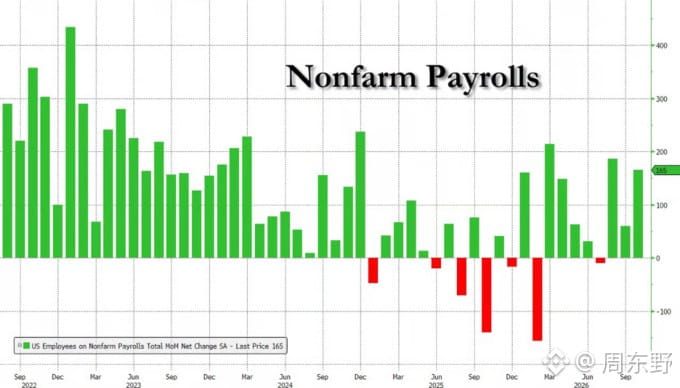
Os dados mais recentes de outubro mostraram um salto de 165 mil empregos, muito acima dos 65 mil esperados. A taxa de desemprego caiu para 4,1%, e o crescimento dos salários por hora chegou a 0,4%. Os dados fortes fizeram disparar as expectativas de uma alta de juros mais agressiva em dezembro ou de um adiamento dos cortes, e o mercado cripto reagiu com forte volatilidade.
Mas será que equiparar diretamente dados fortes de emprego a um “colapso do mercado cripto” faz sentido?
A transmissão da liquidez macroeconômica para as criptomoedas não é uma relação linear e simples.
A lógica tradicional: dados de emprego muito fortes ➔ escassez de mão de obra ➔ alerta de inflação ainda aceso ➔ Fed aumenta os juros ou mantém as taxas elevadas ➔ aperto da liquidez ➔ queda acentuada dos ativos de risco.
Essa lógica parece sólida, mas aplicá-la diretamente às negociações pode levar a uma armadilha:
Primeiro, o “fator negativo” do emprego é, em essência, um “fator positivo” para a economia. Dados de emprego acima das expectativas indicam uma economia resiliente, que não entrou em recessão. “Juros altos com pouso suave da economia” é muito mais saudável do que “entrar em uma recessão deflacionária para conseguir cortes de juros”.
Segundo, o que determina a torneira da liquidez dos ativos não é um único indicador, mas a disputa entre as “taxas de juros reais” e os “fluxos de capital on-chain”.
Olhando para a transmissão macroeconômica recente, o que determina o mercado nunca são as oscilações de um único mês nos dados de emprego:
Desvio da política monetária: desde que os próximos dados de inflação, como o CPI, não saiam do controle, as expectativas de longo prazo para a taxa neutra do Fed não mudarão fundamentalmente. Os dados de emprego de um único mês tendem a provocar apenas uma dissipação de curto prazo do sentimento do mercado.
Liquidez endógena: o poder de precificação do BTC já migrou, em grande medida, para os fluxos de capital em ETFs à vista, os balanços das instituições e a oferta líquida de stablecoins. Enquanto o fluxo de recursos para a infraestrutura on-chain não secar, as correções provocadas por notícias macroeconômicas negativas costumam ser aproveitadas por instituições para comprar na baixa.
Vender a descoberto às cegas agora ou sair da posição em pânico pode facilmente significar vender no fundo do poço do sentimento.
Há dois pontos principais a observar daqui para a frente: primeiro, se os ETFs à vista de BTC continuarão registrando saídas líquidas depois da recuperação dos rendimentos dos títulos do Tesouro dos EUA; segundo, se o BTC conseguirá reorganizar suas posições em um nível de suporte importante depois que a desalavancagem estiver concluída.
Os dados fortes de emprego realmente pisaram no freio, mas estão longe de virar o mercado de cabeça para baixo. Entender o ruído macroeconômico e ficar de olho nos fluxos de capital on-chain é o que importa agora.
#非农就业数据推升加息预期
Os dados mais recentes de outubro mostraram um salto de 165 mil empregos, muito acima dos 65 mil esperados. A taxa de desemprego caiu para 4,1%, e o crescimento dos salários por hora chegou a 0,4%. Os dados fortes fizeram disparar as expectativas de uma alta de juros mais agressiva em dezembro ou de um adiamento dos cortes, e o mercado cripto reagiu com forte volatilidade.
Mas será que equiparar diretamente dados fortes de emprego a um “colapso do mercado cripto” faz sentido?
A transmissão da liquidez macroeconômica para as criptomoedas não é uma relação linear e simples.
A lógica tradicional: dados de emprego muito fortes ➔ escassez de mão de obra ➔ alerta de inflação ainda aceso ➔ Fed aumenta os juros ou mantém as taxas elevadas ➔ aperto da liquidez ➔ queda acentuada dos ativos de risco.
Essa lógica parece sólida, mas aplicá-la diretamente às negociações pode levar a uma armadilha:
Primeiro, o “fator negativo” do emprego é, em essência, um “fator positivo” para a economia. Dados de emprego acima das expectativas indicam uma economia resiliente, que não entrou em recessão. “Juros altos com pouso suave da economia” é muito mais saudável do que “entrar em uma recessão deflacionária para conseguir cortes de juros”.
Segundo, o que determina a torneira da liquidez dos ativos não é um único indicador, mas a disputa entre as “taxas de juros reais” e os “fluxos de capital on-chain”.
Olhando para a transmissão macroeconômica recente, o que determina o mercado nunca são as oscilações de um único mês nos dados de emprego:
Desvio da política monetária: desde que os próximos dados de inflação, como o CPI, não saiam do controle, as expectativas de longo prazo para a taxa neutra do Fed não mudarão fundamentalmente. Os dados de emprego de um único mês tendem a provocar apenas uma dissipação de curto prazo do sentimento do mercado.
Liquidez endógena: o poder de precificação do BTC já migrou, em grande medida, para os fluxos de capital em ETFs à vista, os balanços das instituições e a oferta líquida de stablecoins. Enquanto o fluxo de recursos para a infraestrutura on-chain não secar, as correções provocadas por notícias macroeconômicas negativas costumam ser aproveitadas por instituições para comprar na baixa.
Vender a descoberto às cegas agora ou sair da posição em pânico pode facilmente significar vender no fundo do poço do sentimento.
Há dois pontos principais a observar daqui para a frente: primeiro, se os ETFs à vista de BTC continuarão registrando saídas líquidas depois da recuperação dos rendimentos dos títulos do Tesouro dos EUA; segundo, se o BTC conseguirá reorganizar suas posições em um nível de suporte importante depois que a desalavancagem estiver concluída.
Os dados fortes de emprego realmente pisaram no freio, mas estão longe de virar o mercado de cabeça para baixo. Entender o ruído macroeconômico e ficar de olho nos fluxos de capital on-chain é o que importa agora.
#非农就业数据推升加息预期