Verificação de laboratório nº 2. "40% de operações vencedoras com 1:3": toda a gente cita este número. A matemática dá a resposta antes de qualquer backtest.
A regra de risco neste post é sólida: margem isolada, $10 em risco numa conta de $1,000. O problema são os 40%.
Se o preço não tiver direção, um stop a 1 passo de distância é atingido matematicamente 3 vezes mais do que um take a 3 passos de distância. Com 1:3, isso significa 25% de operações vencedoras; com 1:1, 50%. A relação risco:recompensa não cria uma vantagem: apenas define a taxa de acerto de equilíbrio. 40% é um desejo, não um resultado.
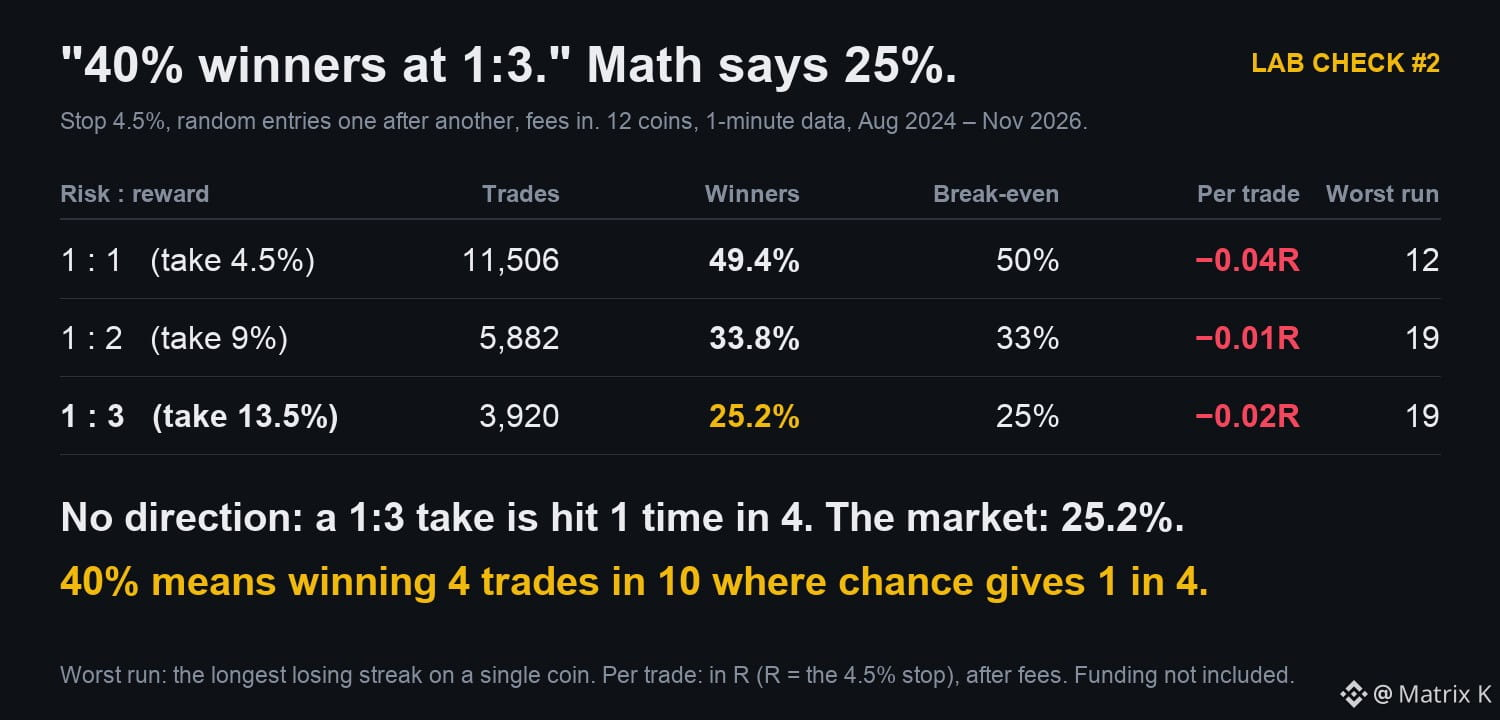
Mesmo assim, verifiquei: 12 moedas, incluindo $ADA $ENA $AVAX , dados de 1 minuto, de ago. de 2024 a nov. de 2026. Stop de 4.5%, take de 13.5%, entradas aleatórias, com taxas incluídas. 3,920 operações, 25.2% vencedoras. 1:1 deu 49.4%; 1:2 deu 33.8%. O mercado confirma a matemática, e as taxas fazem o resultado ficar abaixo de zero.
Portanto, 40% com 1:3 não é uma regra. Significa ganhar 4 operações em 10, quando o acaso dá 1 em 4. A melhor entrada que medi, com um stop baseado no ATR, ganhou cerca de 3 em 10.
E as sequências de perdas: até 19 seguidas numa moeda.
De onde vem a tua taxa de acerto?
#RiskManagement #trading
A regra de risco neste post é sólida: margem isolada, $10 em risco numa conta de $1,000. O problema são os 40%.
Se o preço não tiver direção, um stop a 1 passo de distância é atingido matematicamente 3 vezes mais do que um take a 3 passos de distância. Com 1:3, isso significa 25% de operações vencedoras; com 1:1, 50%. A relação risco:recompensa não cria uma vantagem: apenas define a taxa de acerto de equilíbrio. 40% é um desejo, não um resultado.
Mesmo assim, verifiquei: 12 moedas, incluindo $ADA $ENA $AVAX , dados de 1 minuto, de ago. de 2024 a nov. de 2026. Stop de 4.5%, take de 13.5%, entradas aleatórias, com taxas incluídas. 3,920 operações, 25.2% vencedoras. 1:1 deu 49.4%; 1:2 deu 33.8%. O mercado confirma a matemática, e as taxas fazem o resultado ficar abaixo de zero.
Portanto, 40% com 1:3 não é uma regra. Significa ganhar 4 operações em 10, quando o acaso dá 1 em 4. A melhor entrada que medi, com um stop baseado no ATR, ganhou cerca de 3 em 10.
E as sequências de perdas: até 19 seguidas numa moeda.
De onde vem a tua taxa de acerto?
#RiskManagement #trading