🏛️ A recusa do mercado de títulos em ceder está forçando uma liquidação violenta das operações de longa duração, separando impiedosamente os monopólios de fluxo de caixa da ciclicidade subsidiada... 💀
O mecanismo macroeconômico em jogo é a revisão agressiva das expectativas para a taxa terminal do Fed. Com os rendimentos reais estruturalmente elevados, setores com múltiplos altos e intensivos em capital estão sendo esmagados por uma taxa de desconto implacável. A narrativa da IA já não é uma maré crescente; ela não consegue mais subsidiar hardware legado nem infraestrutura especulativa enquanto a liquidez está sendo drenada ativamente do sistema.
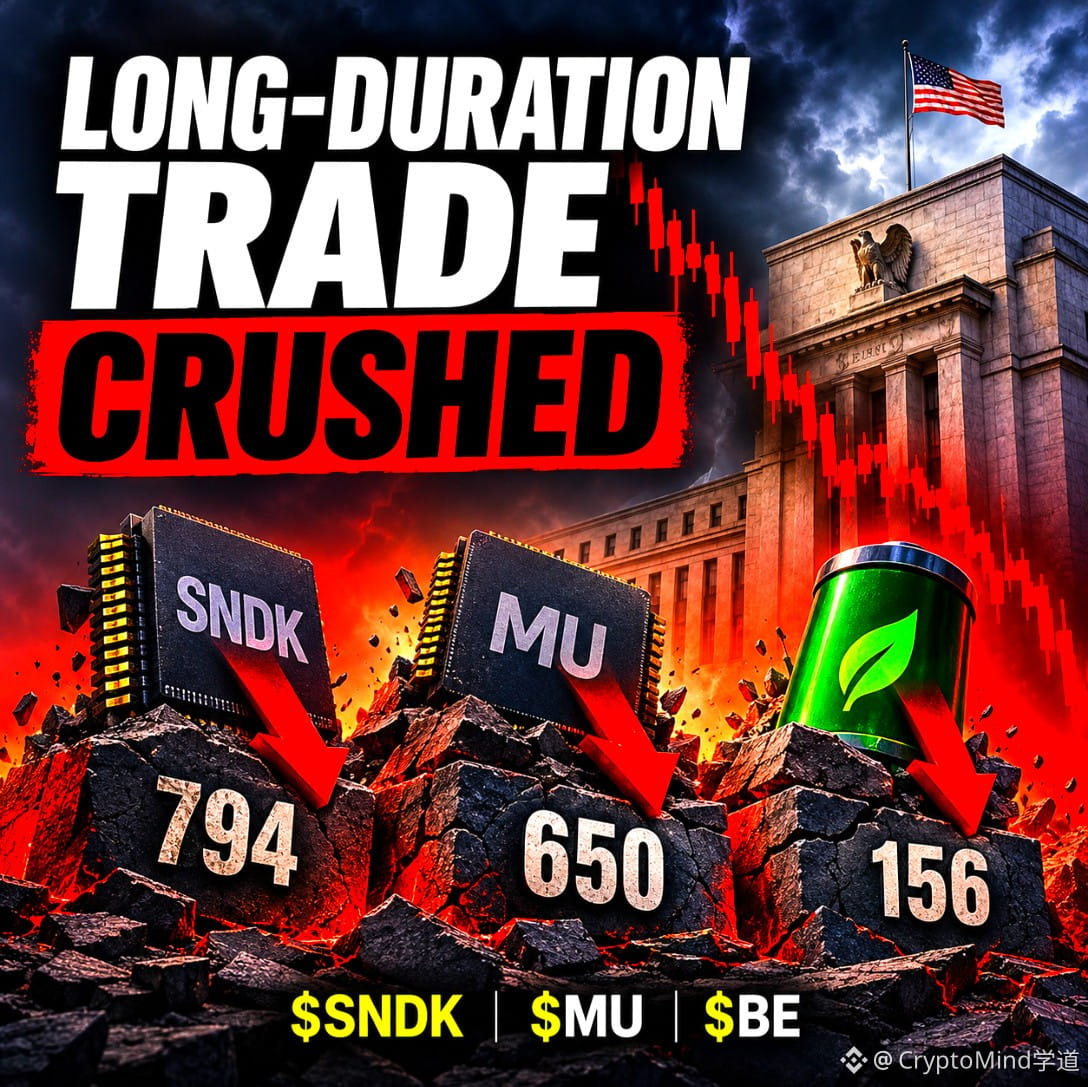
Observe o colapso estrutural do complexo de memória. $SNDK despencou de 1.199 para 794 e, embora o RSI esteja em 33, indicando condições de sobrevenda, não há nenhuma demanda institucional para aparar a queda. $MU está preso exatamente no mesmo regime de baixa, caindo de 916 para 650, com RSI de 37, enquanto o mercado revisa violentamente os preços do ciclo de hardware e abandona as recuperações cíclicas adiadas.
Enquanto isso, $BE , uma aposta na transição energética altamente intensiva em capital, está sendo rejeitada a cada repique técnico — caiu de 232 para 156, mal se mantendo acima de 175, com RSI de 43. Quando o custo de capital é tão punitivo, o financiamento é retirado indiscriminadamente tanto do hardware cíclico quanto da infraestrutura verde especulativa.
O capital está fugindo para a segurança de curta duração e para ativos que geram fluxo de caixa imediato. Se os rendimentos reais continuarem estruturalmente restritivos para combater a inflação persistente, qual desses setores intensivos em capital realmente tem balanço patrimonial suficiente para sobreviver à contínua drenagem de liquidez?
O mecanismo macroeconômico em jogo é a revisão agressiva das expectativas para a taxa terminal do Fed. Com os rendimentos reais estruturalmente elevados, setores com múltiplos altos e intensivos em capital estão sendo esmagados por uma taxa de desconto implacável. A narrativa da IA já não é uma maré crescente; ela não consegue mais subsidiar hardware legado nem infraestrutura especulativa enquanto a liquidez está sendo drenada ativamente do sistema.
Observe o colapso estrutural do complexo de memória. $SNDK despencou de 1.199 para 794 e, embora o RSI esteja em 33, indicando condições de sobrevenda, não há nenhuma demanda institucional para aparar a queda. $MU está preso exatamente no mesmo regime de baixa, caindo de 916 para 650, com RSI de 37, enquanto o mercado revisa violentamente os preços do ciclo de hardware e abandona as recuperações cíclicas adiadas.
Enquanto isso, $BE , uma aposta na transição energética altamente intensiva em capital, está sendo rejeitada a cada repique técnico — caiu de 232 para 156, mal se mantendo acima de 175, com RSI de 43. Quando o custo de capital é tão punitivo, o financiamento é retirado indiscriminadamente tanto do hardware cíclico quanto da infraestrutura verde especulativa.
O capital está fugindo para a segurança de curta duração e para ativos que geram fluxo de caixa imediato. Se os rendimentos reais continuarem estruturalmente restritivos para combater a inflação persistente, qual desses setores intensivos em capital realmente tem balanço patrimonial suficiente para sobreviver à contínua drenagem de liquidez?