Os traders de opções estão precificando o ano mais tranquilo da história do Bitcoin. Quem negociou em outubro talvez discorde.
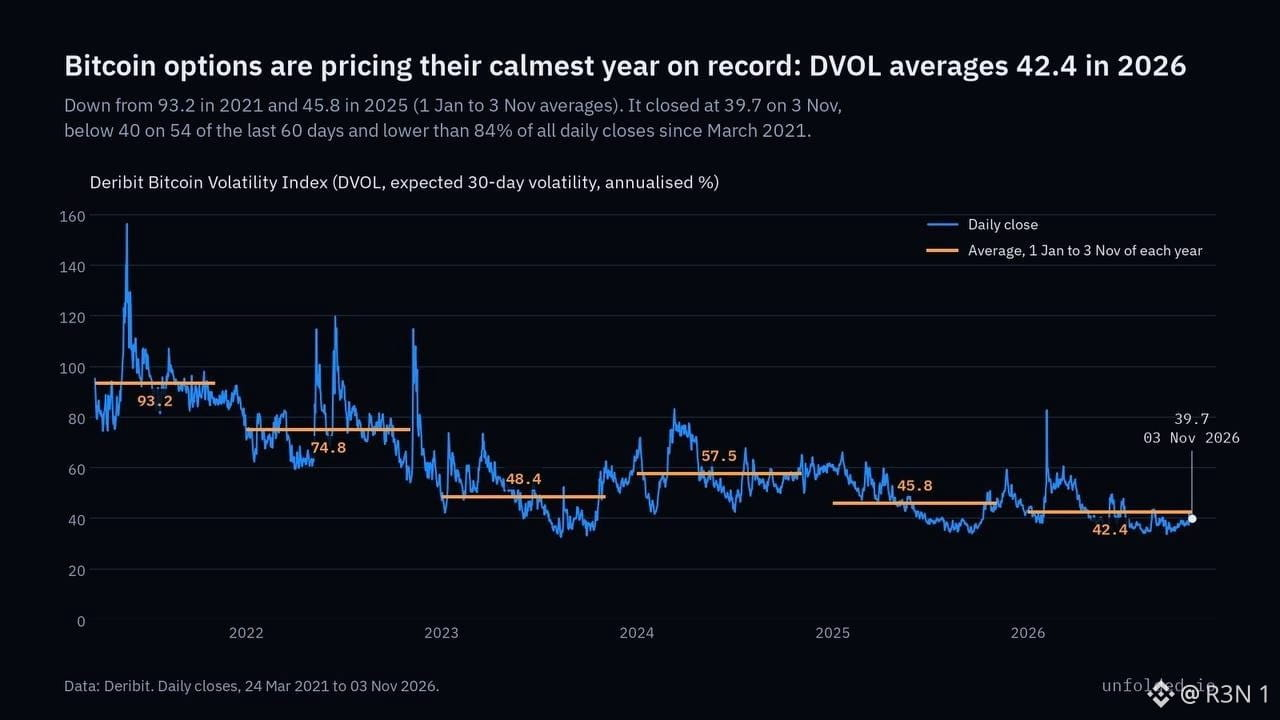
O DVOL da Deribit, que transforma os preços das opções de Bitcoin em um indicador de volatilidade implícita de 30 dias, ficou em média em 42,4 em 2026 até o início de novembro, a menor leitura anual desde o lançamento, em março de 2021. Isso se compara a 93,2 em 2021 e 45,8 em 2025, e o indicador fechou abaixo de 40 em 54 dos últimos 60 dias.
Eis a tensão. Outubro trouxe US$ 12,5 bilhões em liquidações, um ataque recorde a uma exchange e uma oscilação persistente entre US$ 76 mil e US$ 84 mil. Ainda assim, após o incidente da Binance, o DVOL disparou apenas para cerca de 44 antes de voltar à faixa baixa. Os traders de futuros perpétuos foram liquidados, enquanto os traders de opções mal reagiram. As duas coisas podem ser verdade. As liquidações refletem posições concentradas, enquanto o DVOL reflete a magnitude do movimento que o mercado espera para o próximo mês.
Para dar uma ideia da escala, um DVOL de 42 implica movimentos diários típicos de cerca de 2,2%. A proteção está mais barata do que em qualquer ano anterior dos dados, e quem vende opções recebe menos por assumir o risco.
A tranquilidade costuma ser interpretada como segurança. A história recomenda cautela. O menor DVOL do ano foi registrado 18 dias antes da máxima histórica de outubro de 2025, e o maior, no dia da mínima de fevereiro de 2026. A baixa volatilidade implícita não indica uma direção. É um sinal de que ninguém está pagando para se proteger de surpresas.
O risco é a complacência, pois um choque real poderia provocar uma reprecificação rápida a partir de uma base baixa. Uma interpretação otimista é que o mercado de opções está mais maduro. Se os picos continuarem desaparecendo tão rápido quanto o da Binance, isso reforçaria a tese de que o mercado se acalmou estruturalmente.
Quando ninguém paga por proteção, o mercado não espera surpresas. Mas as surpresas não pedem licença.
$BTC #Análise de preço do BTC# #Temporada das altcoins#
O DVOL da Deribit, que transforma os preços das opções de Bitcoin em um indicador de volatilidade implícita de 30 dias, ficou em média em 42,4 em 2026 até o início de novembro, a menor leitura anual desde o lançamento, em março de 2021. Isso se compara a 93,2 em 2021 e 45,8 em 2025, e o indicador fechou abaixo de 40 em 54 dos últimos 60 dias.
Eis a tensão. Outubro trouxe US$ 12,5 bilhões em liquidações, um ataque recorde a uma exchange e uma oscilação persistente entre US$ 76 mil e US$ 84 mil. Ainda assim, após o incidente da Binance, o DVOL disparou apenas para cerca de 44 antes de voltar à faixa baixa. Os traders de futuros perpétuos foram liquidados, enquanto os traders de opções mal reagiram. As duas coisas podem ser verdade. As liquidações refletem posições concentradas, enquanto o DVOL reflete a magnitude do movimento que o mercado espera para o próximo mês.
Para dar uma ideia da escala, um DVOL de 42 implica movimentos diários típicos de cerca de 2,2%. A proteção está mais barata do que em qualquer ano anterior dos dados, e quem vende opções recebe menos por assumir o risco.
A tranquilidade costuma ser interpretada como segurança. A história recomenda cautela. O menor DVOL do ano foi registrado 18 dias antes da máxima histórica de outubro de 2025, e o maior, no dia da mínima de fevereiro de 2026. A baixa volatilidade implícita não indica uma direção. É um sinal de que ninguém está pagando para se proteger de surpresas.
O risco é a complacência, pois um choque real poderia provocar uma reprecificação rápida a partir de uma base baixa. Uma interpretação otimista é que o mercado de opções está mais maduro. Se os picos continuarem desaparecendo tão rápido quanto o da Binance, isso reforçaria a tese de que o mercado se acalmou estruturalmente.
Quando ninguém paga por proteção, o mercado não espera surpresas. Mas as surpresas não pedem licença.
$BTC #Análise de preço do BTC# #Temporada das altcoins#