#美国10月非农出炉:降息还有戏吗? Relatório da Qualcomm: supera as expectativas à primeira vista, mas esconde uma bomba — chips para celulares encolhem 26% da noite para o dia; dá para encarar essa queda?
Antes de sair criticando no after-hours, vale destrinchar o relatório: os números são bem contraditórios.
A receita do Q4 foi de 104.42 bilhões e o EPS, de US$ 2.17 — ambos ligeiramente acima das expectativas. Mas o ponto médio da projeção de EPS para o primeiro trimestre é de US$ 2.25, sete centavos abaixo dos US$ 2.32 esperados pelo mercado. No after-hours, a ação caiu direto mais de 7%; fechou a US$ 173.73 e despencou para perto de US$ 161 depois do fechamento. Em resumo, o mercado não está reclamando do último trimestre, mas da falta de força nos lucros do próximo.
O problema está nos chips para celulares: receita de 51.37 bilhões, queda de 26% na comparação anual. A alta dos preços da memória está segurando a produção dos fabricantes de celulares, e os embarques globais de smartphones no terceiro trimestre caíram 20% em relação ao ano anterior.
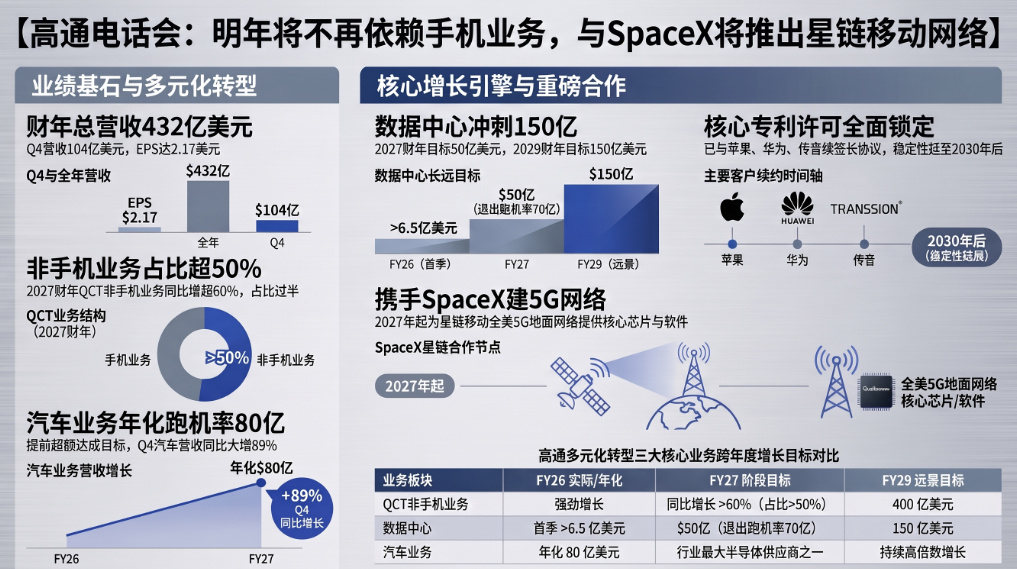
Mas, na teleconferência, Cristiano Amon foi categórico: disse que o mercado Android já chegou ao fundo do poço e voltou a crescer na comparação trimestral; além disso, os negócios não relacionados a celulares devem crescer mais de 60% no ano fiscal de 2027, preenchendo totalmente o espaço deixado pela saída da Apple. Pela primeira vez, os celulares representam menos de 50% da receita.
O que realmente fez todo mundo prestar atenção foi isto: os chips automotivos geraram US$ 1.99 bilhão em um único trimestre, alta de 89% na comparação anual e um recorde; o negócio de data centers entrou oficialmente em fase comercial; o acordo de chips personalizados com a Amazon tem valor potencial de até US$ 60 bilhões; e a empresa ainda garantiu um contrato de longo prazo para equipamentos 5G da Starlink, da SpaceX. A meta de US$ 5 bilhões em data centers para o ano fiscal de 2027 continua inalterada.
: Não é uma ação que não valha a pena acompanhar, mas evite entrar quando o sentimento no after-hours estiver no pior momento.
A bagunça no negócio de celulares ainda não foi resolvida. A margem bruta só deve se recuperar quando os efeitos dos aumentos de preços aparecerem no segundo semestre de 2027; no curto prazo, não há nenhum dado concreto capaz de refutar de imediato a ideia de que os celulares estão pesando nos resultados.
Quem entrar estará apostando na expectativa de que automóveis e data centers compensem o buraco, não na fantasia de uma recuperação dos celulares.$QCOM $QCOMB $SPCX
Antes de sair criticando no after-hours, vale destrinchar o relatório: os números são bem contraditórios.
A receita do Q4 foi de 104.42 bilhões e o EPS, de US$ 2.17 — ambos ligeiramente acima das expectativas. Mas o ponto médio da projeção de EPS para o primeiro trimestre é de US$ 2.25, sete centavos abaixo dos US$ 2.32 esperados pelo mercado. No after-hours, a ação caiu direto mais de 7%; fechou a US$ 173.73 e despencou para perto de US$ 161 depois do fechamento. Em resumo, o mercado não está reclamando do último trimestre, mas da falta de força nos lucros do próximo.
O problema está nos chips para celulares: receita de 51.37 bilhões, queda de 26% na comparação anual. A alta dos preços da memória está segurando a produção dos fabricantes de celulares, e os embarques globais de smartphones no terceiro trimestre caíram 20% em relação ao ano anterior.
Mas, na teleconferência, Cristiano Amon foi categórico: disse que o mercado Android já chegou ao fundo do poço e voltou a crescer na comparação trimestral; além disso, os negócios não relacionados a celulares devem crescer mais de 60% no ano fiscal de 2027, preenchendo totalmente o espaço deixado pela saída da Apple. Pela primeira vez, os celulares representam menos de 50% da receita.
O que realmente fez todo mundo prestar atenção foi isto: os chips automotivos geraram US$ 1.99 bilhão em um único trimestre, alta de 89% na comparação anual e um recorde; o negócio de data centers entrou oficialmente em fase comercial; o acordo de chips personalizados com a Amazon tem valor potencial de até US$ 60 bilhões; e a empresa ainda garantiu um contrato de longo prazo para equipamentos 5G da Starlink, da SpaceX. A meta de US$ 5 bilhões em data centers para o ano fiscal de 2027 continua inalterada.
: Não é uma ação que não valha a pena acompanhar, mas evite entrar quando o sentimento no after-hours estiver no pior momento.
A bagunça no negócio de celulares ainda não foi resolvida. A margem bruta só deve se recuperar quando os efeitos dos aumentos de preços aparecerem no segundo semestre de 2027; no curto prazo, não há nenhum dado concreto capaz de refutar de imediato a ideia de que os celulares estão pesando nos resultados.
Quem entrar estará apostando na expectativa de que automóveis e data centers compensem o buraco, não na fantasia de uma recuperação dos celulares.$QCOM $QCOMB $SPCX