APP abre com gap de 35% na noite dos resultados, e os vendidos ainda estão pagando para ficar vendidos
De cara, vou deixar clara minha posição: desta vez, fico do lado dos otimistas, mas não vou comprar na alta.
Vamos aos números.
Depois do fechamento do mercado americano ontem à noite, a APP divulgou os resultados do Q3: receita de 2,185 bilhões de dólares, alta anual de 55%, contra pouco mais de 2,07 bilhões esperados.
EPS de 4,30 dólares, acima dos 4,03 esperados e dos apenas 2,45 do mesmo período do ano passado.
Lucro líquido de 1,439 bilhão, alta anual de 72%, margem líquida de 66% e EBITDA ajustado de 1,842 bilhão, com margem de 84%.
Em outras palavras, o lucro está crescendo mais rápido que a receita. Não há muito o que contestar neste balanço.
Mais forte ainda foi a projeção: receita de 2,365 a 2,395 bilhões no Q4, enquanto Wall Street esperava apenas cerca de 2,25 bilhões.
A projeção de EBITDA ajustado ficou entre 1,995 e 2,025 bilhões, também bem acima dos 1,88 bilhão esperados.
O fluxo de caixa livre foi de 1,4 bilhão em um único trimestre, e o conselho ainda acrescentou 3,2 bilhões ao programa de recompra. Agora, a empresa tem 3,6 bilhões disponíveis.
Já não dá para resumir tudo isso como simplesmente “acima das expectativas”: superou em todas as frentes.
A propósito, a ARM também superou as expectativas no balanço, mas o perpétuo caiu 8% mesmo assim; no setor de chips, o SOXL recuou 12% em um dia.
A alta de 35% da APP é isolada, não é uma tendência do setor.
O que dizem os otimistas?
O negócio de publicidade está realmente dando dinheiro depois das melhorias nos modelos de IA. A divisão de jogos cresceu quase 50% em relação ao ano anterior, e os gastos dos consumidores avançaram três dígitos.
A explicação para o resultado abaixo do esperado no Q2 se sustentou: a atualização do modelo atrasou alguns dias, mas neste trimestre a empresa recuperou o terreno perdido e ainda superou as expectativas.
Com a recompra de ações e uma projeção mais alta, nem a própria administração está mais fingindo ser cautelosa.
O que dizem os pessimistas?
Mas não se empolgue demais: a APP vem caindo desde a máxima de 614 neste ano e, na sexta-feira passada, chegou a tocar 228.
No fim de outubro, o UBS acabou de cortar o preço-alvo de 790 para 414; o RBC também reduziu o seu de 575 para 500, e a Zacks recomendou venda.
No Q2, a empresa já ficou abaixo das expectativas uma vez. A justificativa da atualização do modelo funcionou desta vez, mas pode não funcionar na próxima.
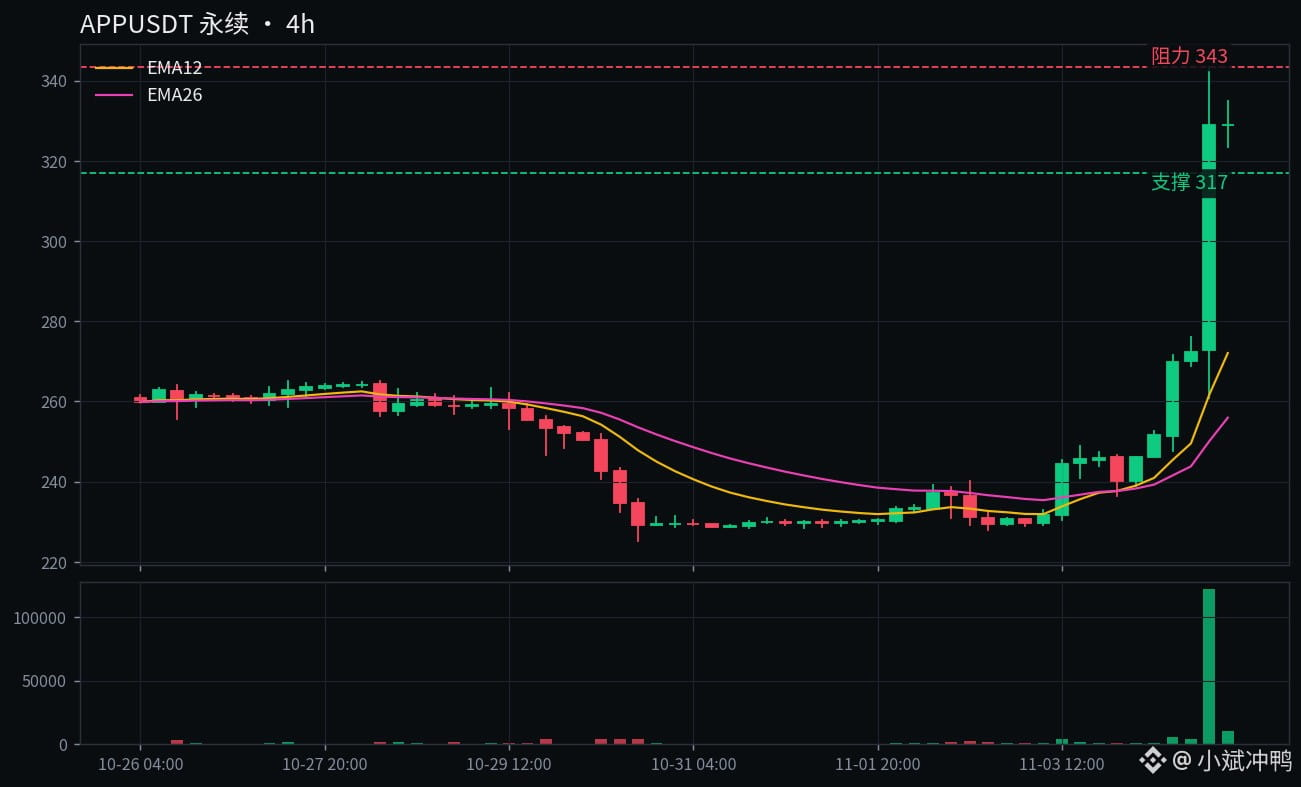
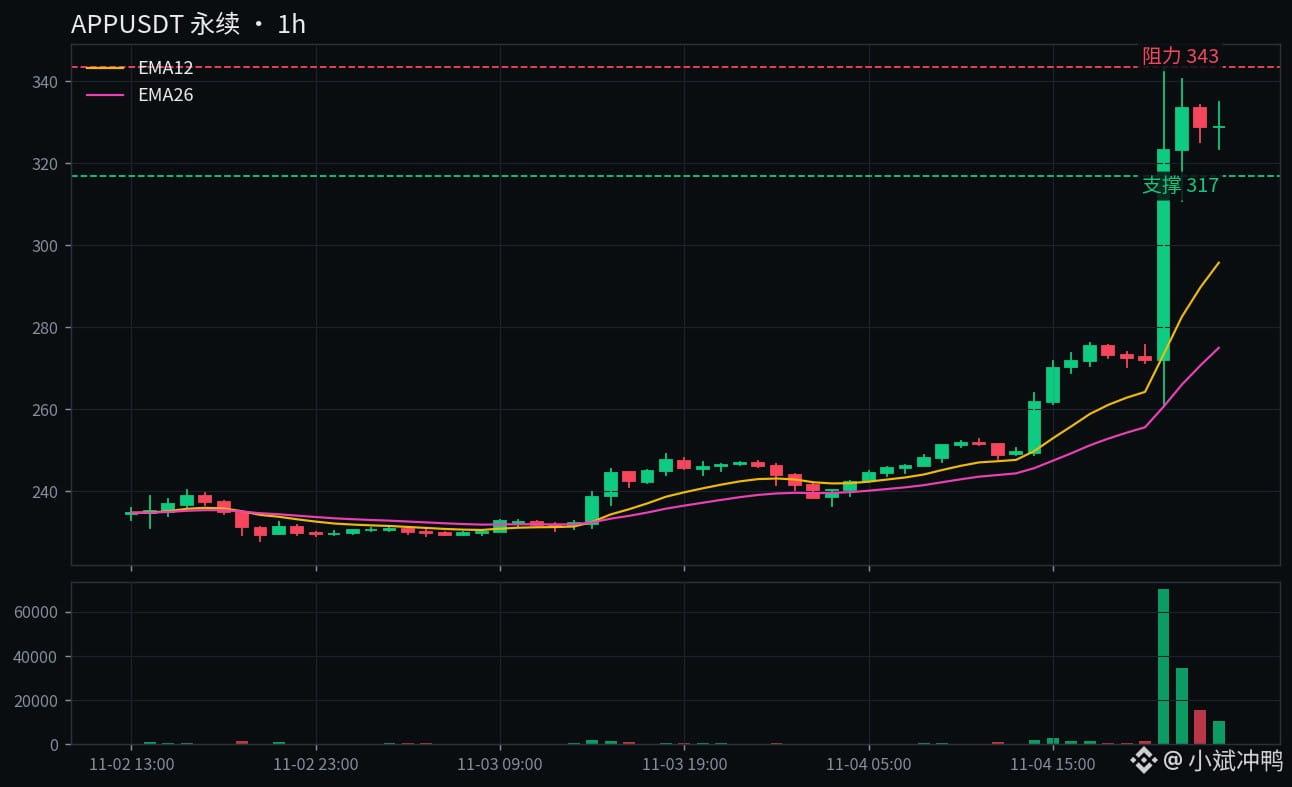
Além disso, o perpétuo já subiu 35% hoje e está em 329,5, a um passo da máxima de 24 horas, em 343. Comprar agora é ficar com as ações para quem entrou primeiro na noite dos resultados.
O que eu acho.
Há argumentos razoáveis dos dois lados, mas confio mais nos números.
A projeção está 6% acima das expectativas, e o programa de recompra chegou a 3,6 bilhões. São coisas concretas, não conversa fiada.
Mesmo assim, não vou perseguir um gap de 35%. Quando se compra depois de um gap, o preço pode voltar para testar níveis mais baixos ainda no mesmo dia.
Há outro sinal interessante nos contratos perpétuos: a taxa de financiamento está em -0,52% a cada 8 horas, ou seja, os vendidos ainda estão pagando aos comprados.
O índice à vista está em 333, e o perpétuo, em 329. O perpétuo está até mais barato que o mercado à vista, o que sugere que quem está comprando na alta nos perpétuos ainda não está tão alucinado quanto no mercado à vista.
Cenários.
Se superar 343 e se mantiver acima desse nível no fechamento, essa alta não será apenas um impulso provocado pelos resultados: chegar a 360 parece bem provável.
Se cair abaixo de 317, a média ponderada das últimas 24 horas, isso mostrará que o impulso dos resultados perdeu força, e o preço poderá voltar a 300 para fechar o gap.
Se romper 300, minha visão otimista neste texto deixa de valer, e vou admitir sem rodeios que foi uma alta de um dia só.
O que pretendo fazer.
Nunca corro atrás de um gap. Vou observar de fora por enquanto e esperar que o preço se mantenha acima de 343 ou recue até 317.
Confio nos resultados, mas não confio no preço atual. Comprar agora deixa pouca margem para errar.
Uma pergunta direta: vai se manter acima de 343 e avançar rumo a 360, ou cair abaixo de 317 e voltar a 300 para fechar o gap? Eu fico do lado da alta rumo a 360, mas só escolho um lado — não compro na alta. E você?
$APP $ARM $SOXL
#AppLovin #resultados
De cara, vou deixar clara minha posição: desta vez, fico do lado dos otimistas, mas não vou comprar na alta.
Vamos aos números.
Depois do fechamento do mercado americano ontem à noite, a APP divulgou os resultados do Q3: receita de 2,185 bilhões de dólares, alta anual de 55%, contra pouco mais de 2,07 bilhões esperados.
EPS de 4,30 dólares, acima dos 4,03 esperados e dos apenas 2,45 do mesmo período do ano passado.
Lucro líquido de 1,439 bilhão, alta anual de 72%, margem líquida de 66% e EBITDA ajustado de 1,842 bilhão, com margem de 84%.
Em outras palavras, o lucro está crescendo mais rápido que a receita. Não há muito o que contestar neste balanço.
Mais forte ainda foi a projeção: receita de 2,365 a 2,395 bilhões no Q4, enquanto Wall Street esperava apenas cerca de 2,25 bilhões.
A projeção de EBITDA ajustado ficou entre 1,995 e 2,025 bilhões, também bem acima dos 1,88 bilhão esperados.
O fluxo de caixa livre foi de 1,4 bilhão em um único trimestre, e o conselho ainda acrescentou 3,2 bilhões ao programa de recompra. Agora, a empresa tem 3,6 bilhões disponíveis.
Já não dá para resumir tudo isso como simplesmente “acima das expectativas”: superou em todas as frentes.
A propósito, a ARM também superou as expectativas no balanço, mas o perpétuo caiu 8% mesmo assim; no setor de chips, o SOXL recuou 12% em um dia.
A alta de 35% da APP é isolada, não é uma tendência do setor.
O que dizem os otimistas?
O negócio de publicidade está realmente dando dinheiro depois das melhorias nos modelos de IA. A divisão de jogos cresceu quase 50% em relação ao ano anterior, e os gastos dos consumidores avançaram três dígitos.
A explicação para o resultado abaixo do esperado no Q2 se sustentou: a atualização do modelo atrasou alguns dias, mas neste trimestre a empresa recuperou o terreno perdido e ainda superou as expectativas.
Com a recompra de ações e uma projeção mais alta, nem a própria administração está mais fingindo ser cautelosa.
O que dizem os pessimistas?
Mas não se empolgue demais: a APP vem caindo desde a máxima de 614 neste ano e, na sexta-feira passada, chegou a tocar 228.
No fim de outubro, o UBS acabou de cortar o preço-alvo de 790 para 414; o RBC também reduziu o seu de 575 para 500, e a Zacks recomendou venda.
No Q2, a empresa já ficou abaixo das expectativas uma vez. A justificativa da atualização do modelo funcionou desta vez, mas pode não funcionar na próxima.
Além disso, o perpétuo já subiu 35% hoje e está em 329,5, a um passo da máxima de 24 horas, em 343. Comprar agora é ficar com as ações para quem entrou primeiro na noite dos resultados.
O que eu acho.
Há argumentos razoáveis dos dois lados, mas confio mais nos números.
A projeção está 6% acima das expectativas, e o programa de recompra chegou a 3,6 bilhões. São coisas concretas, não conversa fiada.
Mesmo assim, não vou perseguir um gap de 35%. Quando se compra depois de um gap, o preço pode voltar para testar níveis mais baixos ainda no mesmo dia.
Há outro sinal interessante nos contratos perpétuos: a taxa de financiamento está em -0,52% a cada 8 horas, ou seja, os vendidos ainda estão pagando aos comprados.
O índice à vista está em 333, e o perpétuo, em 329. O perpétuo está até mais barato que o mercado à vista, o que sugere que quem está comprando na alta nos perpétuos ainda não está tão alucinado quanto no mercado à vista.
Cenários.
Se superar 343 e se mantiver acima desse nível no fechamento, essa alta não será apenas um impulso provocado pelos resultados: chegar a 360 parece bem provável.
Se cair abaixo de 317, a média ponderada das últimas 24 horas, isso mostrará que o impulso dos resultados perdeu força, e o preço poderá voltar a 300 para fechar o gap.
Se romper 300, minha visão otimista neste texto deixa de valer, e vou admitir sem rodeios que foi uma alta de um dia só.
O que pretendo fazer.
Nunca corro atrás de um gap. Vou observar de fora por enquanto e esperar que o preço se mantenha acima de 343 ou recue até 317.
Confio nos resultados, mas não confio no preço atual. Comprar agora deixa pouca margem para errar.
Uma pergunta direta: vai se manter acima de 343 e avançar rumo a 360, ou cair abaixo de 317 e voltar a 300 para fechar o gap? Eu fico do lado da alta rumo a 360, mas só escolho um lado — não compro na alta. E você?
$APP $ARM $SOXL
#AppLovin #resultados