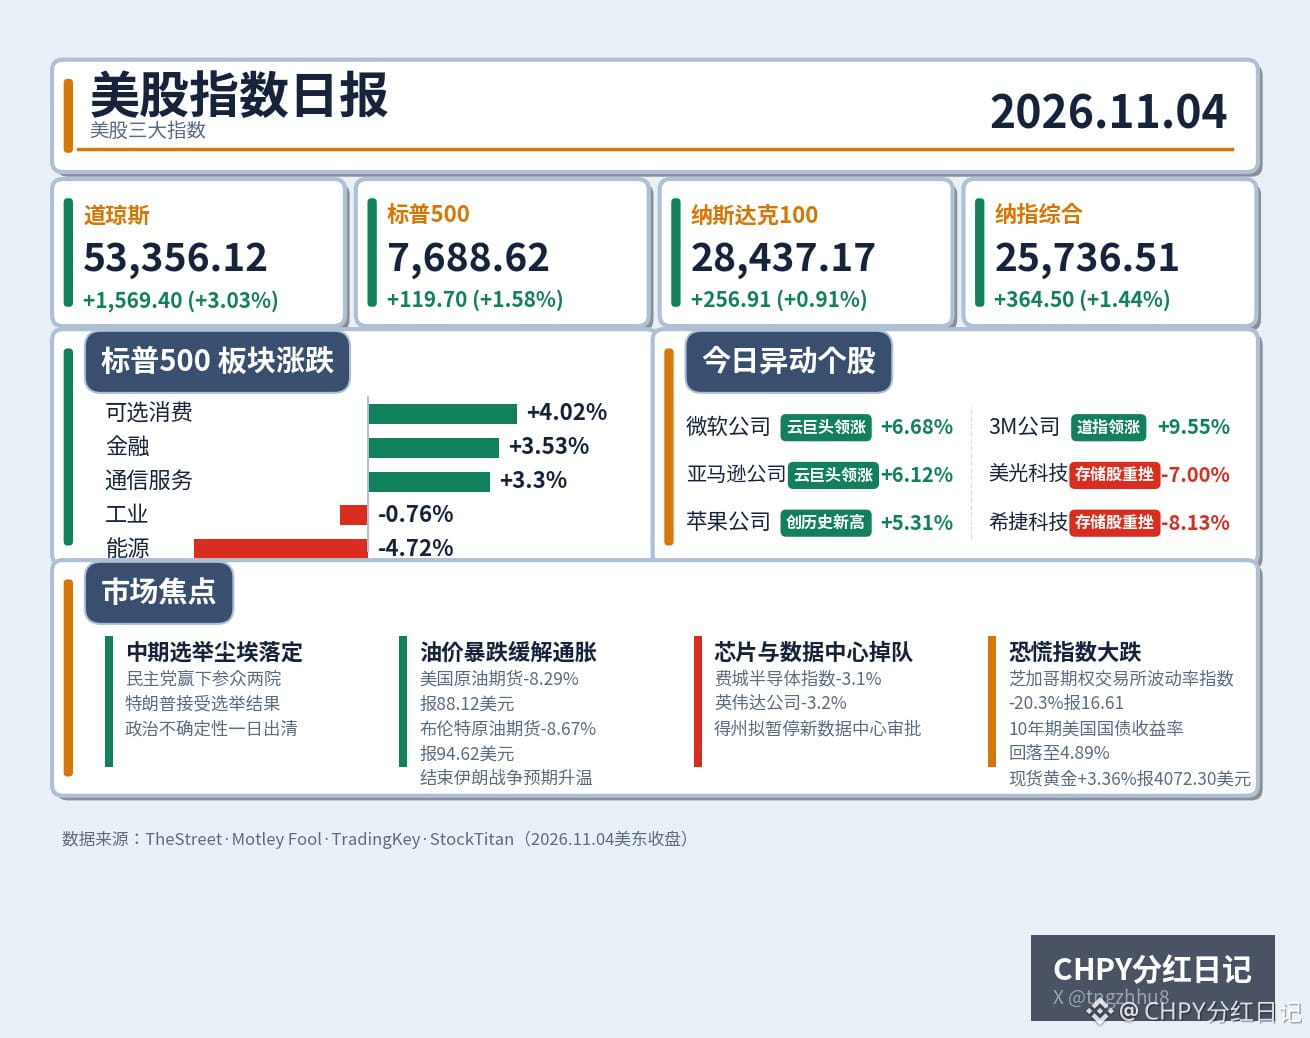
Na noite passada, as bolsas americanas protagonizaram uma grande reviravolta na noite das eleições: o Dow Jones Industrial Average disparou 3,03%, fechando aos 53.356,12 pontos. Foi seu melhor desempenho diário desde 9 de abril de 2025 e também a maior alta após eleições de meio de mandato em 44 anos. O S&P 500 subiu 1,58%, para 7.688,62 pontos; o Nasdaq Composite avançou 1,44%, para 25.736,51 pontos; e o Nasdaq 100 ganhou 0,91%, para 28.437,17 pontos. Antes da abertura, o cenário era bem diferente: na noite da eleição, os futuros chegaram a cair mais de 2%, e os futuros do Nasdaq 100 recuaram durante a noite até a mínima de 27.615,75 pontos. Mas, assim que o resultado foi divulgado e Trump o aceitou, os investidores passaram o dia todo comprando.
A cadeia de transmissão foi bem clara: duas forças impulsionaram a alta. A primeira foi a dissipação da incerteza política: os democratas conquistaram a Câmara e o Senado, e um governo dividido funcionou como uma garantia para o mercado, eliminando de repente as expectativas de uma guinada brusca nas políticas. A segunda foi a queda acentuada do petróleo: os futuros do petróleo bruto americano recuaram 8,29%, para US$ 88,12, e os futuros do Brent caíram 8,67%, para US$ 94,62. O mercado apostou que o resultado das eleições ajudaria a pôr fim à guerra com o Irã e estabilizaria a oferta de petróleo bruto, aliviando a pressão inflacionária. Com as expectativas de inflação mais moderadas, o rendimento dos títulos do Tesouro americano de 10 anos caiu para 4,89%, o índice do dólar recuou para perto de 101,5, e o índice de volatilidade da Bolsa de Opções de Chicago (VIX, o índice do medo) despencou 20,3%, para 16,61. O medo desapareceu de repente, e o dinheiro pôde voltar. Até o ouro à vista subiu 3,36%, para US$ 4.072,30: na noite passada, ativos de proteção e ativos de risco raramente avançaram na mesma direção.
Mas a alta foi bastante desigual; não foi generalizada. Os destaques positivos foram os setores de consumo discricionário (+4,02%), financeiro (+3,53%) e serviços de comunicação (+3,30%). A Microsoft subiu 6,68%, a Amazon, 6,12%, e a Apple, 5,31%, atingindo uma nova máxima histórica; a 3M avançou 9,55%. O dinheiro foi para os setores tradicionais e para as gigantes da nuvem, não para os chips: o índice de semicondutores da Filadélfia caiu 3,1%, a Nvidia recuou 3,2%, e as ações de armazenamento sofreram quedas ainda maiores: a Micron Technology caiu 7,00%, a SanDisk, 7,91%, e a Seagate Technology, 8,13%. O governador recém-eleito do Texas prometeu suspender a aprovação de novos data centers. A Vistra Energy caiu 13,8%, a Vertiv Technologies, 12,9%, e a CoreWeave, 9,9%: ontem, o setor de data centers foi um dos mais atingidos.
Isso serve de alerta para as posições do CHPY: a Micron Technology é uma das cinco maiores posições do CHPY, com participação de cerca de 4,89%. Com a queda das ações de armazenamento e o índice de semicondutores da Filadélfia já acumulando uma baixa mensal superior a 16% — o que há muito acionou o limite para suspender o reinvestimento —, a pressão sobre o setor de semicondutores ainda não passou.
Em resumo, esta foi uma recuperação impulsionada pela combinação de “dissipação da incerteza + queda do petróleo”, e não uma reversão dos fundamentos. O suspense eleitoral acabou e o petróleo caiu; ainda há espaço para uma recuperação do sentimento no curto prazo. Mas os pontos fracos deixados pelos chips e pelos data centers mostram que os investidores estão começando a selecionar com mais rigor as narrativas de altos investimentos em inteligência artificial (IA): as gigantes da nuvem são recompensadas, enquanto a cadeia de infraestrutura que queima dinheiro é penalizada. O verdadeiro divisor de águas será o relatório de emprego não agrícola dos Estados Unidos referente a outubro, na sexta-feira, seguido pelos dados do índice de preços ao consumidor americano de outubro, em 10 de novembro. São esses dois indicadores que determinarão se os juros serão elevados em dezembro. No pós-mercado, a Qualcomm caiu cerca de 6%, e a Arm recuou entre 2% e 3%, dando um aviso antecipado às ações de chips. Hoje, o primeiro dado a observar é o número de pedidos iniciais de auxílio-desemprego nos Estados Unidos, às 20h30. Quem estiver comprando chips após a alta no curto prazo deve ter cautela: enquanto os semicondutores não se estabilizarem, a recuperação dos índices deve ser vista com ressalvas.
#美股 #Eleições de meio de mandato
A cadeia de transmissão foi bem clara: duas forças impulsionaram a alta. A primeira foi a dissipação da incerteza política: os democratas conquistaram a Câmara e o Senado, e um governo dividido funcionou como uma garantia para o mercado, eliminando de repente as expectativas de uma guinada brusca nas políticas. A segunda foi a queda acentuada do petróleo: os futuros do petróleo bruto americano recuaram 8,29%, para US$ 88,12, e os futuros do Brent caíram 8,67%, para US$ 94,62. O mercado apostou que o resultado das eleições ajudaria a pôr fim à guerra com o Irã e estabilizaria a oferta de petróleo bruto, aliviando a pressão inflacionária. Com as expectativas de inflação mais moderadas, o rendimento dos títulos do Tesouro americano de 10 anos caiu para 4,89%, o índice do dólar recuou para perto de 101,5, e o índice de volatilidade da Bolsa de Opções de Chicago (VIX, o índice do medo) despencou 20,3%, para 16,61. O medo desapareceu de repente, e o dinheiro pôde voltar. Até o ouro à vista subiu 3,36%, para US$ 4.072,30: na noite passada, ativos de proteção e ativos de risco raramente avançaram na mesma direção.
Mas a alta foi bastante desigual; não foi generalizada. Os destaques positivos foram os setores de consumo discricionário (+4,02%), financeiro (+3,53%) e serviços de comunicação (+3,30%). A Microsoft subiu 6,68%, a Amazon, 6,12%, e a Apple, 5,31%, atingindo uma nova máxima histórica; a 3M avançou 9,55%. O dinheiro foi para os setores tradicionais e para as gigantes da nuvem, não para os chips: o índice de semicondutores da Filadélfia caiu 3,1%, a Nvidia recuou 3,2%, e as ações de armazenamento sofreram quedas ainda maiores: a Micron Technology caiu 7,00%, a SanDisk, 7,91%, e a Seagate Technology, 8,13%. O governador recém-eleito do Texas prometeu suspender a aprovação de novos data centers. A Vistra Energy caiu 13,8%, a Vertiv Technologies, 12,9%, e a CoreWeave, 9,9%: ontem, o setor de data centers foi um dos mais atingidos.
Isso serve de alerta para as posições do CHPY: a Micron Technology é uma das cinco maiores posições do CHPY, com participação de cerca de 4,89%. Com a queda das ações de armazenamento e o índice de semicondutores da Filadélfia já acumulando uma baixa mensal superior a 16% — o que há muito acionou o limite para suspender o reinvestimento —, a pressão sobre o setor de semicondutores ainda não passou.
Em resumo, esta foi uma recuperação impulsionada pela combinação de “dissipação da incerteza + queda do petróleo”, e não uma reversão dos fundamentos. O suspense eleitoral acabou e o petróleo caiu; ainda há espaço para uma recuperação do sentimento no curto prazo. Mas os pontos fracos deixados pelos chips e pelos data centers mostram que os investidores estão começando a selecionar com mais rigor as narrativas de altos investimentos em inteligência artificial (IA): as gigantes da nuvem são recompensadas, enquanto a cadeia de infraestrutura que queima dinheiro é penalizada. O verdadeiro divisor de águas será o relatório de emprego não agrícola dos Estados Unidos referente a outubro, na sexta-feira, seguido pelos dados do índice de preços ao consumidor americano de outubro, em 10 de novembro. São esses dois indicadores que determinarão se os juros serão elevados em dezembro. No pós-mercado, a Qualcomm caiu cerca de 6%, e a Arm recuou entre 2% e 3%, dando um aviso antecipado às ações de chips. Hoje, o primeiro dado a observar é o número de pedidos iniciais de auxílio-desemprego nos Estados Unidos, às 20h30. Quem estiver comprando chips após a alta no curto prazo deve ter cautela: enquanto os semicondutores não se estabilizarem, a recuperação dos índices deve ser vista com ressalvas.
#美股 #Eleições de meio de mandato