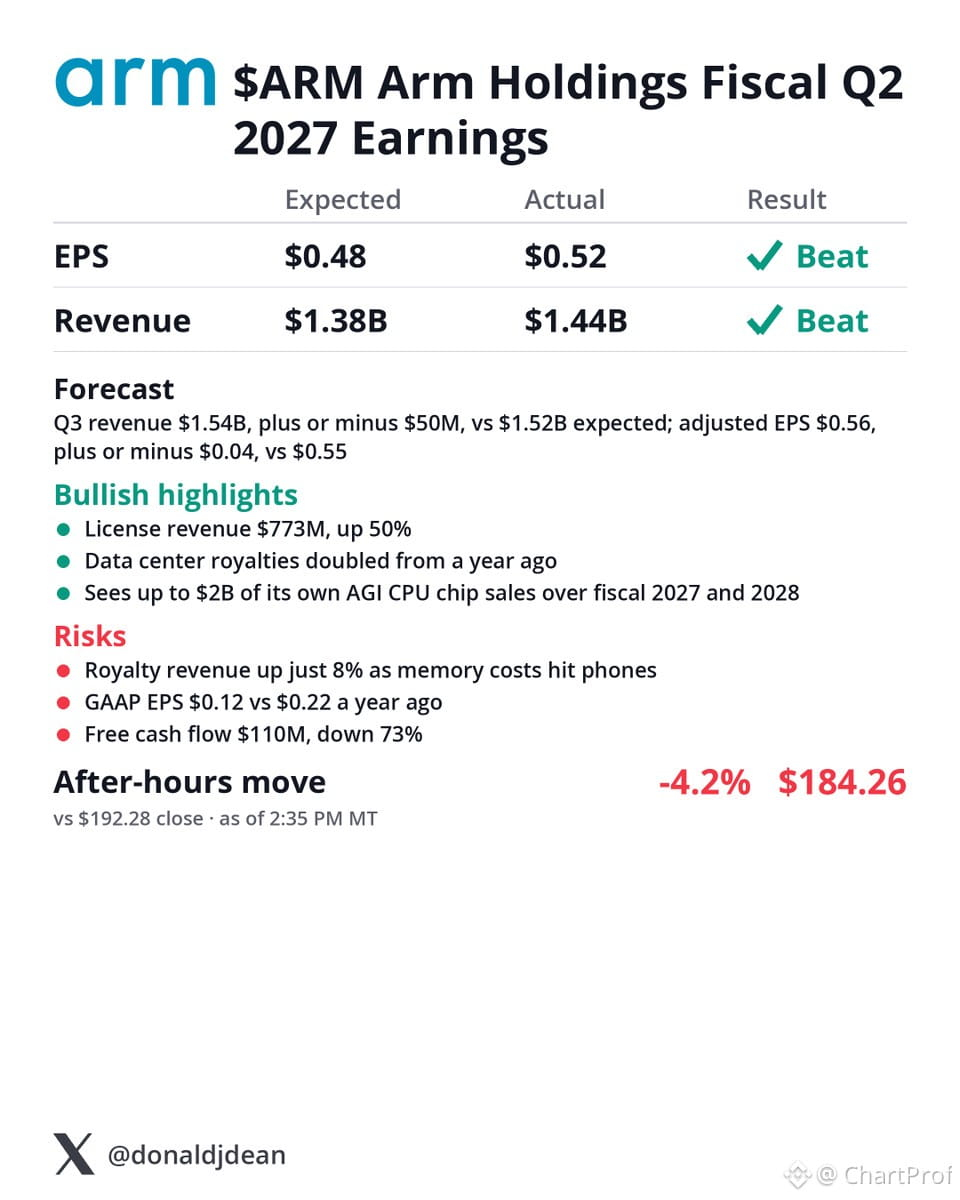
A ARM acabou de divulgar os resultados — superou as expectativas em ambas as métricas, mas o mercado não está convencido.
LPA de US$ 0,52 vs. estimativa de US$ 0,48 — superação sólida de 8%
Receita de US$ 1,44 bi vs. US$ 1,38 bi — US$ 60 mi acima
Previsão para o 3º trimestre: US$ 1,54 bi vs. US$ 1,52 bi — ligeiramente acima
Aqui está o problema: a receita de royalties cresceu apenas 8%. A receita de licenciamento disparou 50%, mas os royalties são o motor recorrente — o fluxo de caixa estável que os investidores querem ver acelerando. Quando o licenciamento cresce muito mais do que os royalties, parece que os negócios foram antecipados, sem impulso sustentado nas receitas futuras.
O mercado está dando uma lição: superar as expectativas nem sempre significa que vale a pena comprar. A composição importa. Se a combinação do crescimento parecer concentrada demais em receitas pontuais, a cotação refletirá o ceticismo, mesmo diante de resultados acima das expectativas.
Queda de 4,2% no pós-mercado, a US$ 184,26. Isso invalida a narrativa otimista em tempo real. Se a $ARM não conseguir recuperar o nível pré-resultados e se manter acima dele, a próxima sessão pode se tornar uma oportunidade para vender na alta. Observe a abertura — se os vendedores continuarem no controle abaixo de US$ 185, a mensagem é clara: o crescimento dos royalties precisa acelerar ou a história perde força.
O gráfico está falando — preste atenção ao preço, não à manchete.
LPA de US$ 0,52 vs. estimativa de US$ 0,48 — superação sólida de 8%
Receita de US$ 1,44 bi vs. US$ 1,38 bi — US$ 60 mi acima
Previsão para o 3º trimestre: US$ 1,54 bi vs. US$ 1,52 bi — ligeiramente acima
Aqui está o problema: a receita de royalties cresceu apenas 8%. A receita de licenciamento disparou 50%, mas os royalties são o motor recorrente — o fluxo de caixa estável que os investidores querem ver acelerando. Quando o licenciamento cresce muito mais do que os royalties, parece que os negócios foram antecipados, sem impulso sustentado nas receitas futuras.
O mercado está dando uma lição: superar as expectativas nem sempre significa que vale a pena comprar. A composição importa. Se a combinação do crescimento parecer concentrada demais em receitas pontuais, a cotação refletirá o ceticismo, mesmo diante de resultados acima das expectativas.
Queda de 4,2% no pós-mercado, a US$ 184,26. Isso invalida a narrativa otimista em tempo real. Se a $ARM não conseguir recuperar o nível pré-resultados e se manter acima dele, a próxima sessão pode se tornar uma oportunidade para vender na alta. Observe a abertura — se os vendedores continuarem no controle abaixo de US$ 185, a mensagem é clara: o crescimento dos royalties precisa acelerar ou a história perde força.
O gráfico está falando — preste atenção ao preço, não à manchete.