O petróleo está discretamente escrevendo a função de reação do Fed, e o hardware de IA vem depois disso... 🤔
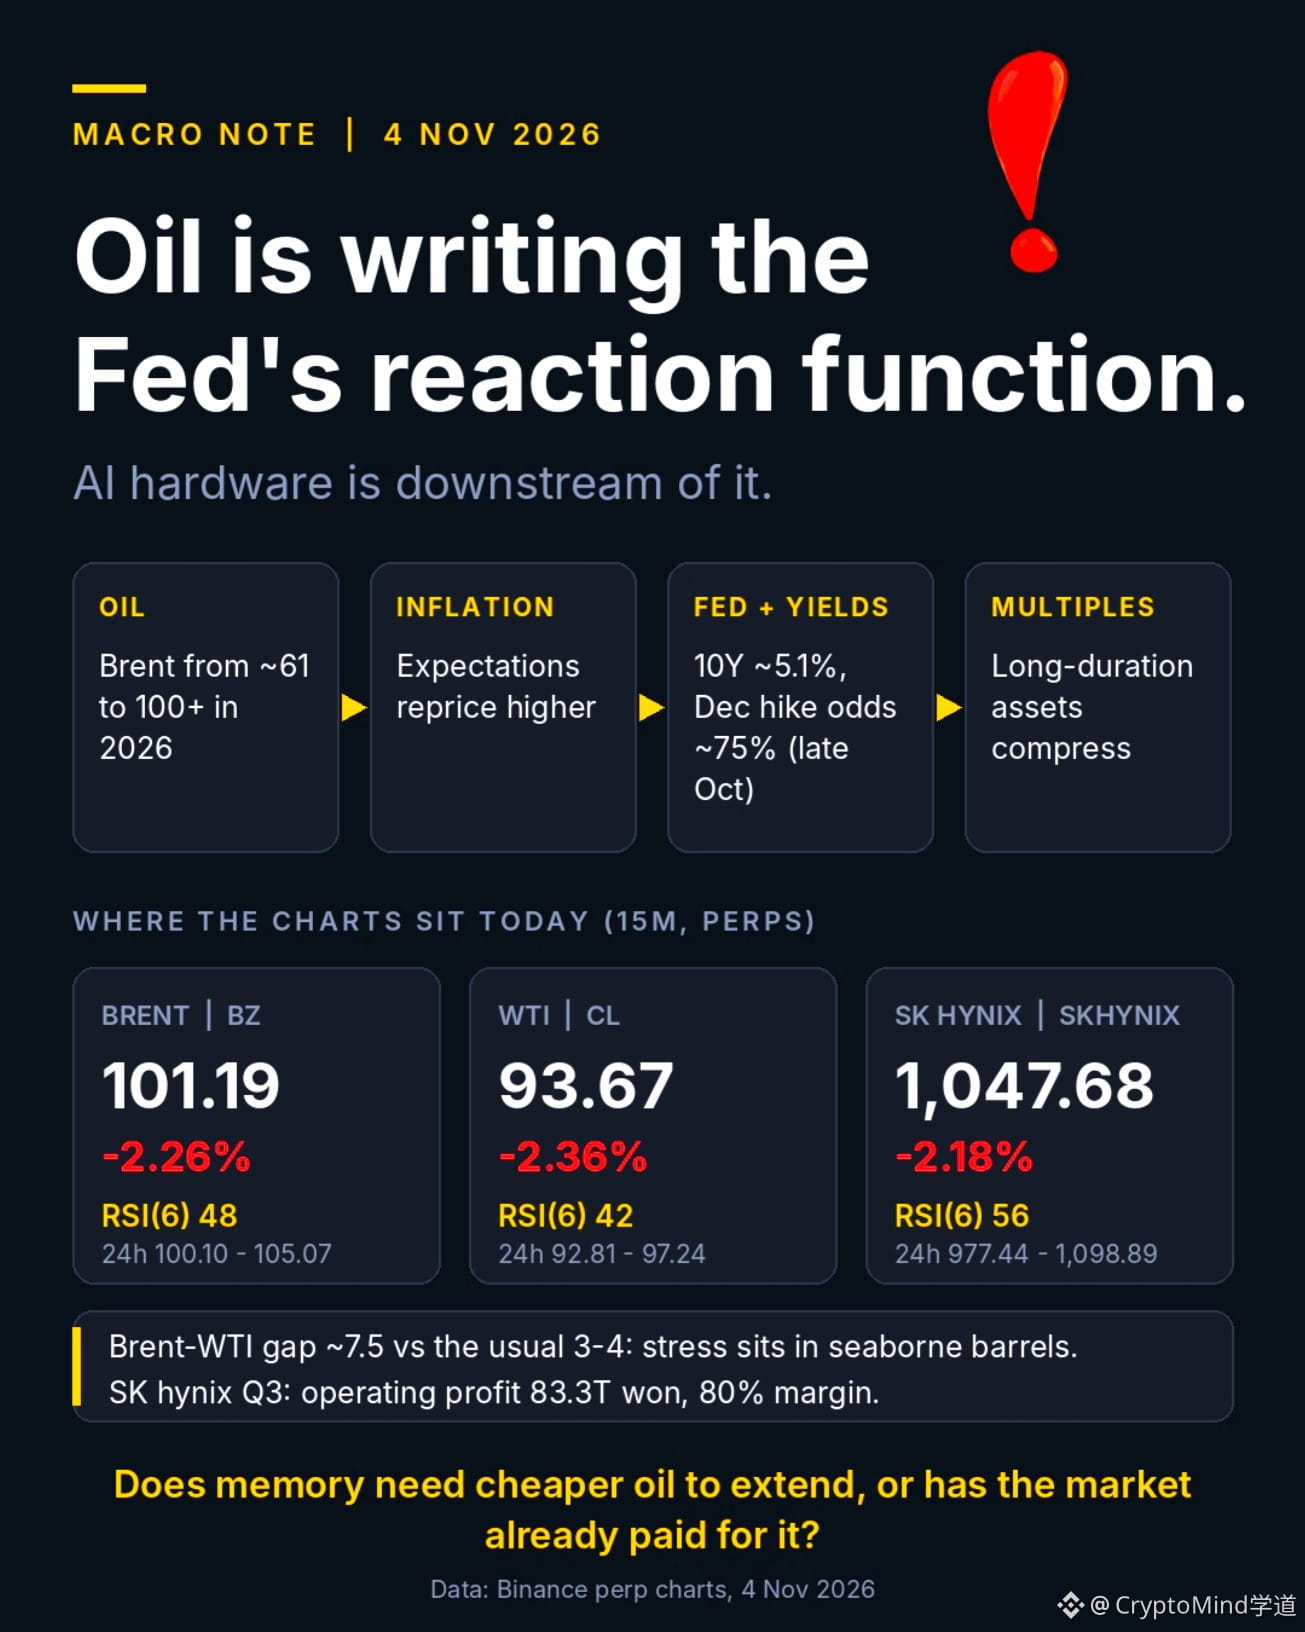
Eis como vejo essa cadeia. O Brent abriu 2026 perto de 61. A interrupção no Estreito de Ormuz o levou acima de 100, e os preços do petróleo e dos contratos de Fed funds para dezembro têm se movido quase em sincronia desde o início da guerra. Em outubro, o título do Tesouro de 10 anos estava em máximas de várias décadas, com uma alta em dezembro precificada em cerca de três chances em quatro.
Taxa de desconto mais alta, múltiplos mais baixos. Esse é o verdadeiro custo para os ativos de longa duração.
Agora, o recuo. As esperanças de negociações com o Irã levaram o Brent à mínima de quatro semanas, a 103.60, na terça-feira, enquanto petroleiros ainda eram atingidos perto de Ormuz. O risco existe nos dois sentidos.
Nos gráficos, $BZ a 101.19 defendeu o nível de 100 por um centavo (mínima de 100.10), com RSI(6) em 48. $CL a 93.67 está com RSI em 42, e ambos os tipos de petróleo estão sendo negociados no quinto inferior da faixa do dia. Uma diferença Brent-WTI perto de 7.5 é ampla e me diz que a tensão está nos barris transportados por via marítima, não na oferta dos EUA.
$SKHYNIX a 1,047.68 caiu até 977 e depois recuperou cerca de 58% da faixa, com RSI em 56. Está sendo negociada fora do horário regular, então a abertura de Seul é que fará a verdadeira descoberta de preço.
Os fundamentos falam alto: lucro operacional recorde de 83.3T won no terceiro trimestre, com margem de 80%, e as ações subiram cerca de 11% após a divulgação. Os lucros estão começando a superar a taxa de desconto.
Se um acordo sobre Ormuz tirar a alta de dezembro da mesa, a memória precisa de petróleo mais barato para continuar subindo ou o mercado já precificou isso?
Eis como vejo essa cadeia. O Brent abriu 2026 perto de 61. A interrupção no Estreito de Ormuz o levou acima de 100, e os preços do petróleo e dos contratos de Fed funds para dezembro têm se movido quase em sincronia desde o início da guerra. Em outubro, o título do Tesouro de 10 anos estava em máximas de várias décadas, com uma alta em dezembro precificada em cerca de três chances em quatro.
Taxa de desconto mais alta, múltiplos mais baixos. Esse é o verdadeiro custo para os ativos de longa duração.
Agora, o recuo. As esperanças de negociações com o Irã levaram o Brent à mínima de quatro semanas, a 103.60, na terça-feira, enquanto petroleiros ainda eram atingidos perto de Ormuz. O risco existe nos dois sentidos.
Nos gráficos, $BZ a 101.19 defendeu o nível de 100 por um centavo (mínima de 100.10), com RSI(6) em 48. $CL a 93.67 está com RSI em 42, e ambos os tipos de petróleo estão sendo negociados no quinto inferior da faixa do dia. Uma diferença Brent-WTI perto de 7.5 é ampla e me diz que a tensão está nos barris transportados por via marítima, não na oferta dos EUA.
$SKHYNIX a 1,047.68 caiu até 977 e depois recuperou cerca de 58% da faixa, com RSI em 56. Está sendo negociada fora do horário regular, então a abertura de Seul é que fará a verdadeira descoberta de preço.
Os fundamentos falam alto: lucro operacional recorde de 83.3T won no terceiro trimestre, com margem de 80%, e as ações subiram cerca de 11% após a divulgação. Os lucros estão começando a superar a taxa de desconto.
Se um acordo sobre Ormuz tirar a alta de dezembro da mesa, a memória precisa de petróleo mais barato para continuar subindo ou o mercado já precificou isso?