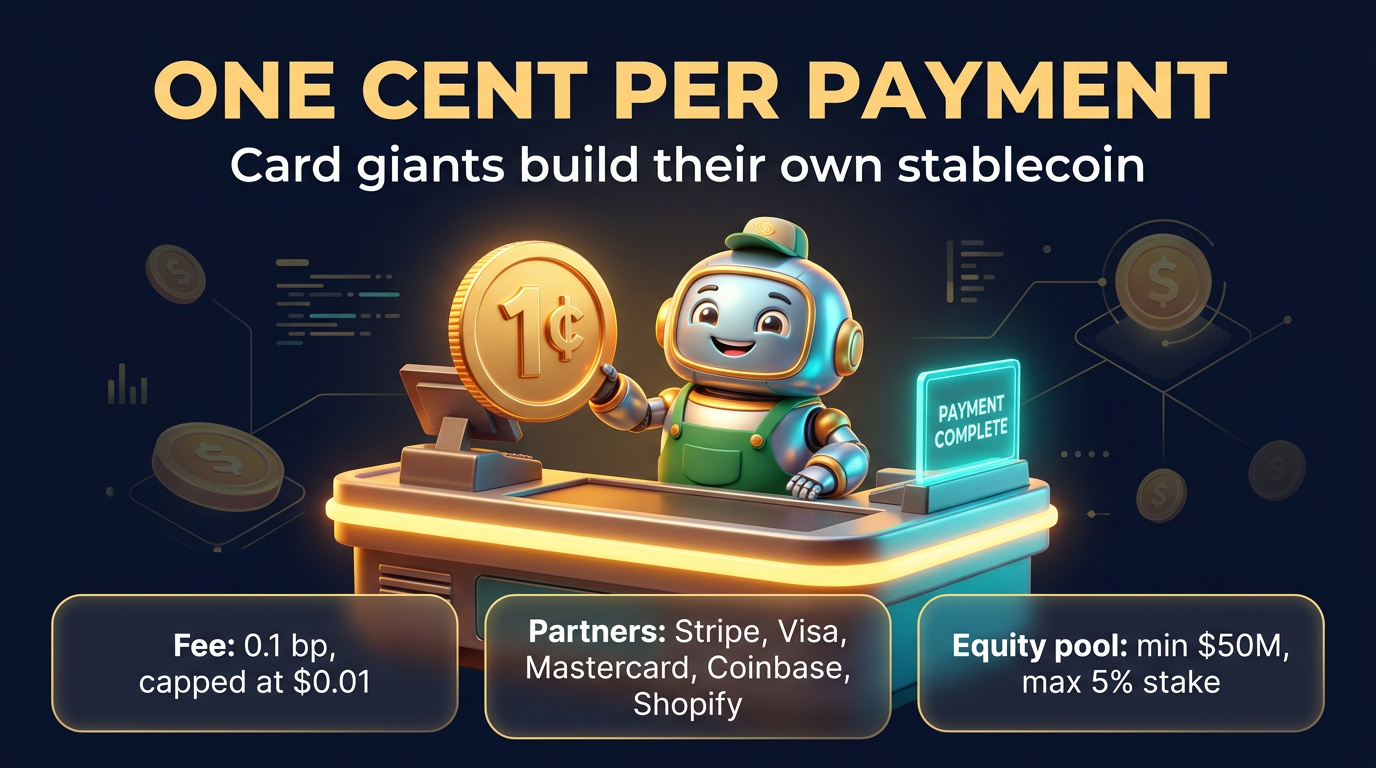
As empresas que operam pagamentos com cartão estão criando sua própria stablecoin, e a taxa é quase comicamente baixa.
Segundo o CoinDesk (via PANews), a OpenUSD (OUSD), cocriada por Stripe, Visa, Mastercard, Coinbase e Shopify, agora tem uma tabela de taxas definida pelo seu grupo de governança, a Open Standard:
• Uma taxa de administração de 0,1 ponto-base sobre o volume de pagamentos, limitada a US$ 0,01 por pagamento. Qualquer pagamento de US$ 1.000 ou mais atinge o limite de um centavo.
• Ao contrário dos emissores de USDT e USDC, que ficam com os juros das reservas, a OUSD repassa o rendimento das reservas aos parceiros e deduz apenas essa taxa.
• Parceiros com pelo menos US$ 50 milhões podem participar de um pool de participação acionária, limitado a uma participação de 5% por parceiro.
• A Visa publicou um guia técnico de mais de 100 páginas para ajudar os parceiros a integrar a OUSD.
Por que isso importa: a economia das stablecoins tem girado principalmente em torno de quem fica com o rendimento das reservas. Se grandes redes de pagamento e comerciantes o compartilharem, o modelo passa de “o emissor fica com o saldo” para “a rede fica com o volume”. Com o tempo, isso pode pressionar as margens dos emissores atuais.
Na mesma semana, Shopify e Coinbase anunciaram um Protocolo de Pagamentos Comerciais com stablecoin na Base, e a OKX lançou nos EUA um cartão de crédito Mastercard lastreado em stablecoin. As redes de pagamento estão claramente avançando rápido.
Riscos a considerar: esses são termos anunciados, não adoção em massa já em curso. As tabelas de taxas podem mudar, os pools de participação acionária favorecem grandes parceiros, e uma stablecoin só é tão confiável quanto suas reservas, seu mecanismo de resgate e sua regulamentação. Consulte as fontes primárias antes de tirar conclusões.
Você acha que uma stablecoin de propriedade de uma rede de pagamentos ajuda ou prejudica USDT e USDC? Conte-me abaixo.
#Stablecoins #Payments #OpenUSD
Isto não é aconselhamento financeiro.
Segundo o CoinDesk (via PANews), a OpenUSD (OUSD), cocriada por Stripe, Visa, Mastercard, Coinbase e Shopify, agora tem uma tabela de taxas definida pelo seu grupo de governança, a Open Standard:
• Uma taxa de administração de 0,1 ponto-base sobre o volume de pagamentos, limitada a US$ 0,01 por pagamento. Qualquer pagamento de US$ 1.000 ou mais atinge o limite de um centavo.
• Ao contrário dos emissores de USDT e USDC, que ficam com os juros das reservas, a OUSD repassa o rendimento das reservas aos parceiros e deduz apenas essa taxa.
• Parceiros com pelo menos US$ 50 milhões podem participar de um pool de participação acionária, limitado a uma participação de 5% por parceiro.
• A Visa publicou um guia técnico de mais de 100 páginas para ajudar os parceiros a integrar a OUSD.
Por que isso importa: a economia das stablecoins tem girado principalmente em torno de quem fica com o rendimento das reservas. Se grandes redes de pagamento e comerciantes o compartilharem, o modelo passa de “o emissor fica com o saldo” para “a rede fica com o volume”. Com o tempo, isso pode pressionar as margens dos emissores atuais.
Na mesma semana, Shopify e Coinbase anunciaram um Protocolo de Pagamentos Comerciais com stablecoin na Base, e a OKX lançou nos EUA um cartão de crédito Mastercard lastreado em stablecoin. As redes de pagamento estão claramente avançando rápido.
Riscos a considerar: esses são termos anunciados, não adoção em massa já em curso. As tabelas de taxas podem mudar, os pools de participação acionária favorecem grandes parceiros, e uma stablecoin só é tão confiável quanto suas reservas, seu mecanismo de resgate e sua regulamentação. Consulte as fontes primárias antes de tirar conclusões.
Você acha que uma stablecoin de propriedade de uma rede de pagamentos ajuda ou prejudica USDT e USDC? Conte-me abaixo.
#Stablecoins #Payments #OpenUSD
Isto não é aconselhamento financeiro.