
No dia da eleição, todos estavam de olho nas urnas, mas a AMD apresentou seus resultados após o fechamento do mercado: foi o maior e mais lucrativo trimestre de sua história.
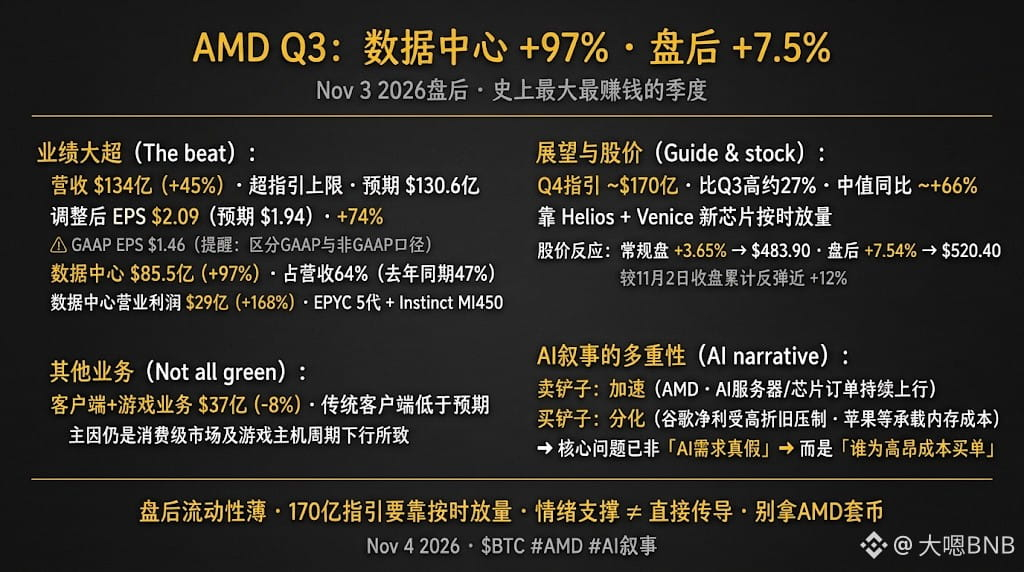
Vamos aos números. A receita do terceiro trimestre foi de US$ 13,4 bilhões, alta de 45% em relação ao ano anterior, acima do limite superior da própria projeção da empresa. O mercado esperava US$ 13,06 bilhões. O EPS ajustado foi de US$ 2,09, ante expectativa de US$ 1,94, uma alta anual de 74% (o EPS GAAP foi de US$ 1,46 — não confunda os dois). O grande destaque foi o segmento de data centers: receita de US$ 8,55 bilhões, alta anual de 97% e acima dos US$ 8,23 bilhões esperados. O segmento respondeu por 64% da receita total, contra 47% um ano atrás; o lucro operacional de data centers foi de US$ 2,9 bilhões, alta de 168% em relação ao ano anterior. Os motores foram os processadores para servidores EPYC de quinta geração e a recém-lançada GPU Instinct MI450.
A projeção foi ainda mais ambiciosa. Para o quarto trimestre, a empresa prevê receita de cerca de US$ 17 bilhões, acima da expectativa dos analistas e aproximadamente 27% acima da receita do terceiro trimestre. O ponto médio da projeção implica crescimento anual de cerca de 66%. A empresa afirmou que conta com o aumento da produção do Helios e do “Venice”. No mercado, em 3 de novembro, as ações subiram 3,65% no pregão regular, para US$ 483,90, e avançaram mais 7,54% após o fechamento, chegando a US$ 520,40. Em relação ao fechamento de 2 de novembro, a alta acumulada foi de quase 12%.
Mas nem tudo foi positivo. Os segmentos de clientes e jogos somaram US$ 3,7 bilhões, queda de 8% em relação ao ano anterior, e a receita do segmento de clientes ficou abaixo das expectativas. O consumo está fraco, algo que combina com o relatório da Apple: “lucros, mas projeção de desaceleração e pressão dos custos de memória”.
Então, “a narrativa da IA vai continuar?” Minha resposta é: depende de qual camada estamos olhando. A camada de quem vende as pás está acelerando, e os pedidos para empresas como a AMD estão aumentando. Já a camada de quem paga pelas pás está se dividindo: as ações do Google caíram bastante após o balanço (o título da Odaily menciona 12,64%); nos livros contábeis, o que aparece primeiro são os custos e a depreciação, enquanto a Apple está pagando a conta do aumento dos preços da memória. A demanda por IA é real; a questão é quem vai arcar com seus custos.
Dois lembretes. A liquidez no after-hours é baixa, e o patamar de US$ 17 bilhões no quarto trimestre só se sustenta se Helios e Venice aumentarem a produção dentro do prazo — o risco de execução é considerável. Para o mercado cripto, isso dá suporte ao sentimento, mas não é uma transmissão direta; não use a alta da AMD como referência para apostar em cripto. A correlação entre BTC e Nasdaq esteve anteriormente entre 0,5 e 0,7; só quando o sentimento em relação à Nasdaq melhora é que o BTC tende a se beneficiar.
Não sei se vai dar certo, mas acompanhar os pedidos é melhor do que seguir conceitos.
Você acha que o fio condutor da narrativa da IA vai continuar no segmento de chips?
$BTC $AMDB
#amd超预期大涨,ai叙事延续?
Vamos aos números. A receita do terceiro trimestre foi de US$ 13,4 bilhões, alta de 45% em relação ao ano anterior, acima do limite superior da própria projeção da empresa. O mercado esperava US$ 13,06 bilhões. O EPS ajustado foi de US$ 2,09, ante expectativa de US$ 1,94, uma alta anual de 74% (o EPS GAAP foi de US$ 1,46 — não confunda os dois). O grande destaque foi o segmento de data centers: receita de US$ 8,55 bilhões, alta anual de 97% e acima dos US$ 8,23 bilhões esperados. O segmento respondeu por 64% da receita total, contra 47% um ano atrás; o lucro operacional de data centers foi de US$ 2,9 bilhões, alta de 168% em relação ao ano anterior. Os motores foram os processadores para servidores EPYC de quinta geração e a recém-lançada GPU Instinct MI450.
A projeção foi ainda mais ambiciosa. Para o quarto trimestre, a empresa prevê receita de cerca de US$ 17 bilhões, acima da expectativa dos analistas e aproximadamente 27% acima da receita do terceiro trimestre. O ponto médio da projeção implica crescimento anual de cerca de 66%. A empresa afirmou que conta com o aumento da produção do Helios e do “Venice”. No mercado, em 3 de novembro, as ações subiram 3,65% no pregão regular, para US$ 483,90, e avançaram mais 7,54% após o fechamento, chegando a US$ 520,40. Em relação ao fechamento de 2 de novembro, a alta acumulada foi de quase 12%.
Mas nem tudo foi positivo. Os segmentos de clientes e jogos somaram US$ 3,7 bilhões, queda de 8% em relação ao ano anterior, e a receita do segmento de clientes ficou abaixo das expectativas. O consumo está fraco, algo que combina com o relatório da Apple: “lucros, mas projeção de desaceleração e pressão dos custos de memória”.
Então, “a narrativa da IA vai continuar?” Minha resposta é: depende de qual camada estamos olhando. A camada de quem vende as pás está acelerando, e os pedidos para empresas como a AMD estão aumentando. Já a camada de quem paga pelas pás está se dividindo: as ações do Google caíram bastante após o balanço (o título da Odaily menciona 12,64%); nos livros contábeis, o que aparece primeiro são os custos e a depreciação, enquanto a Apple está pagando a conta do aumento dos preços da memória. A demanda por IA é real; a questão é quem vai arcar com seus custos.
Dois lembretes. A liquidez no after-hours é baixa, e o patamar de US$ 17 bilhões no quarto trimestre só se sustenta se Helios e Venice aumentarem a produção dentro do prazo — o risco de execução é considerável. Para o mercado cripto, isso dá suporte ao sentimento, mas não é uma transmissão direta; não use a alta da AMD como referência para apostar em cripto. A correlação entre BTC e Nasdaq esteve anteriormente entre 0,5 e 0,7; só quando o sentimento em relação à Nasdaq melhora é que o BTC tende a se beneficiar.
Não sei se vai dar certo, mas acompanhar os pedidos é melhor do que seguir conceitos.
Você acha que o fio condutor da narrativa da IA vai continuar no segmento de chips?
$BTC $AMDB
#amd超预期大涨,ai叙事延续?