A AMD encerrou a onda de reações negativas aos balanços do setor de semicondutores.
A receita e o EPS da AMD superaram o limite superior da própria previsão da empresa. O único ponto que pode ser usado para criticá-la é a queda da margem bruta de 56% para 55%.$AMD
Após o fechamento do mercado, às 16h15, horário do leste dos EUA, em 3 de novembro, a AMD divulgou os resultados do terceiro trimestre do ano fiscal de 2026 (encerrado em 26 de setembro); a teleconferência foi realizada às 17h. O balanço foi divulgado em um momento bastante delicado: no último mês, as ações da AMD caíram de uma máxima de US$ 658,52 em outubro para US$ 483,90, uma retração de 26,5%. A queda não se deveu aos resultados, mas à premissa de avaliação sobre se os investimentos de capital em IA ainda podem continuar. No mesmo dia também ocorreram as eleições de meio de mandato nos Estados Unidos, e todo o setor de semicondutores acabava de tomar fôlego após o tombo da Intel na semana anterior.
Os resultados foram divulgados às 16h15. Em menos de meia hora, a ação subiu no after-market de US$ 483,90 para perto de US$ 511, ampliando o ganho de 3,65% no fechamento para 7%. Na mesma sequência de notícias, a Arm também subiu 3%, enquanto a Nvidia avançou apenas 1,2% — o mercado reagiu aos números da própria AMD, não a uma alta generalizada do setor.
Portanto, o primeiro significado deste balanço é responder a uma pergunta simples: a demanda ainda existe? A resposta é um sim categórico.
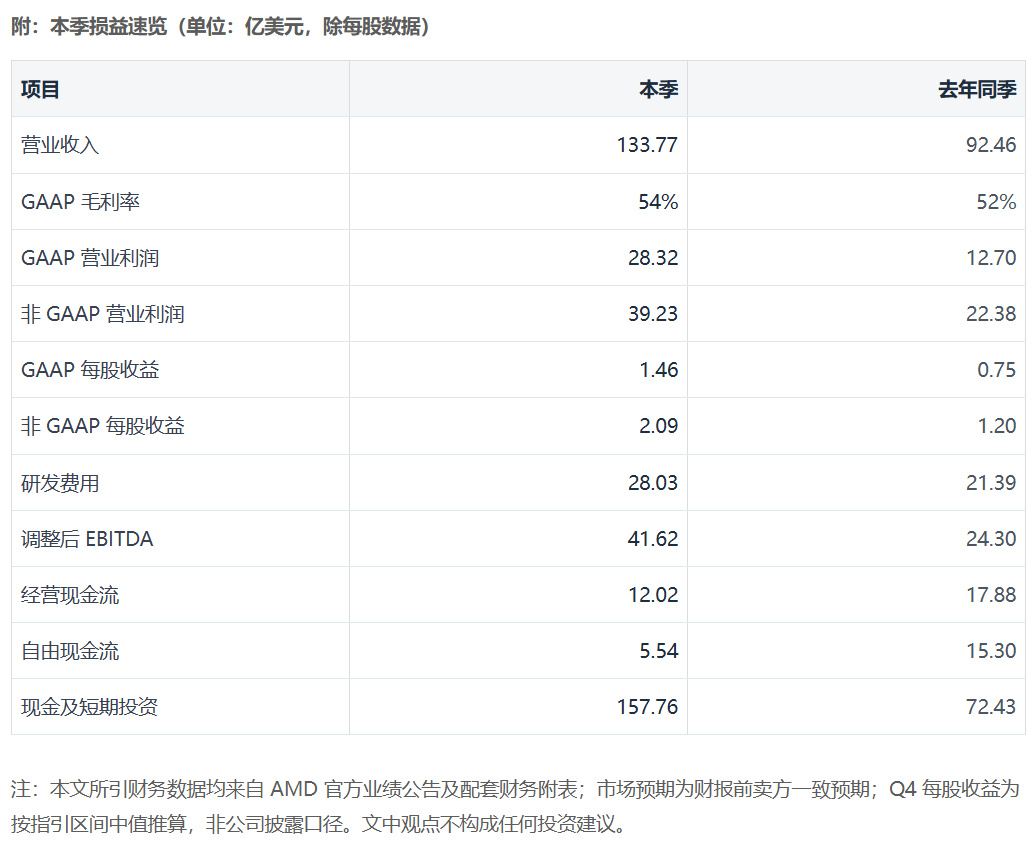
Em uma frase: receita de US$ 13,377 bilhões, EPS não GAAP de US$ 2,09 e projeção de US$ 17 bilhões para o Q4 — os três acima das expectativas. O grande destaque foi o crescimento anual de 97% em data centers. O preço a pagar veio em duas partes: a projeção de margem bruta caiu de 56% para 55%, e o fluxo de caixa livre despencou de US$ 1,558 bilhão para US$ 554 milhões. O mercado preferiu acreditar na receita: a ação subiu 6% no after-market.
I. Vamos começar pelos números
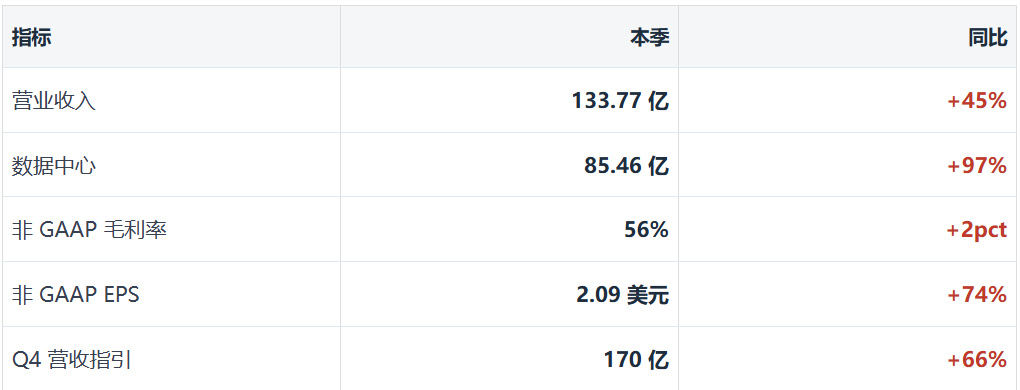
Fonte: comunicado de resultados do terceiro trimestre do ano fiscal de 2026 da AMD, referente ao trimestre encerrado em 26 de setembro de 2026. A projeção é de US$ 17 bilhões, com margem de ±3%.
Comparemos com as expectativas anteriores dos analistas: receita entre US$ 13,08 bilhões e US$ 13,1 bilhões, EPS não GAAP entre US$ 1,93 e US$ 1,95, e projeção de US$ 16,14 bilhões para o Q4. Os resultados foram US$ 13,377 bilhões, US$ 2,09 e US$ 17 bilhões — cerca de 2,5% acima na receita, 7% no EPS e 5,3% na projeção para o Q4.
Vale destacar uma frase de Lisa Su no comunicado: “A receita superou o limite superior da nossa faixa de projeção.” Essa formulação não é comum no contexto da AMD. Nos últimos trimestres, a empresa costumava projetar resultados que chegavam “bem perto do limite superior ou até o superavam ligeiramente”. Desta vez, ultrapassou claramente esse limite. Ela também afirmou que, no Q4, o crescimento “acelerará” com o aumento da produção do Helios e do “Venice”. É um compromisso para o próximo trimestre, não para este — e, por isso, tem ainda mais peso.
II. Data centers: não é só crescimento, a margem também está se expandindo
US$ 8,546 bilhões, crescimento anual de 97% e trimestral de 27%, representando 63,9% da receita total. No mesmo período do ano passado, esse segmento gerou US$ 4,341 bilhões e representou 47% da receita. Em um ano, a estrutura de receitas da AMD foi completamente transformada.
A linha mais importante está escondida no lucro por segmento: o lucro operacional de data centers foi de US$ 2,882 bilhões, com margem de 33,7%. No mesmo período do ano passado, foram US$ 1,074 bilhão e 24,7%. Ou seja, enquanto o negócio quase dobrou de tamanho, sua margem operacional subiu 9 pontos percentuais. Isso diz mais do que o crescimento da receita: mostra que os ganhos de escala e o poder de precificação do EPYC, por enquanto, compensaram os custos do início da expansão do MI450.
O crescimento vem de duas frentes. Uma é a CPU para servidores EPYC: a sexta geração, “Venice”, está se preparando para assumir o posto, enquanto Turin e Genoa continuam sendo os principais produtos neste trimestre. A outra é a GPU da série Instinct MI450, lançada oficialmente neste trimestre. O comunicado destacou os clientes que já estão testando os primeiros sistemas Helios em escala de rack: Anthropic, Meta, Microsoft, OpenAI e Oracle Cloud (OCI). A HPE conquistou o primeiro pedido de Helios da Vultr, e o supercomputador europeu EuroHPC escolheu o MI430X e a sexta geração do EPYC para equipar o LUMI-AI. Essa lista é, por si só, a melhor comprovação de capacidade de produção: os cinco maiores compradores de IA do mundo estão todos a bordo.
Há ainda outro aspecto: o ROCm 10 foi lançado neste trimestre. O ecossistema de software sempre foi a maior fraqueza da AMD em relação à Nvidia; cada passo adiante nessa área melhora a economia por unidade do MI450.
III. Computadores pessoais e jogos: mais resistentes do que se imaginava
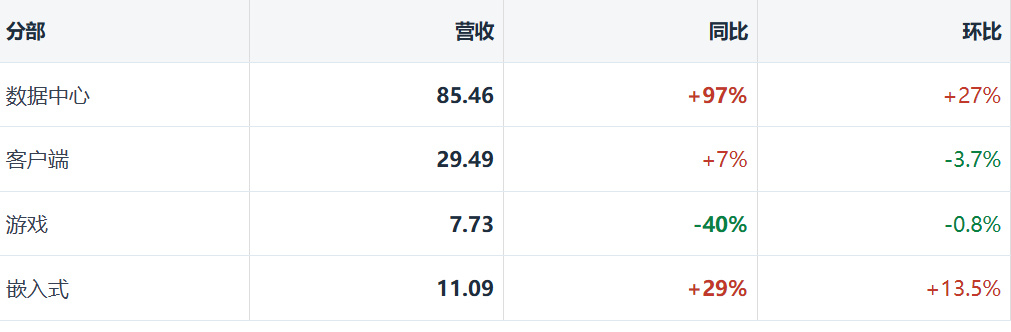
Unidade: US$ bilhões. Computadores pessoais e jogos somaram US$ 3,722 bilhões, queda anual de 8%.
A maior preocupação do mercado era o segmento de jogos. Os analistas esperavam uma queda anual de 49%, para US$ 655 milhões. O resultado foi US$ 773 milhões, uma queda de 40%, bem melhor até do que a estimativa mais pessimista. O comunicado foi direto ao explicar o recuo: queda na receita de chips semipersonalizados para consoles e de placas gráficas discretas. Por trás disso, a alta dos preços de memória e armazenamento elevou o custo dos sistemas e pressionou a demanda final. Esse ponto também foi mencionado na teleconferência da Apple; não é um problema exclusivo da AMD.
O negócio de computadores pessoais gerou US$ 2,949 bilhões, crescimento anual de 7%. Diante da queda geral nas vendas de PCs, conseguiu se manter firme, graças aos processadores Ryzen para notebooks. Mas houve queda trimestral de 3,7%, e a baixa temporada de PCs no quarto trimestre, somada à alta dos preços de memória, provavelmente provocará uma nova pequena retração nesse segmento.
O segmento embarcado gerou US$ 1,109 bilhão, alta anual de 29% e trimestral de 13,5%. O lucro operacional foi de US$ 453 milhões, com margem de 40,9%, a mais alta entre os quatro segmentos. Os negócios de aeroespacial e defesa, automotivo, comunicações e indústria se recuperaram ao mesmo tempo. É o segmento que o mercado ignorou por mais tempo, mas que trouxe uma contribuição surpreendente neste trimestre.
IV. Os US$ 17 bilhões do Q4 são o ponto central deste balanço
US$ 17 bilhões, com margem de ±3%, implicam crescimento anual de 66% e trimestral de 27%. A estimativa de US$ 16,14 bilhões do mercado ficou cerca de 5,3% abaixo. Esse número é importante porque não resulta de aumentos de preços nem de pedidos pontuais: corresponde claramente à entrega em escala, no quarto trimestre, dos sistemas Helios em escala de rack.
Vamos fazer uma estimativa rápida. Com receita de US$ 17 bilhões e margem bruta não GAAP de 55%, o lucro bruto seria de cerca de US$ 9,35 bilhões. Considerando despesas próximas de US$ 3,7 bilhões, um aumento de aproximadamente 4% em relação ao trimestre anterior, o lucro operacional ficaria em torno de US$ 5,6 bilhões, com margem operacional de 33%. Aplicando uma alíquota de imposto normalizada de 13%, o EPS não GAAP ficaria aproximadamente entre US$ 2,90 e US$ 3,00. A estimativa anterior do mercado era de US$ 2,65. Ou seja, a projeção já embute outra revisão para cima do EPS, de cerca de 10% — algo que os analistas precisarão incorporar aos modelos nas próximas duas semanas.
No acumulado do ano: US$ 35,166 bilhões nos três primeiros trimestres, mais US$ 17 bilhões no Q4, totalizando cerca de US$ 52,17 bilhões no ano fiscal de 2026. No ano fiscal de 2025, foram US$ 34,639 bilhões, um crescimento anual de cerca de 51%. Há dois anos, esse número ainda era de US$ 25,7 bilhões.
V. Três detalhes que precisam ser acompanhados
1. A projeção de margem bruta cai de 56% para 55%
Este é o único número desta temporada que veio “para baixo” e o único ponto em que os vendidos podem se agarrar. Desde o início de 2026, a margem bruta não GAAP da AMD permaneceu estável em 56%; a projeção para o Q4 recuou pela primeira vez, para 55%. A explicação faz sentido: o Helios é entregue como um rack completo, com rede, refrigeração líquida e montagem — uma receita naturalmente menos rentável do que a venda de chips puros. Além disso, os preços de HBM e memória estão subindo, elevando os custos dos materiais. A CFO Hu Jing já havia dito que, durante a fase de expansão, a margem bruta do negócio de IA para data centers fica um pouco abaixo da média da empresa.
A estimativa consensual dos analistas para a margem bruta do Q4 era de 55,5%; a empresa projetou 55%, meio ponto percentual abaixo. Os 56% registrados neste trimestre também ficaram ligeiramente aquém dos 56,1% esperados — o único número abaixo das expectativas em todo o balanço. Antes da divulgação, um analista escreveu que, se a projeção de margem bruta caísse abaixo de 56%, a ação poderia recuar mais de 10%. Não caiu: subiu. A receita superou as estimativas em US$ 300 milhões, e a projeção para o Q4, em US$ 700 milhões, compensando o meio ponto da margem bruta. O significado real é que a AMD está deixando de “vender chips” para “vender sistemas”: a receita se torna mais complexa e a margem, mais estreita. Esse é o custo inevitável da mudança de modelo, não um problema de competitividade.
2. US$ 3,5 bilhões de lucro, mas apenas US$ 550 milhões de fluxo de caixa livre
Pouca gente menciona esse contraste. Neste trimestre, o fluxo de caixa operacional foi de US$ 1,202 bilhão, as despesas de capital somaram US$ 648 milhões e o fluxo de caixa livre ficou em US$ 554 milhões, com margem de FCF de 4%. Os analistas esperavam US$ 1,97 bilhão: uma diferença de US$ 1,4 bilhão e queda anual de 64%. No trimestre anterior, foram US$ 1,558 bilhão e 14%; no mesmo trimestre do ano passado, US$ 1,530 bilhão e 17%.
Para onde foi o dinheiro? Três números do balanço deixam isso claro: os estoques aumentaram de US$ 7,920 bilhões no início do ano para US$ 11,463 bilhões (+45%); as contas a receber chegaram a US$ 9,209 bilhões, ante US$ 6,315 bilhões no início do ano; e os ativos circulantes pré-pagos e outros somaram US$ 3,023 bilhões, ante US$ 2,160 bilhões. Ao mesmo tempo, as contas a pagar dispararam de US$ 2,929 bilhões para US$ 7,756 bilhões — os fornecedores estão concedendo prazo, mas isso está longe de cobrir o volume necessário para formar estoques.
Esse é o movimento padrão de formação de estoques antes das entregas em grande escala do Helios: é preciso estocar GPUs, CPUs, HBM, chips de rede e componentes estruturais para os racks completos, que só se convertem em caixa após a entrega. O problema é que, neste trimestre, “o lucro foi ótimo, mas o caixa foi péssimo”. Se as entregas do Q4 ocorrerem sem problemas e o fluxo de caixa voltar ao positivo, terá sido uma boa jogada antecipada; se houver atrasos, os US$ 11,4 bilhões em estoques se transformarão imediatamente em um peso sobre a avaliação da empresa. No próximo balanço, a linha mais importante a observar será o fluxo de caixa operacional, não a receita.
3. A despesa de US$ 1,1 bilhão com warrants
O lucro líquido GAAP foi de US$ 2,428 bilhões, com EPS de US$ 1,46; o lucro líquido não GAAP foi de US$ 3,471 bilhões, com EPS de US$ 2,09. A diferença foi de US$ 1,04 bilhão. O maior componente dessa diferença foi a reavaliação a valor justo dos warrants de clientes, no valor de US$ 1,097 bilhão — ou seja, a despesa contábil gerada pela valorização das ações da AMD sobre os warrants concedidos a OpenAI, Meta, Anthropic e outras empresas.
Esse dinheiro não sai do caixa, mas também não é mero ruído contábil. É uma contrapartida real que a AMD oferece para garantir pedidos em escala de gigawatts, só que paga em ações. O efeito colateral é estranho: quanto mais a ação sobe, mais o lucro GAAP é pressionado. A AMD mais do que dobrou de valor no ano, e essa despesa cresceu junto. Neste trimestre, houve ainda outro item: o imposto de renda gerou um benefício de US$ 555 milhões, em vez de uma despesa, elevando novamente o lucro líquido GAAP. Juntos, esses dois itens ampliaram tanto a diferença entre GAAP e não GAAP que é fácil interpretá-la mal. Para avaliar o lucro da AMD, é preciso usar o não GAAP — mas também entender de onde vem a diferença.
VI. Quatro questões que serão levantadas na teleconferência
Primeiro, a capacidade de produção do Helios. A administração havia indicado que, em 2027, a receita de data centers pelo menos dobraria e a receita de GPUs ficaria “bem acima de US$ 30 bilhões”. Os US$ 17 bilhões projetados para o Q4 são o primeiro passo desse caminho. A questão mais importante na teleconferência é se a empresa dará números para o primeiro semestre de 2027.
Segundo, o fornecimento do Venice. A empresa já projetou crescimento anual de 80% para as CPUs de servidores no segundo semestre, mas a cadeia de suprimentos continua apertada. No trimestre passado, a administração admitiu que uma parcela considerável da demanda “não havia sido prevista”. O quanto essa projeção será revisada para cima determinará até onde poderá chegar a contribuição das CPUs em 2027.
Terceiro, 55% é o piso ou apenas uma parada no caminho? Se for um mínimo temporário durante a expansão do Helios, o mercado pode aceitar. Mas, se a margem cair para 54% ao longo de todo o ano de 2027, a história de “vender sistemas” terá de ser reavaliada.
Quarto, concentração de clientes e garantias. A AMD já informou que ofereceu garantias de até US$ 4,1 bilhões para arrendamentos de clientes. Também concordou em investir US$ 1 bilhão em uma oferta de ações da Meta e até US$ 5 bilhões na Anthropic. Esses acordos garantem pedidos, mas também vinculam o balanço da AMD à capacidade de financiamento dos clientes. Na semana passada, houve relatos de que empresas menores de computação em nuvem “foram, na prática, excluídas do mercado de títulos nas últimas semanas”. Essa é a verdadeira razão por trás da queda nas avaliações ao longo do último mês, não o desempenho da própria AMD.
VII. Cotação da ação: ficou mais barata, mas não a ponto de comprar sem pensar
No fechamento de 3 de novembro, a ação estava em US$ 483,90, alta de 3,65%, com valor de mercado de cerca de US$ 790 bilhões. Após a divulgação dos resultados, subiu no after-market para perto de US$ 530, um ganho de 10%, levando o valor de mercado de volta a cerca de US$ 835 bilhões ou mais. Ainda está 20% abaixo da máxima de outubro, de US$ 658,52, e ainda falta para chegar ao rótulo de “valor de mercado de US$ 1 trilhão” — seria necessário superar US$ 610. Mesmo assim, a alta acumulada no ano continua acima de 100%.
Em termos de avaliação, usando o EPS consensual de cerca de US$ 15,8 para 2027, o preço de US$ 511 corresponde a um múltiplo preço/lucro futuro de aproximadamente 32 vezes, abaixo das 36 vezes de um mês atrás. Mas atenção: os US$ 15,8 são a estimativa anterior à divulgação dos resultados. A projeção deste trimestre provavelmente elevará esse valor para mais de US$ 17 — o que, usando US$ 17, traz o múltiplo futuro de volta para perto de 30 vezes. Para uma empresa com crescimento de receita de 45% e que pode continuar acima de 40% no próximo ano, esse múltiplo não é caro. Mas também não é barato para uma empresa cuja margem bruta está caindo e cujo fluxo de caixa está piorando.
Eu esperava que este balanço não provocasse uma alta ou queda generalizada: a demanda estava bem, a execução também, mas a margem bruta estava recuando, então havia argumentos dos dois lados. No entanto, a ação saltou 8% a 9% no after-market. Desta vez, o mercado votou primeiro na receita e nas projeções; anotou o meio ponto da margem bruta, mas não o refletiu no preço. A oscilação implícita de alta ou baixa prevista pelo mercado de opções antes do balanço era de 9%; o movimento efetivo ficou perto do limite inferior dessa faixa. O balanço ainda confirma que a demanda e a execução estão bem. O que não responde é: quando a receita passar de “vender chips” para “vender racks”, onde ficará o piso da margem de lucro da AMD?
Conclusão
Se fosse preciso resumir este balanço em uma frase, ele é a prova de que a AMD está deixando de ser uma “ação ligada à temática de IA” para se tornar uma “ação com receita de IA”. Data centers representam 64% da receita, foram US$ 8,5 bilhões em um único trimestre e quase o dobro do ano anterior. Já não é preciso contar essa história em apresentações de PowerPoint.
A verdadeira incerteza foi empurrada para 2027: durante a passagem de US$ 17 bilhões para US$ 25 bilhões, a margem bruta continuará caindo? Os US$ 11,4 bilhões em estoques conseguirão se converter em caixa? Quando surgirão o sexto e o sétimo clientes, além dos cinco gigantes? As respostas a essas três perguntas são muito mais importantes do que saber se os resultados deste trimestre superaram as expectativas.
Quanto à ação, no curto prazo, tudo depende do sentimento do mercado: o resultado das eleições de meio de mandato, as condições de financiamento dos investimentos de capital em IA e o próximo balanço da Nvidia — qualquer um desses fatores pode se sobrepor aos números da própria AMD. É por isso que, depois da divulgação dos resultados, o verdadeiro poder de determinar o preço não está no balanço.