A receita da PLTR sobe 96% e a ação ainda despenca 10%: de que adiantou esse balanço?
Acho que essa pancada foi meio injusta. Estou do lado dos otimistas.
Começando pelos números: dizer que tudo superou as expectativas não é mera formalidade.
No terceiro trimestre, a receita foi de US$ 2,313 bilhões, alta de 96% em relação ao ano anterior, contra expectativa de US$ 2,18 bilhões.
O lucro ajustado por ação foi de US$ 0,44, também acima dos US$ 0,41 esperados.
A receita comercial nos EUA chegou a US$ 984 milhões, alta de 148% na comparação anual, superando pela primeira vez os US$ 953 milhões do setor governamental.
A previsão para o quarto trimestre é de US$ 2,65 bilhões, contra apenas US$ 2,46 bilhões esperados.
A projeção para o ano inteiro foi elevada diretamente para US$ 8,53 bilhões, acima dos US$ 8,2 bilhões esperados. Ou seja, subiu mais um degrau.
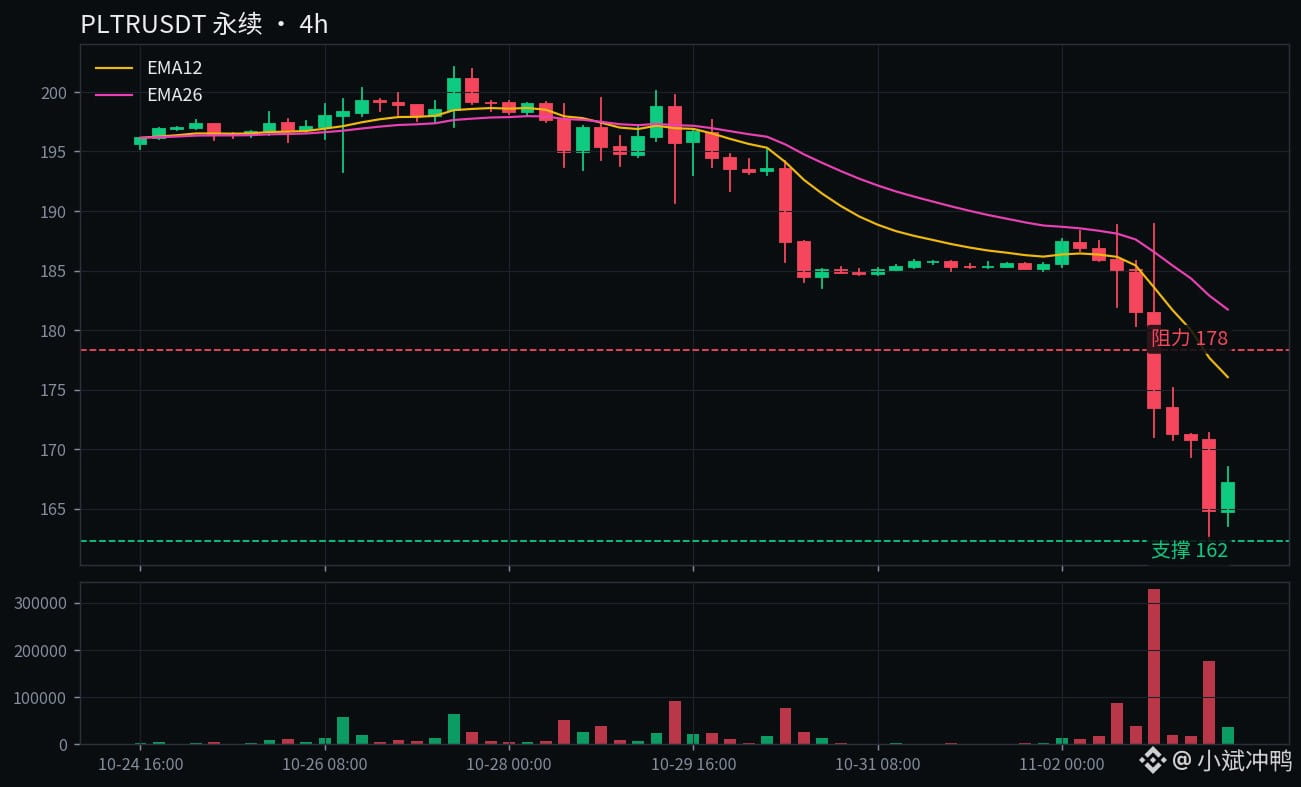
E o que aconteceu? Na segunda-feira, a ação caiu primeiro 3,13% no mercado à vista e fechou a US$ 178,34.
Após a divulgação do balanço no after-market, chegou a subir 4%, mas pouco depois devolveu todo o ganho.
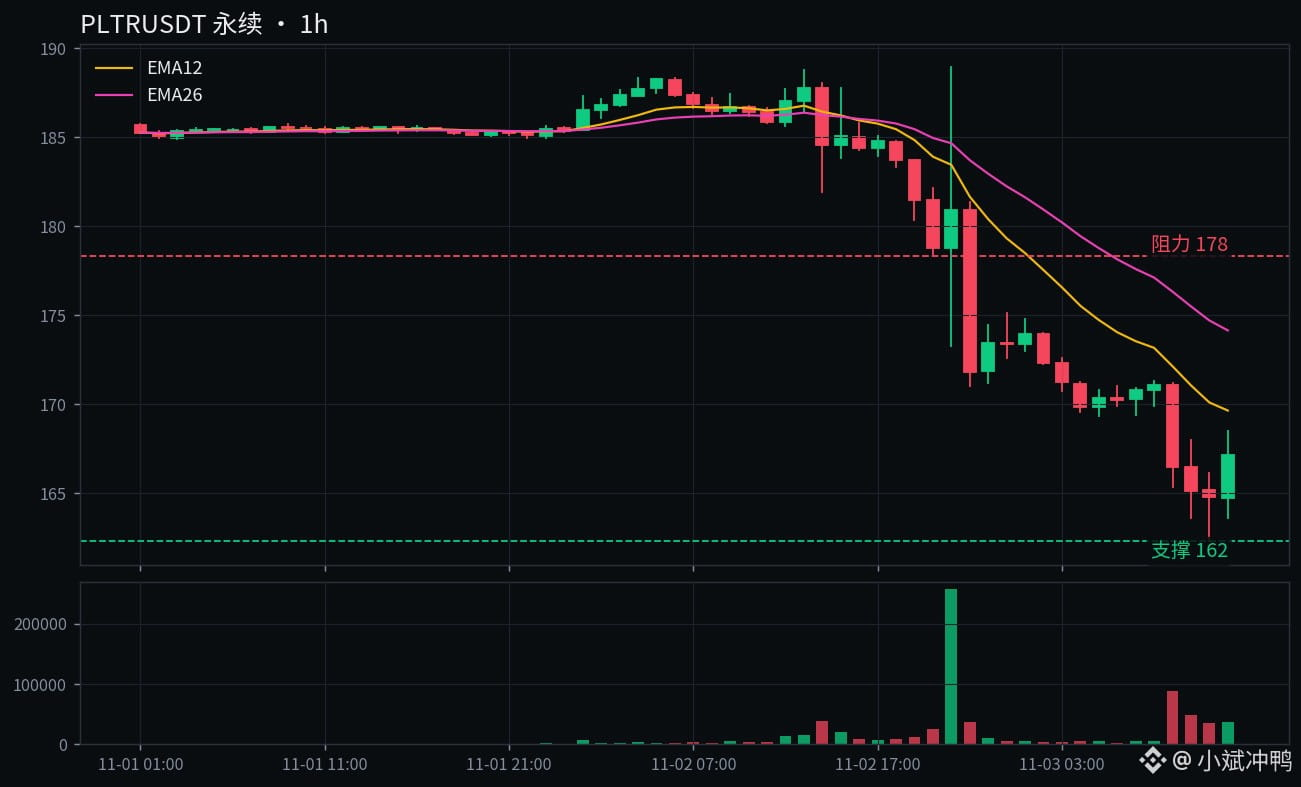
Hoje de manhã, no pré-mercado, chegou a cair 8%; em 24 horas, a ação recuou 10,7%, para US$ 167,07.
A mínima das últimas 24 horas foi de US$ 162,30, com volume negociado de US$ 122 milhões. O volume realmente aumentou.
O que dizem os otimistas? Os números não desmoronaram e todas as projeções foram elevadas.
O consenso dos analistas continua sendo de compra, com preço-alvo médio de US$ 216 — ainda há 30% de potencial de alta em relação ao preço atual.
A receita comercial nos EUA superou a governamental pela primeira vez. Não é sorte de um trimestre: é uma mudança estrutural.
No início de outubro, a ação chegou a passar dos US$ 210. Os fundamentos não mudaram; o preço é que voltou para baixo.
E o que dizem os pessimistas? Também não estão sem razão.
O crescimento do valor total dos contratos comerciais despencou de 153% no trimestre anterior para 11%. Essa é a espinha mais evidente no balanço.
O múltiplo preço/lucro futuro é de 97 vezes, enquanto a faixa normal é de apenas 15 a 20 vezes. De fato, a avaliação está nas alturas.
Além disso, cresce a preocupação com o retorno dos gastos em IA. Depois da Meta e do Google, o mercado está sem paciência com ações de IA supervalorizadas.
Há ainda outro fator: hoje à noite é a apuração dos votos das eleições de meio de mandato, então a volatilidade já tende a ser alta.
Na mesma noite, a Apple também caiu 2,7% no after-market devido a uma previsão fraca de margem bruta para a temporada de festas. As ações de IA estão apanhando em grupo.
Na minha opinião, a desaceleração no crescimento dos contratos é real, mas estamos falando de uma ação com receita 96% maior e projeções elevadas em todos os níveis.
Se no pré-mercado ela cai direto para perto do suporte de US$ 160, isso já não é precificação: é o sentimento do mercado falando mais alto.
US$ 160 foi o ponto de partida dessa arrancada em outubro. Se esse nível se mantiver, será uma referência para uma recuperação após a queda excessiva.
Se perder esse patamar, os otimistas terão de reescrever a história. Aceito essa condição.
Há dois cenários possíveis.
Se voltar a ficar acima de US$ 178,34, o fechamento de segunda-feira, considero que estancou a queda e olho para US$ 183 a US$ 185.
Se cair abaixo da mínima de hoje, US$ 162,30, olho para o suporte de US$ 160.
Se perder também os US$ 160, a tese toda desmorona. No cenário mais pessimista, pode chegar a US$ 100. Esse é o cenário extremo do outro lado; não estou com eles, mas é preciso saber que esse nível existe.
Em resumo: a empresa entrega um balanço nota 10 e ainda assim apanha. Com uma ação assim, ou ela está realmente cara, ou o mercado exagerou na reação.
Aposto na segunda opção. Enquanto os números não desmoronarem, vou tratar isso como uma queda injustificada.
Vai recuperar os US$ 178,34 e estancar a queda, ou cair abaixo dos US$ 162,30 rumo ao suporte de US$ 160?
Estou com a primeira opção. E você?
$PLTR $AAPL
#美股 #ResultadosFinanceiros
Acho que essa pancada foi meio injusta. Estou do lado dos otimistas.
Começando pelos números: dizer que tudo superou as expectativas não é mera formalidade.
No terceiro trimestre, a receita foi de US$ 2,313 bilhões, alta de 96% em relação ao ano anterior, contra expectativa de US$ 2,18 bilhões.
O lucro ajustado por ação foi de US$ 0,44, também acima dos US$ 0,41 esperados.
A receita comercial nos EUA chegou a US$ 984 milhões, alta de 148% na comparação anual, superando pela primeira vez os US$ 953 milhões do setor governamental.
A previsão para o quarto trimestre é de US$ 2,65 bilhões, contra apenas US$ 2,46 bilhões esperados.
A projeção para o ano inteiro foi elevada diretamente para US$ 8,53 bilhões, acima dos US$ 8,2 bilhões esperados. Ou seja, subiu mais um degrau.
E o que aconteceu? Na segunda-feira, a ação caiu primeiro 3,13% no mercado à vista e fechou a US$ 178,34.
Após a divulgação do balanço no after-market, chegou a subir 4%, mas pouco depois devolveu todo o ganho.
Hoje de manhã, no pré-mercado, chegou a cair 8%; em 24 horas, a ação recuou 10,7%, para US$ 167,07.
A mínima das últimas 24 horas foi de US$ 162,30, com volume negociado de US$ 122 milhões. O volume realmente aumentou.
O que dizem os otimistas? Os números não desmoronaram e todas as projeções foram elevadas.
O consenso dos analistas continua sendo de compra, com preço-alvo médio de US$ 216 — ainda há 30% de potencial de alta em relação ao preço atual.
A receita comercial nos EUA superou a governamental pela primeira vez. Não é sorte de um trimestre: é uma mudança estrutural.
No início de outubro, a ação chegou a passar dos US$ 210. Os fundamentos não mudaram; o preço é que voltou para baixo.
E o que dizem os pessimistas? Também não estão sem razão.
O crescimento do valor total dos contratos comerciais despencou de 153% no trimestre anterior para 11%. Essa é a espinha mais evidente no balanço.
O múltiplo preço/lucro futuro é de 97 vezes, enquanto a faixa normal é de apenas 15 a 20 vezes. De fato, a avaliação está nas alturas.
Além disso, cresce a preocupação com o retorno dos gastos em IA. Depois da Meta e do Google, o mercado está sem paciência com ações de IA supervalorizadas.
Há ainda outro fator: hoje à noite é a apuração dos votos das eleições de meio de mandato, então a volatilidade já tende a ser alta.
Na mesma noite, a Apple também caiu 2,7% no after-market devido a uma previsão fraca de margem bruta para a temporada de festas. As ações de IA estão apanhando em grupo.
Na minha opinião, a desaceleração no crescimento dos contratos é real, mas estamos falando de uma ação com receita 96% maior e projeções elevadas em todos os níveis.
Se no pré-mercado ela cai direto para perto do suporte de US$ 160, isso já não é precificação: é o sentimento do mercado falando mais alto.
US$ 160 foi o ponto de partida dessa arrancada em outubro. Se esse nível se mantiver, será uma referência para uma recuperação após a queda excessiva.
Se perder esse patamar, os otimistas terão de reescrever a história. Aceito essa condição.
Há dois cenários possíveis.
Se voltar a ficar acima de US$ 178,34, o fechamento de segunda-feira, considero que estancou a queda e olho para US$ 183 a US$ 185.
Se cair abaixo da mínima de hoje, US$ 162,30, olho para o suporte de US$ 160.
Se perder também os US$ 160, a tese toda desmorona. No cenário mais pessimista, pode chegar a US$ 100. Esse é o cenário extremo do outro lado; não estou com eles, mas é preciso saber que esse nível existe.
Em resumo: a empresa entrega um balanço nota 10 e ainda assim apanha. Com uma ação assim, ou ela está realmente cara, ou o mercado exagerou na reação.
Aposto na segunda opção. Enquanto os números não desmoronarem, vou tratar isso como uma queda injustificada.
Vai recuperar os US$ 178,34 e estancar a queda, ou cair abaixo dos US$ 162,30 rumo ao suporte de US$ 160?
Estou com a primeira opção. E você?
$PLTR $AAPL
#美股 #ResultadosFinanceiros