Receita da Shopify +32% / EPS não GAAP de 0,49 acima do esperado, mas ação despenca cerca de 15% no pré-mercado, para ≈132,8 — cerca de 21,5% abaixo da MA20. Observar, sem correr atrás
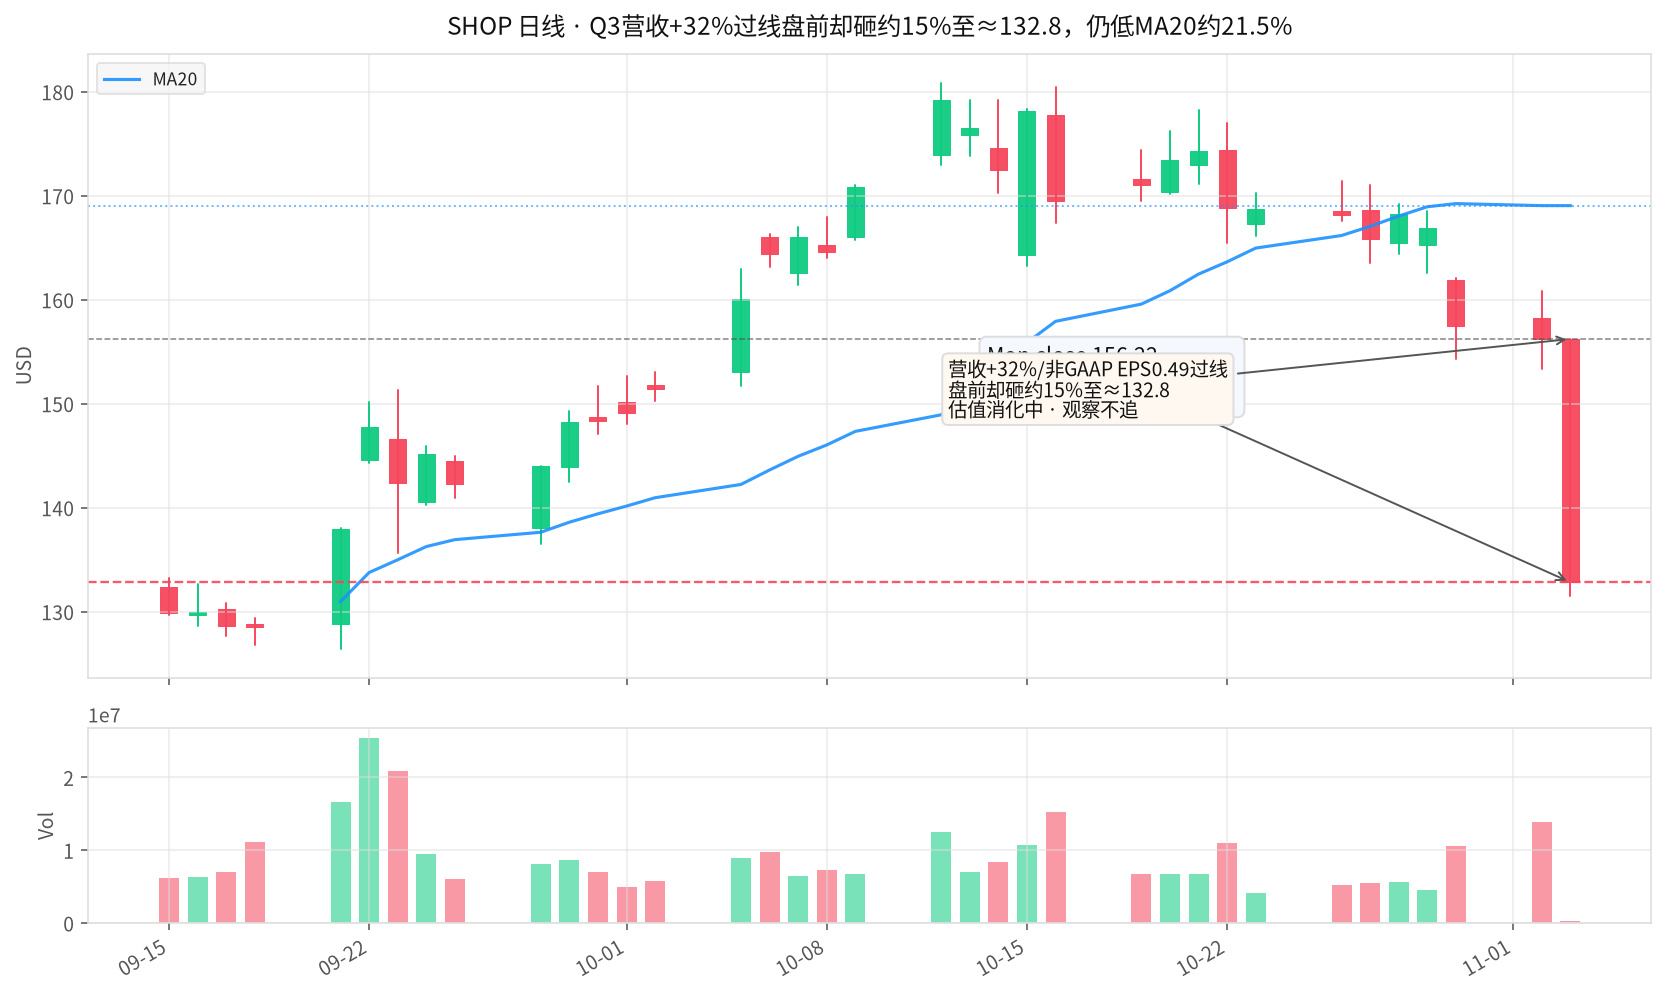
O que vimos: receita no Q3 de 3,742 bilhões, +32% na comparação anual (previsão de consenso de cerca de 3,77 bilhões, ligeiramente abaixo); EPS não GAAP de 0,49 (previsão de 0,47), acima do esperado. GMV de cerca de 119,1 bilhões, +29,5%; FCF de 816 milhões e margem de lucro de 22% (18% no ano passado). Para o Q4, a projeção ainda aponta crescimento da receita na faixa baixa dos 30%. No pregão regular, fechou a 156,22; no pré-mercado, ≈132,8 (cerca de −15%). Desde a máxima de 179,22 em 10/12, acumula queda de cerca de 26%; está cerca de 21,5% abaixo da MA20, em ≈169.
Minha opinião: o crescimento desacelerou de cerca de 36% no Q2 para 32% e, somado à avaliação elevada, nem mesmo os resultados acima das expectativas impediram a compressão do prêmio. Sem novidades positivas na projeção, isso é negativo.
Observar, sem correr atrás: só voltaria a considerar a ação acima de 156,2 no pregão regular ou da MA20, em ≈169. Se perder a mínima do pré-mercado, em ≈131,5, é sinal de que a segunda etapa da compressão das avaliações ainda não terminou.
Na sua opinião, isso é um caso de “comprar o boato e vender o fato”, com a bolha perdendo ar, ou os fundamentos do e-commerce são sólidos o bastante para esperar um recuo?
$SHOP $AMZN
#Shopify #纳斯达克100指数进入调整区间
O que vimos: receita no Q3 de 3,742 bilhões, +32% na comparação anual (previsão de consenso de cerca de 3,77 bilhões, ligeiramente abaixo); EPS não GAAP de 0,49 (previsão de 0,47), acima do esperado. GMV de cerca de 119,1 bilhões, +29,5%; FCF de 816 milhões e margem de lucro de 22% (18% no ano passado). Para o Q4, a projeção ainda aponta crescimento da receita na faixa baixa dos 30%. No pregão regular, fechou a 156,22; no pré-mercado, ≈132,8 (cerca de −15%). Desde a máxima de 179,22 em 10/12, acumula queda de cerca de 26%; está cerca de 21,5% abaixo da MA20, em ≈169.
Minha opinião: o crescimento desacelerou de cerca de 36% no Q2 para 32% e, somado à avaliação elevada, nem mesmo os resultados acima das expectativas impediram a compressão do prêmio. Sem novidades positivas na projeção, isso é negativo.
Observar, sem correr atrás: só voltaria a considerar a ação acima de 156,2 no pregão regular ou da MA20, em ≈169. Se perder a mínima do pré-mercado, em ≈131,5, é sinal de que a segunda etapa da compressão das avaliações ainda não terminou.
Na sua opinião, isso é um caso de “comprar o boato e vender o fato”, com a bolha perdendo ar, ou os fundamentos do e-commerce são sólidos o bastante para esperar um recuo?
$SHOP $AMZN
#Shopify #纳斯达克100指数进入调整区间