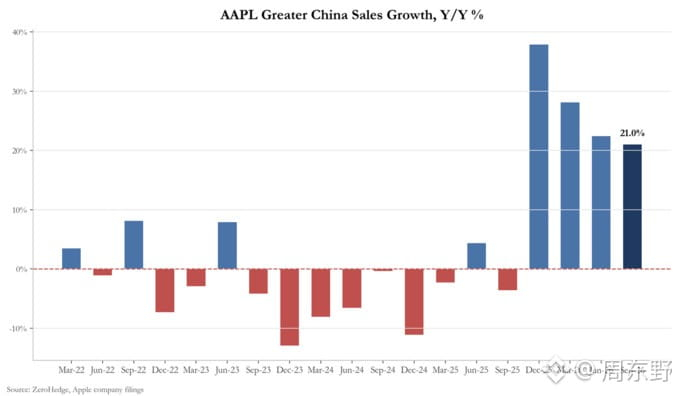
O relatório de resultados da Apple no 4º trimestre acabou de sair. À primeira vista, a receita de US$ 114,5 bilhões bateu recorde, com alta de 12%. Mas, quando tiramos a maquiagem dos números, os riscos são enormes.
Na verdade, este é um balanço em que “a reposição de caixa com um reembolso tarifário pontual” e o “aumento da receita de serviços” encobriram a crise dos custos de hardware.
Sem filtros, estes são os principais números:
A margem bruta contábil chegou a 47,9%, o que parece ótimo, mas esse número inclui, à força, um ponto percentual (quase US$ 1,1 bilhão) de um reembolso tarifário pontual. Excluindo essa receita extraordinária, a margem bruta real caiu em relação ao trimestre anterior. Há apenas um motivo para essa pressão: os custos de aquisição de chips de memória (RAM/NAND) dispararam como nunca. Pior ainda é a projeção da administração: devido à transferência dos altos preços dos chips de memória e aos custos de inferência de IA da Siri na nuvem, a previsão para a margem bruta do próximo trimestre cai diretamente para 45%-46%.
A divergência real entre os negócios de hardware é acentuada: • iPhone (US$ 57,6 bilhões, +17%) e Mac (US$ 10,8 bilhões, +24%) impulsionaram o crescimento com os envios dos novos modelos, mas toda a linha enfrenta sérios gargalos de capacidade na cadeia de suprimentos. • iPad (US$ 6,2 bilhões, -10%) e dispositivos vestíveis (US$ 8,3 bilhões, -8%) ficaram ambos abaixo do esperado. E não se trata apenas de uma base de comparação elevada: a escassez de chips de memória está levando ao sacrifício direto da capacidade de produção das linhas mais baratas.
O que realmente sustenta a avaliação da empresa continua sendo o negócio de serviços (US$ 31,6 bilhões, +10%). O número de dispositivos ativos chegou a 2,5 bilhões, e as assinaturas pagas ultrapassaram 1,5 bilhão. Mas atenção: a projeção para os serviços no próximo trimestre desacelerou para 8%-9%. Além disso, a empresa eliminou desta vez a meta financeira de “neutralidade de caixa líquido”. No futuro, os custos fundamentais da enorme expansão do hardware de inferência de IA da Siri serão empurrados para os custos operacionais dos serviços. Isso significa que a cadeia de suprimentos está consumindo o poder de precificação do hardware, enquanto a capacidade de computação da IA está corroendo as margens do software.
À primeira vista, os resultados superaram as expectativas em duas frentes. Na realidade, começa um longo período de dores de crescimento: os chips de memória caros pressionam as margens brutas, a computação de IA consome o fluxo de caixa e a capacidade de produção de hardware está no limite. A escassez de componentes, somada à alta dos custos, fará do próximo trimestre o verdadeiro teste.$AAPL
#苹果财报喜忧参半
Na verdade, este é um balanço em que “a reposição de caixa com um reembolso tarifário pontual” e o “aumento da receita de serviços” encobriram a crise dos custos de hardware.
Sem filtros, estes são os principais números:
A margem bruta contábil chegou a 47,9%, o que parece ótimo, mas esse número inclui, à força, um ponto percentual (quase US$ 1,1 bilhão) de um reembolso tarifário pontual. Excluindo essa receita extraordinária, a margem bruta real caiu em relação ao trimestre anterior. Há apenas um motivo para essa pressão: os custos de aquisição de chips de memória (RAM/NAND) dispararam como nunca. Pior ainda é a projeção da administração: devido à transferência dos altos preços dos chips de memória e aos custos de inferência de IA da Siri na nuvem, a previsão para a margem bruta do próximo trimestre cai diretamente para 45%-46%.
A divergência real entre os negócios de hardware é acentuada: • iPhone (US$ 57,6 bilhões, +17%) e Mac (US$ 10,8 bilhões, +24%) impulsionaram o crescimento com os envios dos novos modelos, mas toda a linha enfrenta sérios gargalos de capacidade na cadeia de suprimentos. • iPad (US$ 6,2 bilhões, -10%) e dispositivos vestíveis (US$ 8,3 bilhões, -8%) ficaram ambos abaixo do esperado. E não se trata apenas de uma base de comparação elevada: a escassez de chips de memória está levando ao sacrifício direto da capacidade de produção das linhas mais baratas.
O que realmente sustenta a avaliação da empresa continua sendo o negócio de serviços (US$ 31,6 bilhões, +10%). O número de dispositivos ativos chegou a 2,5 bilhões, e as assinaturas pagas ultrapassaram 1,5 bilhão. Mas atenção: a projeção para os serviços no próximo trimestre desacelerou para 8%-9%. Além disso, a empresa eliminou desta vez a meta financeira de “neutralidade de caixa líquido”. No futuro, os custos fundamentais da enorme expansão do hardware de inferência de IA da Siri serão empurrados para os custos operacionais dos serviços. Isso significa que a cadeia de suprimentos está consumindo o poder de precificação do hardware, enquanto a capacidade de computação da IA está corroendo as margens do software.
À primeira vista, os resultados superaram as expectativas em duas frentes. Na realidade, começa um longo período de dores de crescimento: os chips de memória caros pressionam as margens brutas, a computação de IA consome o fluxo de caixa e a capacidade de produção de hardware está no limite. A escassez de componentes, somada à alta dos custos, fará do próximo trimestre o verdadeiro teste.$AAPL
#苹果财报喜忧参半