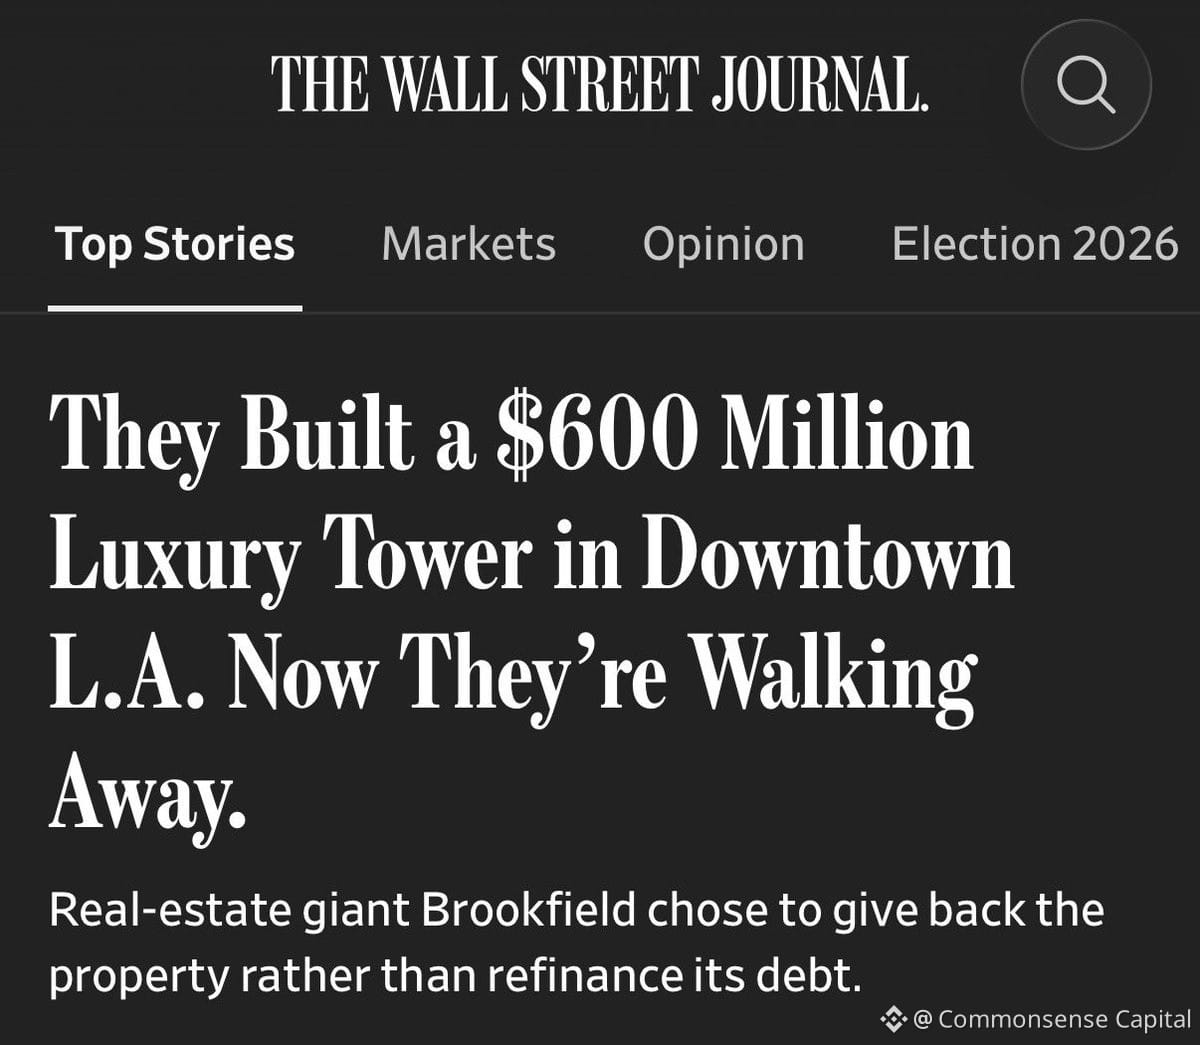
A Brookfield simplesmente desistiu de um empréstimo de US$ 360 milhões para um escritório em vez de refinanciá-lo. Por quê? Porque as taxas altas teriam custado dezenas de milhões a mais — basicamente eliminando seu patrimônio líquido. Então, entregou as chaves ao credor (o Bridge Investment Group, da Apollo) e disse: "agora o problema é seu."
Isso não é um caso isolado. É uma prévia do que vem por aí.
O mercado imobiliário comercial está com uma montanha de dívidas que eram baratas há 3 a 5 anos e que agora precisam ser refinanciadas a 6% a 7%, em vez de 3%. Para muitos proprietários, a conta é brutal: ou injetam um enorme volume de capital novo para manter o edifício, ou vão embora e deixam o credor lidar com a situação.
Quando o custo da dívida supera o valor do seu patrimônio líquido, a decisão racional é parar de jogar dinheiro bom atrás de dinheiro ruim. É exatamente isso que está acontecendo aqui.
O risco? Isso se espalha. Mais edifícios. Mais empréstimos. Mais credores presos a imóveis que não querem, em um mercado com menos compradores e crédito mais restrito. É um desmonte em câmera lenta, não um colapso — mas é real, é estrutural e ainda não acabou.
Se você trabalha com dívida imobiliária ou REITs, fique atento. Se não, saiba apenas o seguinte: este é mais um lembrete de que a alavancagem funciona nos dois sentidos e, quando as taxas se movem contra você, sair pode ser caro — ou impossível.
Isso não é um caso isolado. É uma prévia do que vem por aí.
O mercado imobiliário comercial está com uma montanha de dívidas que eram baratas há 3 a 5 anos e que agora precisam ser refinanciadas a 6% a 7%, em vez de 3%. Para muitos proprietários, a conta é brutal: ou injetam um enorme volume de capital novo para manter o edifício, ou vão embora e deixam o credor lidar com a situação.
Quando o custo da dívida supera o valor do seu patrimônio líquido, a decisão racional é parar de jogar dinheiro bom atrás de dinheiro ruim. É exatamente isso que está acontecendo aqui.
O risco? Isso se espalha. Mais edifícios. Mais empréstimos. Mais credores presos a imóveis que não querem, em um mercado com menos compradores e crédito mais restrito. É um desmonte em câmera lenta, não um colapso — mas é real, é estrutural e ainda não acabou.
Se você trabalha com dívida imobiliária ou REITs, fique atento. Se não, saiba apenas o seguinte: este é mais um lembrete de que a alavancagem funciona nos dois sentidos e, quando as taxas se movem contra você, sair pode ser caro — ou impossível.