
Li este relatório financeiro da Apple duas vezes até entender se era bom ou ruim: receita e EPS superaram as expectativas, mas as ações inverteram o rumo e caíram após o fechamento do mercado.
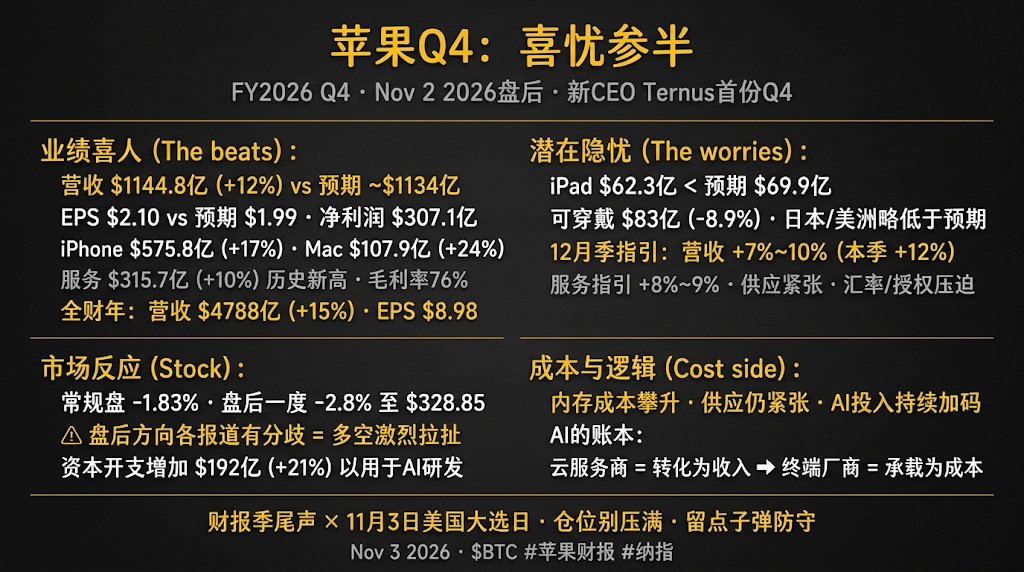
Após o fechamento do mercado em 2 de novembro, a Apple divulgou os resultados do 4º trimestre do ano fiscal de 2026 (encerrado em 26 de setembro), o primeiro quarto trimestre sob o comando do novo CEO, John Ternus. A receita foi de US$ 114,48 bilhões, alta de 12% em relação ao ano anterior, acima da expectativa do mercado de cerca de US$ 113,4 bilhões e também da própria projeção da empresa, de 9% a 11%. O EPS foi de US$ 2,10, ante a expectativa de US$ 1,99, e o lucro líquido chegou a US$ 30,71 bilhões. No ano fiscal completo, a receita foi de US$ 478,8 bilhões, alta de 15%, e o EPS, de US$ 8,98 — ambos recordes históricos.
O lado positivo é bem concreto. A receita do iPhone foi de US$ 57,58 bilhões, alta de 17% e acima dos US$ 56,6 bilhões esperados; a do Mac foi de US$ 10,79 bilhões, alta de 24% e muito acima dos US$ 9,81 bilhões esperados; a área de serviços gerou US$ 31,57 bilhões, alta de 10%, um recorde histórico, com margem bruta de 76%. A Grande China gerou US$ 17,5 bilhões, também acima dos US$ 17 bilhões esperados.
O problema está no outro lado. O iPad gerou US$ 6,23 bilhões, abaixo dos US$ 6,99 bilhões esperados; os dispositivos vestíveis, US$ 8,3 bilhões, uma queda anual de 7,9%; Japão e Américas também ficaram um pouco abaixo do esperado; e a área de serviços apenas atingiu as expectativas, sem surpresas. O mais preocupante é a projeção: crescimento da receita de 7% a 10% no trimestre de dezembro, abaixo dos 12% deste trimestre; crescimento de 8% a 9% nos serviços, além de mencionar pressões trimestrais de licenciamento de terceiros e câmbio. A administração atribuiu isso à escassez de oferta.
Como as ações se comportaram? Segundo o Investing.com, a Apple caiu 1,83% durante o pregão regular de 2 de novembro; após a divulgação dos resultados, chegou a cair 2,8%, para US$ 328,85. Também houve relatos de uma pequena alta logo após o fechamento; as fontes divergem, o que mostra como a liquidez após o pregão é baixa e compradores e vendedores estão em disputa. A própria divergência é uma nota de rodapé para o cenário de “altos e baixos”.
O que mais me preocupa são os custos. A análise do Investing.com aponta para a pressão dos custos de memória, da escassez de oferta e do aumento dos investimentos em IA; as expectativas antes dos resultados também mencionavam que a Apple compensaria o aumento dos preços da memória com reajustes de preços ao longo do trimestre. Como já escrevemos, a Nomura acredita que a escassez de memória persistirá até 2028, enquanto empresas chinesas de computação em nuvem ainda disputam contratos de longo prazo para garantir memória. Para Google e Microsoft, a IA representa receita; para fabricantes de dispositivos finais como a Apple, representa custo.
O que isso significa para o mercado cripto: a temporada de resultados está chegando ao fim, e a narrativa da IA está passando de “quem está gastando” para “quem vai pagar a conta”. A correlação entre o BTC e o Nasdaq estava entre 0,5 e 0,7; com o sentimento cauteloso em relação às ações de maior peso e com o dia 3 de novembro sendo também o dia das eleições, minha avaliação é que os investidores não serão muito agressivos antes da votação.
Não sei se vai dar certo, mas, com o fim da temporada de resultados coincidindo com o dia das eleições, é melhor não comprometer toda a posição; sempre vale a pena guardar alguma munição.
Você acha que esse cenário da Apple — “lucrativa, mas com projeção de crescimento mais lento” — é um sinal de topo ou uma mudança normal de marcha?