A Apple divulgou os resultados: todos os indicadores superaram as expectativas, mas as ações caíram
Vamos primeiro aos números. A Apple divulgou os resultados do quarto trimestre do ano fiscal de 2026. Atenção: são os dados do trimestre encerrado em 26 de setembro, não do quarto trimestre do ano civil.
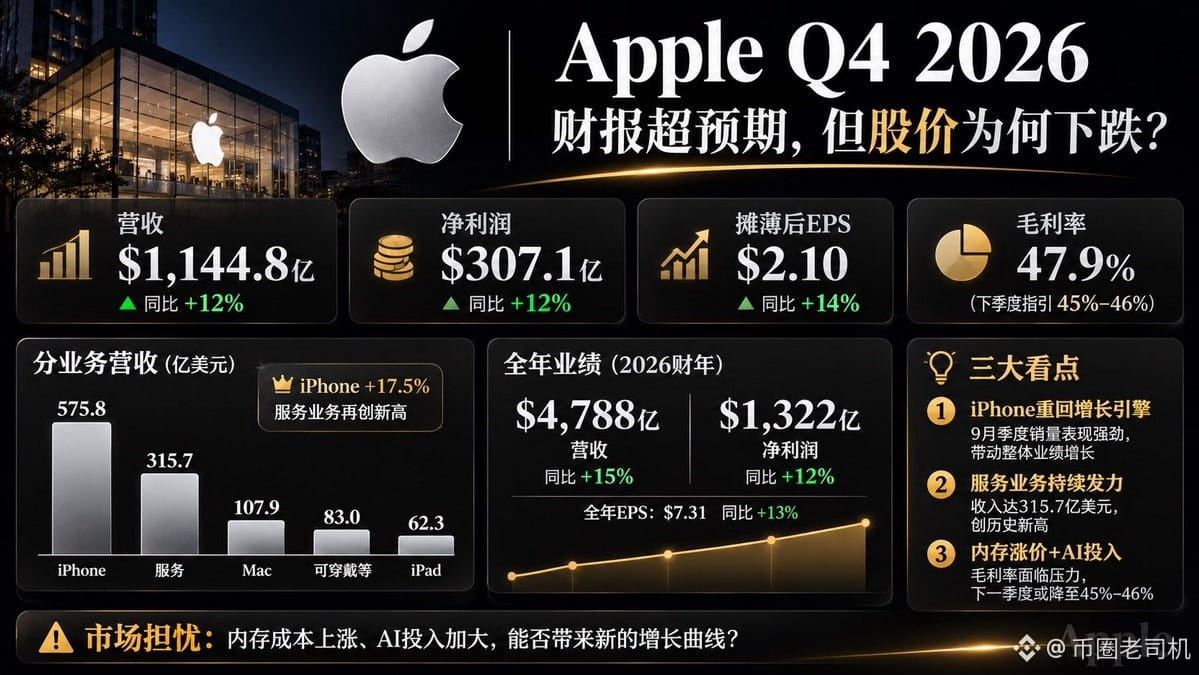
A receita do trimestre foi de 114,48 bilhões de dólares, alta de 12% em relação ao ano anterior; o lucro líquido foi de 30,71 bilhões de dólares, crescimento de cerca de 12%; e o EPS diluído foi de 2,10 dólares, alta de 14%.
Wall Street esperava uma receita em torno de 113,4 bilhões de dólares e um EPS de cerca de 1,99 dólar. A Apple superou as expectativas nos dois indicadores.
No ano, a receita foi de 478,8 bilhões de dólares, alta de 15% em relação ao ano anterior, e o lucro líquido chegou a 132,2 bilhões de dólares.
Olhando apenas para esses resultados, a Apple teve um desempenho impressionante.
Mas quem acompanha os resultados há muito tempo nunca olha apenas para a receita total.
Primeiro, o iPhone continua sendo a maior fonte de caixa da Apple.
A receita do iPhone neste trimestre foi de 57,58 bilhões de dólares, alta de cerca de 17,5% em relação ao ano anterior.
A receita do Mac foi de 10,79 bilhões de dólares, crescimento de 23,7%.
A receita de serviços chegou a 31,57 bilhões de dólares, alta de 9,8%, estabelecendo um novo recorde.
Já a receita do iPad foi de 6,23 bilhões de dólares, queda de 10,4% em relação ao ano anterior; a receita de dispositivos vestíveis, casa e acessórios foi de 8,3 bilhões de dólares, recuo de 7,9%.
Isso revela um ponto importante: o crescimento da Apple não vem de uma explosão simultânea em todos os negócios. Ele é impulsionado principalmente pelo iPhone, pelo Mac e pelos serviços.
Especialmente pelos serviços, cuja margem bruta chega a cerca de 76%.
O hardware atrai os usuários para o ecossistema; os serviços geram receita contínua. É aí que está a verdadeira força da Apple.
Segundo, o maior risco nos resultados é, na verdade, a alta dos preços da memória.
A margem bruta da Apple neste trimestre foi de 47,9%, um número aparentemente bom.
Mas há um detalhe que pode passar despercebido: os reembolsos de tarifas contribuíram com cerca de 1 ponto percentual para a margem bruta da Apple e acrescentaram 0,05 dólar ao EPS.
Em outras palavras, se excluirmos esse benefício pontual, ainda será preciso observar melhor a margem operacional real.
O que complica ainda mais a situação é que os centros de dados de IA estão consumindo grandes volumes da capacidade de produção de memória. Os preços dos chips de memória estão subindo, e os fabricantes de celulares também começam a sentir o impacto nos custos.
Embora a Apple tenha grande poder de negociação com seus fornecedores, é impossível que fique totalmente imune a esses efeitos.
A projeção da administração para a margem bruta do próximo trimestre é de apenas 45% a 46%, uma queda significativa em relação aos 47,9% deste trimestre.
É isso que realmente incomoda o mercado.
Terceiro, a IA pode ser a chave para a próxima fase de crescimento da Apple, mas ainda não se traduziu plenamente em resultados.
Microsoft, Google e Meta estão investindo pesadamente em infraestrutura de IA.
A estratégia da Apple é diferente: ela prefere integrar a IA ao iPhone, ao Mac e a todo o seu ecossistema.
Essa abordagem tem vantagens: não exige que a empresa copie integralmente o modelo de investimentos pesados de outras empresas de tecnologia.
Mas a questão é bastante concreta: a IA vai levar os usuários a trocar de celular? Vai convencê-los a pagar mais por um aparelho de categoria superior?
Se a IA apenas acrescentar alguns recursos, sem impulsionar claramente a troca de aparelhos e a receita de serviços, o mercado não vai continuar pagando indefinidamente pela promessa da IA.
Por fim, por que as ações caíram apesar de os resultados terem superado as expectativas?
Acredito que o principal motivo é que o mercado já está precificando o próximo trimestre, e não aquele que acabou de terminar.
A Apple prevê que a receita do trimestre de dezembro cresça de 7% a 10% em relação ao ano anterior, que os serviços cresçam de 8% a 9% e que a margem bruta possa cair para 45% a 46%.
Além da alta dos custos de memória, dos investimentos em servidores de IA e das restrições de oferta de alguns produtos novos, é natural que os investidores reavaliem o potencial de lucro dos próximos trimestres.
Há ainda uma mudança importante a observar: este é o primeiro relatório financeiro desde que o novo CEO, John Ternus, assumiu o cargo.
A Apple está em uma fase de transição entre um ciclo antigo e um novo.
A maior vantagem da Apple continua sendo sua enorme base global de dispositivos ativos, o forte valor agregado de sua marca e o ecossistema de serviços.
Mas os desafios também são evidentes: será que o crescimento do hardware vai continuar? A IA vai criar uma nova razão para os usuários trocarem de aparelho? E os custos crescentes da memória vão corroer os lucros?
Uma boa empresa não significa que suas ações valham a pena a qualquer preço.
Este relatório comprova que a Apple continua sendo muito lucrativa, mas ainda não prova que ela encontrou uma segunda fonte de crescimento para a era da IA.
No próximo trimestre, vale acompanhar dois indicadores: primeiro, o impacto dos preços da memória sobre a margem bruta; segundo, as vendas efetivas do iPhone no trimestre de dezembro.
Esses dois indicadores são mais importantes do que simplesmente observar a receita bater um novo recorde.
Vamos primeiro aos números. A Apple divulgou os resultados do quarto trimestre do ano fiscal de 2026. Atenção: são os dados do trimestre encerrado em 26 de setembro, não do quarto trimestre do ano civil.
A receita do trimestre foi de 114,48 bilhões de dólares, alta de 12% em relação ao ano anterior; o lucro líquido foi de 30,71 bilhões de dólares, crescimento de cerca de 12%; e o EPS diluído foi de 2,10 dólares, alta de 14%.
Wall Street esperava uma receita em torno de 113,4 bilhões de dólares e um EPS de cerca de 1,99 dólar. A Apple superou as expectativas nos dois indicadores.
No ano, a receita foi de 478,8 bilhões de dólares, alta de 15% em relação ao ano anterior, e o lucro líquido chegou a 132,2 bilhões de dólares.
Olhando apenas para esses resultados, a Apple teve um desempenho impressionante.
Mas quem acompanha os resultados há muito tempo nunca olha apenas para a receita total.
Primeiro, o iPhone continua sendo a maior fonte de caixa da Apple.
A receita do iPhone neste trimestre foi de 57,58 bilhões de dólares, alta de cerca de 17,5% em relação ao ano anterior.
A receita do Mac foi de 10,79 bilhões de dólares, crescimento de 23,7%.
A receita de serviços chegou a 31,57 bilhões de dólares, alta de 9,8%, estabelecendo um novo recorde.
Já a receita do iPad foi de 6,23 bilhões de dólares, queda de 10,4% em relação ao ano anterior; a receita de dispositivos vestíveis, casa e acessórios foi de 8,3 bilhões de dólares, recuo de 7,9%.
Isso revela um ponto importante: o crescimento da Apple não vem de uma explosão simultânea em todos os negócios. Ele é impulsionado principalmente pelo iPhone, pelo Mac e pelos serviços.
Especialmente pelos serviços, cuja margem bruta chega a cerca de 76%.
O hardware atrai os usuários para o ecossistema; os serviços geram receita contínua. É aí que está a verdadeira força da Apple.
Segundo, o maior risco nos resultados é, na verdade, a alta dos preços da memória.
A margem bruta da Apple neste trimestre foi de 47,9%, um número aparentemente bom.
Mas há um detalhe que pode passar despercebido: os reembolsos de tarifas contribuíram com cerca de 1 ponto percentual para a margem bruta da Apple e acrescentaram 0,05 dólar ao EPS.
Em outras palavras, se excluirmos esse benefício pontual, ainda será preciso observar melhor a margem operacional real.
O que complica ainda mais a situação é que os centros de dados de IA estão consumindo grandes volumes da capacidade de produção de memória. Os preços dos chips de memória estão subindo, e os fabricantes de celulares também começam a sentir o impacto nos custos.
Embora a Apple tenha grande poder de negociação com seus fornecedores, é impossível que fique totalmente imune a esses efeitos.
A projeção da administração para a margem bruta do próximo trimestre é de apenas 45% a 46%, uma queda significativa em relação aos 47,9% deste trimestre.
É isso que realmente incomoda o mercado.
Terceiro, a IA pode ser a chave para a próxima fase de crescimento da Apple, mas ainda não se traduziu plenamente em resultados.
Microsoft, Google e Meta estão investindo pesadamente em infraestrutura de IA.
A estratégia da Apple é diferente: ela prefere integrar a IA ao iPhone, ao Mac e a todo o seu ecossistema.
Essa abordagem tem vantagens: não exige que a empresa copie integralmente o modelo de investimentos pesados de outras empresas de tecnologia.
Mas a questão é bastante concreta: a IA vai levar os usuários a trocar de celular? Vai convencê-los a pagar mais por um aparelho de categoria superior?
Se a IA apenas acrescentar alguns recursos, sem impulsionar claramente a troca de aparelhos e a receita de serviços, o mercado não vai continuar pagando indefinidamente pela promessa da IA.
Por fim, por que as ações caíram apesar de os resultados terem superado as expectativas?
Acredito que o principal motivo é que o mercado já está precificando o próximo trimestre, e não aquele que acabou de terminar.
A Apple prevê que a receita do trimestre de dezembro cresça de 7% a 10% em relação ao ano anterior, que os serviços cresçam de 8% a 9% e que a margem bruta possa cair para 45% a 46%.
Além da alta dos custos de memória, dos investimentos em servidores de IA e das restrições de oferta de alguns produtos novos, é natural que os investidores reavaliem o potencial de lucro dos próximos trimestres.
Há ainda uma mudança importante a observar: este é o primeiro relatório financeiro desde que o novo CEO, John Ternus, assumiu o cargo.
A Apple está em uma fase de transição entre um ciclo antigo e um novo.
A maior vantagem da Apple continua sendo sua enorme base global de dispositivos ativos, o forte valor agregado de sua marca e o ecossistema de serviços.
Mas os desafios também são evidentes: será que o crescimento do hardware vai continuar? A IA vai criar uma nova razão para os usuários trocarem de aparelho? E os custos crescentes da memória vão corroer os lucros?
Uma boa empresa não significa que suas ações valham a pena a qualquer preço.
Este relatório comprova que a Apple continua sendo muito lucrativa, mas ainda não prova que ela encontrou uma segunda fonte de crescimento para a era da IA.
No próximo trimestre, vale acompanhar dois indicadores: primeiro, o impacto dos preços da memória sobre a margem bruta; segundo, as vendas efetivas do iPhone no trimestre de dezembro.
Esses dois indicadores são mais importantes do que simplesmente observar a receita bater um novo recorde.