#苹果财报喜忧参半 A Apple bate recordes de desempenho, mas é castigada pelo mercado. O “porto seguro da IA”, negociado a 36 vezes o P/L, está sendo derrubado pelos custos?
Depois de acompanhar o pregão estendido da Apple ontem à noite, para ser sincero, minha primeira reação foi: em condições normais, esses resultados fariam a ação subir — mas a teleconferência acabou derrubando o papel.
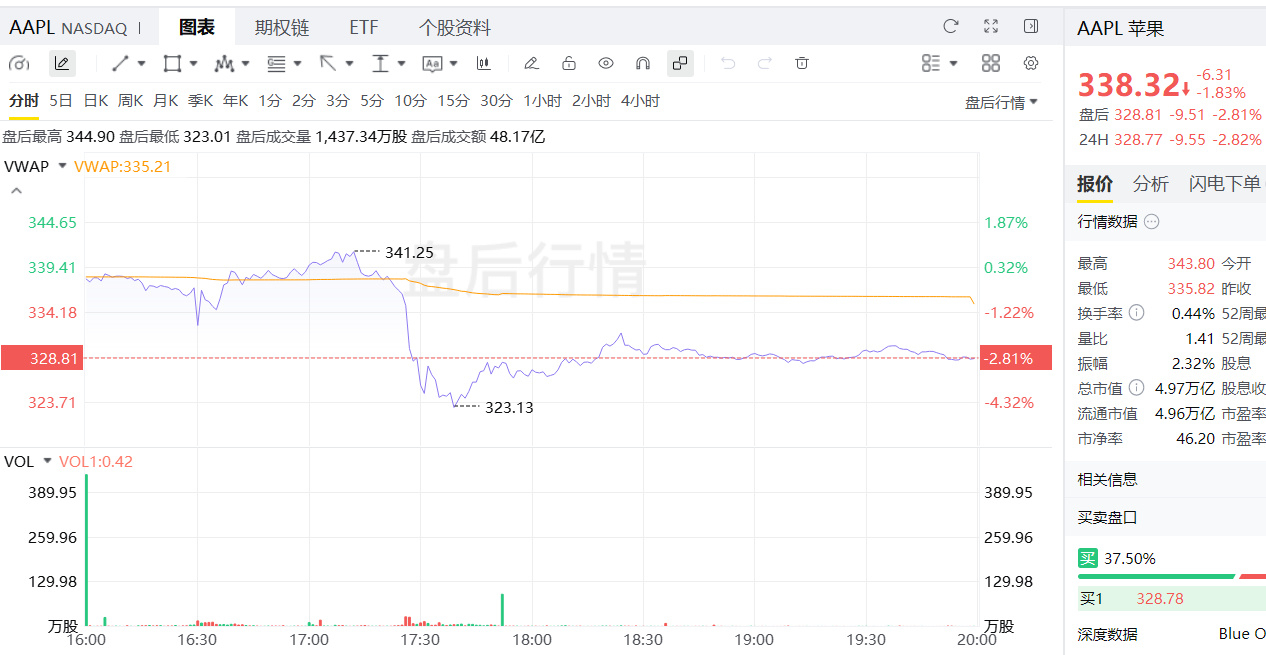
Receita de 114,48 bilhões e lucro por ação de 2,10, ambos acima das expectativas. iPhone e Mac tiveram um desempenho sólido. Mas o mercado não quis saber: no pós-mercado, a ação chegou a subir 0,5%; assim que a teleconferência começou, despencou, chegando a cair 4% em determinado momento e fechando perto de -3%, oscilando na faixa de 326 a 329.
O problema não está neste trimestre, mas na projeção de margem bruta para o próximo. O CFO indicou diretamente uma faixa de 45% a 46%, enquanto a margem deste trimestre foi de 47,9%. A diferença vem do aumento dos preços da memória e dos custos de inferência da IA da Siri, que estão corroendo os lucros. O crescimento na Grande China e em Serviços ficou abaixo do esperado por dois trimestres consecutivos. Já não é uma “imperfeição”, é um padrão.
Quanto à pergunta “o investimento em IA voltou?” — é justamente o contrário.
A Apple foi comprada nesta onda porque não queima dinheiro em investimentos de capital; durante a liquidação de ações de IA, os investidores a trataram como um porto seguro. Mas agora o dilema é que os custos da IA estão puxando o tapete desse próprio ativo defensivo. A “segurança” de um P/L de 36 vezes pressupõe que a empresa “não participa” dessa corrida. Quando os custos mostram que ela não pode ficar de fora, esse prêmio precisa ser reavaliado.
Minha estratégia é simples: reduzi minha posição antes dos resultados e, mesmo com a queda, não tenho pressa para comprar. Vou esperar o mercado digerir a projeção de margem bruta. O que está sendo negociado agora não são os resultados, mas as fissuras na narrativa. $AAPL $SOXL $KORU
Depois de acompanhar o pregão estendido da Apple ontem à noite, para ser sincero, minha primeira reação foi: em condições normais, esses resultados fariam a ação subir — mas a teleconferência acabou derrubando o papel.
Receita de 114,48 bilhões e lucro por ação de 2,10, ambos acima das expectativas. iPhone e Mac tiveram um desempenho sólido. Mas o mercado não quis saber: no pós-mercado, a ação chegou a subir 0,5%; assim que a teleconferência começou, despencou, chegando a cair 4% em determinado momento e fechando perto de -3%, oscilando na faixa de 326 a 329.
O problema não está neste trimestre, mas na projeção de margem bruta para o próximo. O CFO indicou diretamente uma faixa de 45% a 46%, enquanto a margem deste trimestre foi de 47,9%. A diferença vem do aumento dos preços da memória e dos custos de inferência da IA da Siri, que estão corroendo os lucros. O crescimento na Grande China e em Serviços ficou abaixo do esperado por dois trimestres consecutivos. Já não é uma “imperfeição”, é um padrão.
Quanto à pergunta “o investimento em IA voltou?” — é justamente o contrário.
A Apple foi comprada nesta onda porque não queima dinheiro em investimentos de capital; durante a liquidação de ações de IA, os investidores a trataram como um porto seguro. Mas agora o dilema é que os custos da IA estão puxando o tapete desse próprio ativo defensivo. A “segurança” de um P/L de 36 vezes pressupõe que a empresa “não participa” dessa corrida. Quando os custos mostram que ela não pode ficar de fora, esse prêmio precisa ser reavaliado.
Minha estratégia é simples: reduzi minha posição antes dos resultados e, mesmo com a queda, não tenho pressa para comprar. Vou esperar o mercado digerir a projeção de margem bruta. O que está sendo negociado agora não são os resultados, mas as fissuras na narrativa. $AAPL $SOXL $KORU