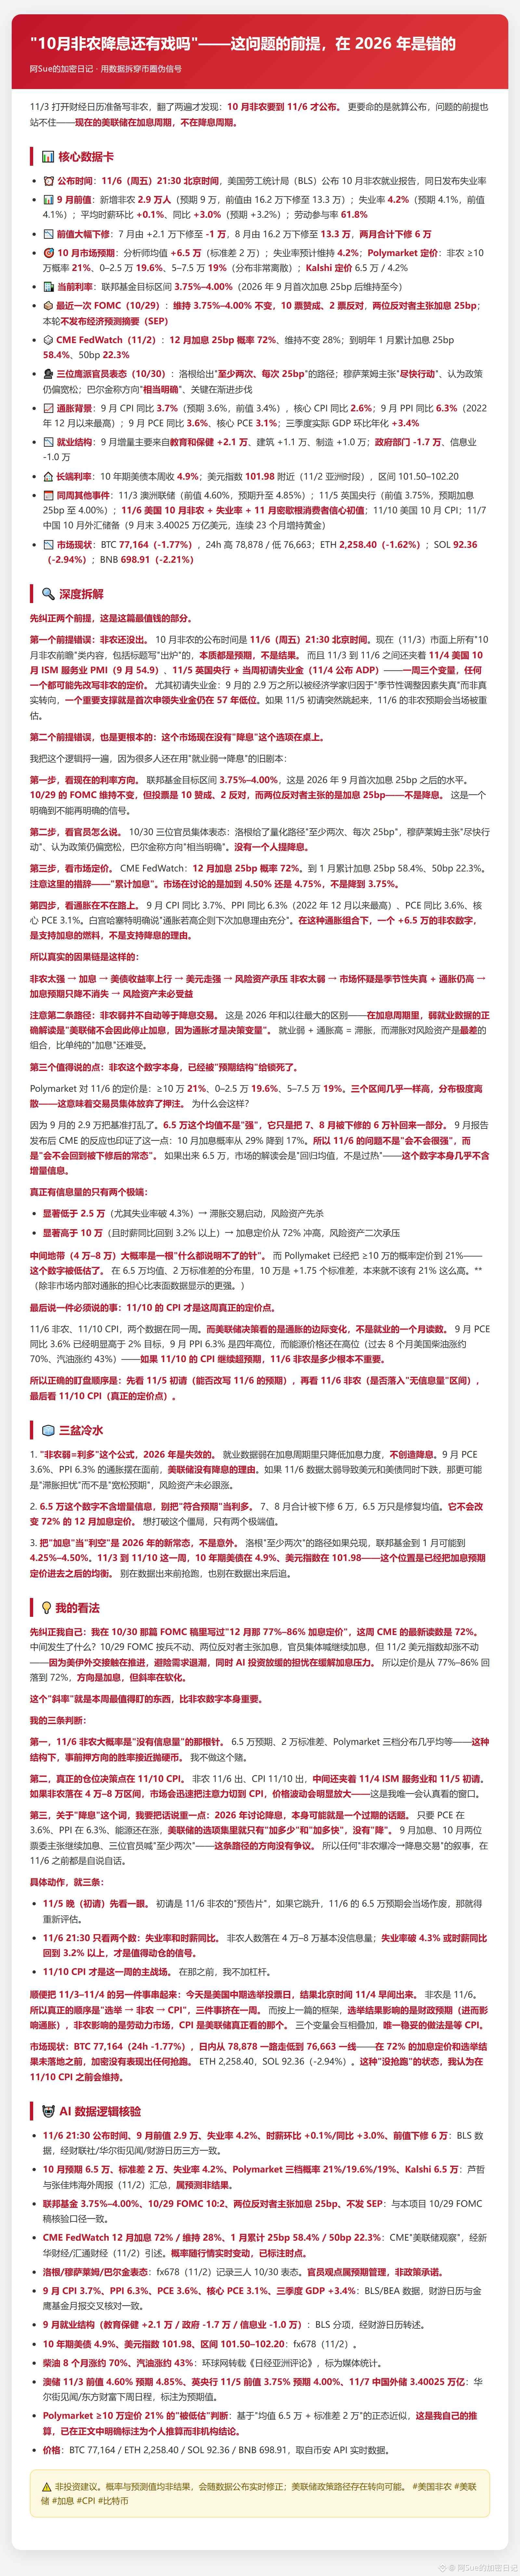
#美国10月非农出炉:降息还有戏吗? "Ainda há chance de corte de juros com o payroll de outubro?" — em 2026, essa premissa já está errada
Só percebi ao olhar o calendário em 3/11: o payroll de outubro só será divulgado em 6/11. O problema é que a premissa não se sustenta — o Fed está em um ciclo de alta de juros, não de cortes.
📊 Dados principais
· Divulgação na sexta-feira, 6/11, às 21:30; setembro teve 29 mil novos empregos (expectativa de 90 mil) e taxa de desemprego de 4,2%
· Expectativa para outubro: +65 mil; julho e agosto já foram revisados para baixo em 60 mil no total
· Taxa dos fundos federais: 3.75%-4.00%; juros já subiram em setembro
· Em 29/10, o FOMC manteve a taxa inalterada: 10 votos a favor e 2 contra; os dois votos dissidentes defenderam uma alta
· CME: probabilidade de alta de 25 pontos-base em dezembro é de 72%
· CPI de setembro: 3,7%; PPI em 12 meses: 6,3%
🔍 Contradição central
O mercado não tem a opção de “corte de juros”. Nenhum dos três dirigentes hawkish mencionou cortes em suas declarações de 30/10. A sequência real é: payroll forte demais → alta de juros → dólar forte e pressão sobre os ativos; payroll fraco demais → suspeita de distorção sazonal + inflação ainda alta → as expectativas de alta de juros diminuem, mas não desaparecem. Emprego fraco junto com inflação alta é estagflação — mais difícil de enfrentar do que uma alta de juros.
65 mil não traz informação nova — as revisões para baixo de 60 mil em julho e agosto apenas compensam o que seria normal. Os únicos resultados realmente informativos são os dois extremos: abaixo de 25 mil ou acima de 100 mil.
🧊 Três baldes de água fria
1. “Payroll fraco = positivo para o mercado” não funciona em 2026. Emprego fraco só reduz a intensidade das altas, não cria cortes; o PCE está em 3,6%.
2. Não trate “em linha com as expectativas” como algo positivo. A revisão para 65 mil ajusta a média, mas não muda a precificação de 72%.
3. Não trate uma alta de juros como surpresa. Se considerarmos duas altas, em janeiro a taxa estará em 4.25%-4.50%.
💡 Minha opinião
Escrevi no texto sobre o FOMC de 30/10: “a precificação de alta de juros em dezembro estava em 77%-86%”. Nesta semana, a leitura do CME é de 72%. A direção ainda é de alta, mas o ritmo está desacelerando — a diplomacia entre EUA e Irã reduz a busca por ativos de proteção, e a desaceleração da IA diminui a pressão. O ritmo é mais importante.
Não vou apostar no resultado de 6/11: expectativa de 65 mil, desvio padrão de 20 mil e distribuição quase igual entre três cenários; apostar na direção é quase jogar cara ou coroa. Plano: observar os pedidos iniciais de seguro-desemprego em 5/11; se dispararem, as expectativas deixam de valer. Em 6/11, olhar apenas a taxa de desemprego e a variação anual dos salários por hora; só ajustar a posição se ultrapassar 4,3%. O dado que pode mudar a precificação é o CPI de 10/11.
BTC a 76994, queda de 1.81% em 24h; o mercado não está apostando em uma direção.
⚠️ Não é recomendação de investimento. Probabilidades e previsões não são resultados e podem ser revisadas conforme os dados.
Siga @阿Sue的加密日记 · Desmascarando sinais falsos do mercado cripto com dados
#PayrollDosEUA #Fed #AltaDeJuros #CPI #Bitcoin
Só percebi ao olhar o calendário em 3/11: o payroll de outubro só será divulgado em 6/11. O problema é que a premissa não se sustenta — o Fed está em um ciclo de alta de juros, não de cortes.
📊 Dados principais
· Divulgação na sexta-feira, 6/11, às 21:30; setembro teve 29 mil novos empregos (expectativa de 90 mil) e taxa de desemprego de 4,2%
· Expectativa para outubro: +65 mil; julho e agosto já foram revisados para baixo em 60 mil no total
· Taxa dos fundos federais: 3.75%-4.00%; juros já subiram em setembro
· Em 29/10, o FOMC manteve a taxa inalterada: 10 votos a favor e 2 contra; os dois votos dissidentes defenderam uma alta
· CME: probabilidade de alta de 25 pontos-base em dezembro é de 72%
· CPI de setembro: 3,7%; PPI em 12 meses: 6,3%
🔍 Contradição central
O mercado não tem a opção de “corte de juros”. Nenhum dos três dirigentes hawkish mencionou cortes em suas declarações de 30/10. A sequência real é: payroll forte demais → alta de juros → dólar forte e pressão sobre os ativos; payroll fraco demais → suspeita de distorção sazonal + inflação ainda alta → as expectativas de alta de juros diminuem, mas não desaparecem. Emprego fraco junto com inflação alta é estagflação — mais difícil de enfrentar do que uma alta de juros.
65 mil não traz informação nova — as revisões para baixo de 60 mil em julho e agosto apenas compensam o que seria normal. Os únicos resultados realmente informativos são os dois extremos: abaixo de 25 mil ou acima de 100 mil.
🧊 Três baldes de água fria
1. “Payroll fraco = positivo para o mercado” não funciona em 2026. Emprego fraco só reduz a intensidade das altas, não cria cortes; o PCE está em 3,6%.
2. Não trate “em linha com as expectativas” como algo positivo. A revisão para 65 mil ajusta a média, mas não muda a precificação de 72%.
3. Não trate uma alta de juros como surpresa. Se considerarmos duas altas, em janeiro a taxa estará em 4.25%-4.50%.
💡 Minha opinião
Escrevi no texto sobre o FOMC de 30/10: “a precificação de alta de juros em dezembro estava em 77%-86%”. Nesta semana, a leitura do CME é de 72%. A direção ainda é de alta, mas o ritmo está desacelerando — a diplomacia entre EUA e Irã reduz a busca por ativos de proteção, e a desaceleração da IA diminui a pressão. O ritmo é mais importante.
Não vou apostar no resultado de 6/11: expectativa de 65 mil, desvio padrão de 20 mil e distribuição quase igual entre três cenários; apostar na direção é quase jogar cara ou coroa. Plano: observar os pedidos iniciais de seguro-desemprego em 5/11; se dispararem, as expectativas deixam de valer. Em 6/11, olhar apenas a taxa de desemprego e a variação anual dos salários por hora; só ajustar a posição se ultrapassar 4,3%. O dado que pode mudar a precificação é o CPI de 10/11.
BTC a 76994, queda de 1.81% em 24h; o mercado não está apostando em uma direção.
⚠️ Não é recomendação de investimento. Probabilidades e previsões não são resultados e podem ser revisadas conforme os dados.
Siga @阿Sue的加密日记 · Desmascarando sinais falsos do mercado cripto com dados
#PayrollDosEUA #Fed #AltaDeJuros #CPI #Bitcoin