
MARVELL × LUMENTUM $MRVL $LITE

O prêmio de 23,9% é uma ilusão. A verdadeira conta chega em 2028.
2 de novembro de 2026 | Durante o pregão nos EUA
Em 2 de novembro, a Marvell anunciou a aquisição da Lumentum integralmente em ações. Cada ação da Lumentum será trocada por 4,5 ações da Marvell, o que implica um valor da empresa de US$ 115 bilhões, ou US$ 1.132 por ação, um prêmio de 23,9% sobre o fechamento de 28 de outubro. É a maior fusão e aquisição mundial de 2026 e a maior aposta da história da Marvell — a empresa ofereceu ações equivalentes a 60% de seu próprio valor de mercado para comprar uma fabricante de lasers para módulos ópticos.
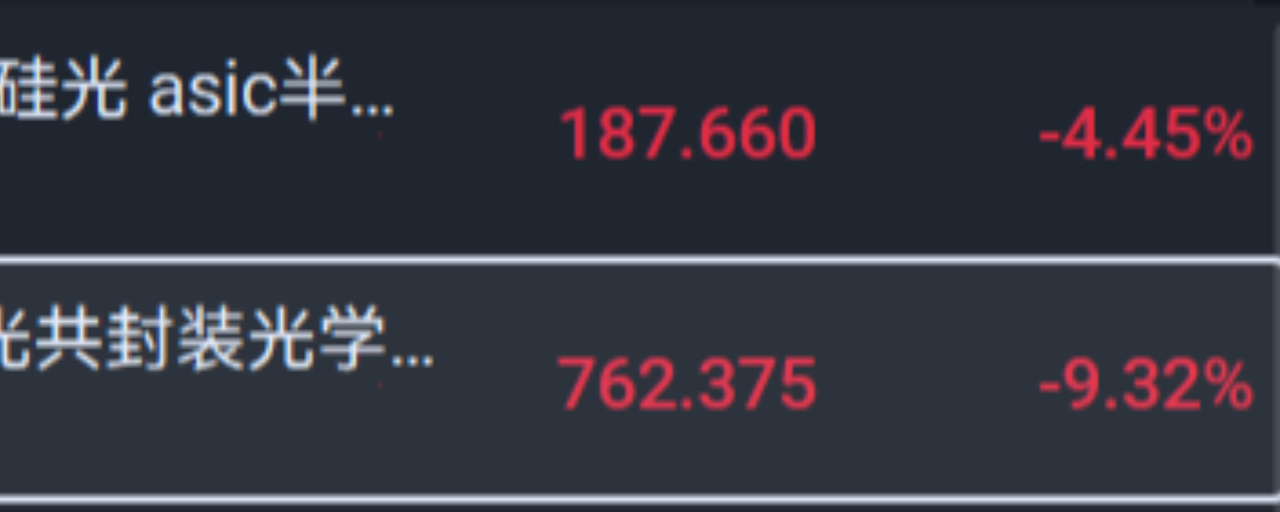
No dia do anúncio, as duas empresas caíram. A Marvell recuou 5,8% e a Lumentum, 10,5%. No mesmo momento, o Dow Jones subiu 1,04% e o Nasdaq, 1,08%.
O mercado está em alta, mas comprador e vendedor estão em queda. Se uma operação é uma má notícia tanto para quem compra quanto para quem vende, isso indica pelo menos uma coisa: o mercado não considera esse preço justo.
Agora, vamos abrir a conta e fazer os cálculos.
I. US$ 1.132 são papel sem valor
Vamos esclarecer primeiro o detalhe técnico mais fácil de ignorar: esta é uma operação integralmente em ações. A proporção fixa é de 1 para 4,5, sem pagamento em dinheiro, sem faixa de proteção de preço (collar) e sem mecanismo de reajuste.
Os chamados «US$ 1.132 por ação» são apenas o resultado de multiplicar 4,5 pelo preço de fechamento da Marvell em 28 de outubro: US$ 251,56. É apenas uma fotografia tirada na data de referência do anúncio.
No momento em que este texto foi fechado, a Marvell estava cotada a US$ 185,02; 4,5 ações valiam apenas US$ 832,59. Nos três pregões entre a divulgação dos rumores e a assinatura oficial do acordo, os «US$ 1.132» evaporaram 26%.
Contraprestação nominal
US$ 1.132
Fixado em 28/10
Valor real da troca em ações
US$ 832,6
4,5 × 185,02
Preço atual da Lumentum
US$ 752,4
-10,51%
Os acionistas da Lumentum não receberão US$ 1.132 em 2028. Receberão 4,5 ações da Marvell. Quanto mais a Marvell cair, menor será o valor da contraprestação. Nesta operação, os acionistas da Lumentum assumem todo o risco do preço das ações da Marvell, sem nenhuma proteção, nem de um centavo.
Desde o dia da assinatura, a Lumentum deixou de ser uma ação de componentes ópticos. Ela é 4,5 ações da Marvell, menos um desconto regulatório.
II. O denominador do prêmio é um preço que o mercado acabou de rejeitar
Se ampliarmos um pouco a perspectiva, o «prêmio de 23,9%» fica ainda menos convincente.
A base de cálculo do prêmio é o preço de fechamento da Lumentum em 28 de outubro: US$ 913,6. No momento em que este texto foi fechado, estava em US$ 752,4. Ou seja, apesar de ter recebido uma oferta com «prêmio de 23,9%», o valor atual das ações da Lumentum está 17,7% abaixo do preço anterior ao vazamento da notícia.
No mesmo período, a Marvell caiu de US$ 251,6 para US$ 185, uma queda de 26,4%.
Nos últimos 20 pregões, as duas empresas perderam cerca de 30% cada. Não foi por causa da operação, mas porque todo o setor de hardware para IA foi reavaliado em outubro: a lista de expansão do CPO divulgada pela Nvidia no GTC de Berlim não incluía fabricantes da China continental; os relatórios do terceiro trimestre dos principais fundos mostraram redução de posições em módulos ópticos; os saldos de financiamento estavam acima do percentil 90 histórico; e o Morgan Stanley reduziu sua previsão de crescimento dos investimentos de capital em IA das empresas de nuvem de cerca de 100% em 2026 para 60% em 2027 e 14% em 2028.
Em uma frase: a Marvell está usando uma ação que já caiu 26%, em um setor que já perdeu metade do valor, para comprar um ativo que já caiu 18% — e dizendo à outra parte: «Paguei um prêmio de 24% por você».
O prêmio é real. Só que sua referência é um preço que o mercado acabou de rejeitar.
III. O spread de 9,6%: o que o mercado está precificando
A Lumentum está cotada a 752,4; o valor da troca em ações é 832,6; o spread é de 9,6%. Esse spread é o preço que o mercado atribui à possibilidade de «concluir ou não a operação daqui a 15 a 19 meses». Menos de 6 pontos ao ano.
Para uma aquisição de semicondutores de US$ 115 bilhões que precisa de aprovações em vários lugares, como Estados Unidos, China e União Europeia, esse spread não é grande. A probabilidade implícita de aprovação pelo mercado é maior do que muita gente nos comentários imagina.
A verdadeira questão nunca foi «será que vai ser aprovada?», mas «como estará o mundo quando isso acontecer?».
IV. O que a Marvell está comprando não são lasers
Este é o ponto que mais quero destacar no texto.
O mercado em geral interpreta a operação como «a Marvell está ampliando a capacidade de produção de lasers». Essa interpretação está errada. A Marvell nunca teve falta de fornecedores de lasers; mantém relações sólidas com várias empresas do setor, e a Lumentum já era uma de suas fornecedoras. Andrew Schmitt, fundador da Cignal AI, foi direto: a lógica central da operação é a integração vertical e o co-design, não a obtenção de mais capacidade.
Então, o que ela está comprando?
Está comprando o «pós-vida» do seu próprio negócio principal.
O ativo mais lucrativo da Marvell é o DSP dos módulos ópticos. Nos módulos de 1,6T, o DSP representa de 30% a 40% do custo dos materiais, e só duas empresas fornecem a maior parte da oferta mundial: Broadcom e Marvell. Esse é o alicerce de toda a história da Marvell nos data centers.
E o CPO está esvaziando esse alicerce. O CPO leva o mecanismo óptico para perto do chip de comutação ou do chip de computação, encurtando a distância de transmissão dos sinais elétricos e reduzindo o consumo de energia. O custo disso é que, em muitas arquiteturas, o DSP deixa de ser necessário.
Gareth Owen, da Counterpoint, escreveu com clareza em seu relatório de outubro: à medida que as redes de data centers evoluem para o CPO, a demanda pelos DSPs da Marvell pode enfraquecer, enquanto os lasers continuam indispensáveis, independentemente da evolução tecnológica.
Assim, a aquisição de US$ 115 bilhões é, essencialmente, uma apólice de seguro: com um terço das ações, a Marvell passa de «fornecedora de DSPs que podem ser eliminados pelo CPO» a fornecedora de «lasers + mecanismos ópticos + comutação óptica, necessários em qualquer arquitetura».
Reconhecer que existe o risco de seu principal produto ser eliminado por uma mudança de arquitetura e gastar US$ 115 bilhões para se proteger — é uma decisão lúcida e muito cara. Lucidez e custo elevado não são incompatíveis.
V. A matemática: 18 vezes as vendas, 0,9% de sinergias
A projeção de receita da Lumentum para o segundo trimestre fiscal é de US$ 1,575 bilhão a US$ 1,625 bilhão, com ponto médio de US$ 1,6 bilhão, ou US$ 6,4 bilhões anualizados. A contraprestação em ações é de US$ 102,5 bilhões, equivalente a 16 vezes a receita anualizada; o valor da empresa é de US$ 115 bilhões, equivalente a 18 vezes.
Esse número, por si só, não é absurdo. A receita da Lumentum no primeiro trimestre fiscal foi de US$ 1,263 bilhão, um aumento anual de 136,5%; a margem bruta não GAAP foi de 53,2%, e a margem operacional, de 42,3%. A projeção para o segundo trimestre ficou 8% acima da estimativa consensual do mercado. Não dá para dizer que 18 vezes as vendas é caro para uma empresa que cresce 136% e tem margem operacional de 42%.
Mas há duas coisas que precisam ser consideradas ao mesmo tempo.
Primeiro, esse múltiplo de 18 vezes é calculado com base na receita anualizada de um pico do ciclo. Segundo a própria Lumentum, no próximo ano a oferta de alguns produtos atenderá apenas cerca de 30% da demanda; em outros produtos, ainda haverá um déficit de cerca de 30% em 2028; e parte da capacidade já está vendida até o início de 2029. A escassez eleva os preços e as margens brutas — é uma das fontes da margem bruta atual de 53%, não uma característica permanente.
Segundo, a conta das sinergias. Sinergias de custo de US$ 1 bilhão por ano equivalem a 16% da receita da Lumentum, o que parece impressionante; mas equivalem a apenas 0,9% do valor da empresa, de US$ 115 bilhões.
Valor da empresa / receita anualizada
18x
Valor patrimonial / receita anualizada
16x
Sinergias / valor da empresa
0,9%
Preço nominal / LPA futuro
47x
O que esse 0,9% indica? Que quase todo o valor da operação vem da narrativa estratégica de que «1 + 1 > 2», e não da redução de custos. A economia explica apenas 1% do valor.
Quanto à «acréscimo ao LPA não GAAP no primeiro ano após a conclusão» — isso só acontecerá no ano fiscal de 2028 e, além disso, é uma métrica não GAAP, que exclui a amortização de ativos intangíveis e a remuneração baseada em ações. O documento S-4 detalhará quanto ágio e ativos intangíveis serão amortizados sobre os US$ 102,5 bilhões da contraprestação em ações. Historicamente, fusões desse porte pagas em ações costumam gerar diluição segundo os princípios GAAP por cinco a sete anos.
VI. O aspecto mais complicado: o cliente também é concorrente
Para quem a Marvell vende seus DSPs? Para fabricantes de módulos ópticos. Zhongji Innolight, Eoptolink, TFC, Accelink, Coherent e Fabrinet — todos são clientes.
E o que a Lumentum faz? Também fabrica módulos ópticos e ainda atua em comutação óptica OCS.
Depois da fusão, a Marvell venderá chips para esses fabricantes de módulos e, ao mesmo tempo, disputará com eles o negócio de módulos. O que você acha que a Zhongji Innolight vai pensar?
Segundo os dados da LightCounting, sete das dez maiores fabricantes de módulos ópticos do mundo estão na China e, juntas, têm mais de 60% do mercado. A Zhongji Innolight, sozinha, ocupa o primeiro lugar mundial, com 21%. O próprio CEO da Lumentum já afirmou que cerca de 70% dos módulos ópticos do mercado americano são fornecidos por fabricantes chineses.
A avaliação da Counterpoint é que alguns fabricantes de módulos migrarão para a Broadcom ou a Credo para reduzir a dependência da Marvell.
Esse risco é mais concreto do que o regulatório. A regulação pode, no máximo, atrasar a operação por dois anos; a perda de clientes é irreversível. Na teleconferência, a Marvell afirmou: «Planejamos manter nosso modelo atual de comercialização, oferecendo componentes e sistemas de primeira linha e apoiando todo o ecossistema». Traduzindo: «Prometo não disputar seu negócio; continue comprando meus DSPs».
Esse tipo de promessa não tem um bom histórico no setor de semicondutores.
VII. A maldição do primeiro semestre de 2028
Janela de conclusão: primeiro semestre de 2028. A data prevista para a conclusão é novembro de 2027; se as aprovações regulatórias não forem obtidas, o prazo pode ser estendido até agosto de 2028.
Multas rescisórias: se a Marvell descumprir o acordo, pagará US$ 5,8 bilhões; se a Lumentum descumprir, pagará US$ 2,9 bilhões; se a operação fracassar por motivos regulatórios, a Marvell pagará US$ 3,2 bilhões.
US$ 5,8 bilhões contra US$ 3,2 bilhões: a própria estrutura diz tudo. A Lumentum quer a garantia de que «você não vai desistir»; a Marvell quer limitar sua perda a «apenas US$ 3,2 bilhões, caso a regulação impeça a operação». Nenhuma das partes considera a conclusão do negócio uma certeza.
E o primeiro semestre de 2028 coincide exatamente com o ano em que, segundo a previsão do Morgan Stanley, o crescimento dos investimentos de capital em IA das empresas de nuvem cairá para 14%.
Você paga um preço baseado no crescimento de 2027, recebe um ativo em 2028 e conclui a operação no ano em que o crescimento cai para 14%. Não quer dizer que a operação esteja necessariamente errada, mas que ela tem pouquíssima margem para atrasos — qualquer pausa nos investimentos de capital em IA atingirá simultaneamente o preço das ações da Marvell (o valor da troca), os pedidos da Lumentum (o suporte à avaliação) e o incentivo para aprovar a operação.
Três variáveis amarradas ao mesmo fio.
VIII. Por que Hurlston aceitou vender
Na teleconferência, o CEO da Lumentum, Michael Hurlston, disse que o conselho avaliou todas as opções, incluindo continuar operando de forma independente e «uma possível aquisição da empresa».
Quais cartas ele tinha na mão? Receita do primeiro trimestre fiscal 136% maior na comparação anual; projeção para o segundo trimestre 8% acima do consenso; segundo grande pedido de NPO/CPO, com compromissos de compra superiores a US$ 5 bilhões; visibilidade da demanda por OCS em forte alta, com potencial para se tornar um negócio de dezenas de bilhões de dólares por ano; parte da capacidade vendida até o início de 2029. As ações da empresa mais que dobraram neste ano.
Vender nesse momento só admite três explicações.
Primeira: ele acredita que o pico do ciclo dos componentes ópticos ocorrerá entre 2027 e 2028. Ter a capacidade vendida não significa que os lucros serão eternos. Em meados de 2028, a nova fábrica de wafers de fosfeto de índio que a Lumentum comprou nos Estados Unidos começará a aumentar a produção, e a expansão de capacidade de todo o setor também estará em andamento. A escassez pode virar excesso de oferta da noite para o dia. Trocar um ativo cíclico pelas ações de outra empresa em crescimento no auge do ciclo é uma jogada clássica.
Segunda: ele não consegue bancar a expansão. O fosfeto de índio exige muitos ativos, e construir nova capacidade leva anos. A Lumentum teve lucro líquido trimestral não GAAP de US$ 460 milhões, menos de US$ 2 bilhões ao ano — pouco para financiar ao mesmo tempo a expansão de três linhas: fontes de luz para CPO, EML e OCS.
Terceira: ele realmente acredita que a plataforma combinada valerá mais. Os acionistas da Lumentum ficarão com 33% da nova empresa, e ele próprio entrará no conselho da Marvell junto com dois outros conselheiros — não está saindo de cena, está trocando de carro.
As três explicações podem ser verdadeiras ao mesmo tempo. Mas, para o comprador, as duas primeiras não são boas notícias: uma significa «o vendedor acha que o ciclo chegou ao topo»; a outra, «esse negócio exige investimentos de capital contínuos». Na teleconferência, a Marvell enfatizou a terceira explicação.
IX. Quem se beneficia e quem leva o golpe
Broadcom (AVGO): benefício narrativo no curto prazo — o concorrente gasta US$ 115 bilhões, assume riscos de integração e ainda precisa lidar com a perda de clientes. Mas não exagere. A Broadcom já é a única empresa que reúne chips de computação, chips de comutação e uma linha própria de produtos a laser. Essa operação da Marvell é para «alcançar», não para «ultrapassar». Além disso, os switches CPO da Broadcom estão à frente no cronograma.
Coherent (COHR): depois que a Lumentum for comprada, será a única grande plataforma independente de componentes ópticos que resta. Isso representa tanto um prêmio de escassez quanto o risco de se tornar «a próxima empresa a ser comprada». Em março, a Nvidia acabou de investir US$ 2 bilhões nela.
Fabricantes chineses de módulos ópticos (Zhongji Innolight, Eoptolink, TFC, Accelink): nada muda no curto prazo; a conclusão só ocorrerá em 2028 e os pedidos do próximo ano continuarão intactos. No médio prazo, haverá maior concentração entre os fornecedores: os principais DSPs vêm da Broadcom e da Marvell; os principais lasers, da Lumentum e da Coherent. Agora, uma empresa de cada par se uniu à outra, e o poder de negociação dos clientes tende a diminuir. Mas há outro lado: para obter a aprovação chinesa de concentração empresarial, é provável que a Marvell assuma compromissos de longo prazo de fornecimento justo, sem discriminação ou vendas casadas — o que servirá de proteção para a cadeia de suprimentos doméstica.
Credo (CRDO): beneficiária direta da substituição de DSPs. Se os fabricantes de módulos precisarem encontrar um segundo fornecedor além da Marvell, ela será a primeira empresa lembrada.
Nvidia (NVDA): o papel mais ambíguo. Em março, investiu US$ 2 bilhões em cada uma: Marvell, Lumentum e Coherent. A intenção era diversificar as fontes de fornecimento e garantir capacidade antecipadamente. O resultado foi a fusão de duas delas em uma, reduzindo o número de fornecedores. Será que a Nvidia vê isso com bons olhos? É uma questão real.
X. Minha avaliação
Do ponto de vista estratégico, a operação faz sentido. A barreira de cobre está avançando para a direita, a luz está entrando nos chips, os DSPs correm o risco de ser esvaziados pelo CPO, e os lasers e a capacidade de produção de fosfeto de índio são gargalos concretos. A Marvell troca ações por um lugar à mesa; a direção está certa. O histórico de aquisições de Matt Murphy também merece algum respeito: em 2021, comprou a Inphi por US$ 10 bilhões e, segundo os próprios números da empresa, essa unidade deve gerar neste ano dez vezes a receita que tinha na época da aquisição.
Em termos de preço, a operação é cara. Pagar 18 vezes as vendas por um ativo cíclico de hardware, com sinergias equivalentes a apenas 0,9% do valor pago, diluição GAAP por cinco a sete anos e riscos de perda de clientes e integração. Pagar com ações que já caíram 26% significa que os acionistas da Lumentum também assumirão o risco das ações da Marvell — e a contraprestação deles já caiu de US$ 1.132 para US$ 832.
Em termos de prazo, a operação é péssima. A conclusão está prevista para o primeiro semestre de 2028, justamente o ano em que o crescimento dos investimentos de capital em IA cai de 60% para 14%. Você anuncia no melhor ano e conclui no pior.
A direção está certa, o preço é caro e o momento é errado.
Daqui em diante, vale mais acompanhar três coisas do que ficar atualizando as notícias.
Primeiro, a decomposição das sinergias no S-4. Quanto dos US$ 1 bilhão vem do poder de negociação nas compras e quanto vem de demissões e integração de P&D? O primeiro é reversível; o segundo enfraquece a empresa.
Segundo, as entregas reais da Lumentum em relação às projeções. Se em 2027 a capacidade ainda atender apenas 30% da demanda, o múltiplo de 18 vezes as vendas terá sustentação; se as entregas superarem as expectativas, os prazos de entrega encurtarem e os preços começarem a ceder, será o primeiro sinal de que a escassez chegou ao pico.
Terceiro, se os clientes de DSP da Marvell estão abandonando a empresa. Acompanhe os design wins da Broadcom e da Credo em 1,6T e 3,2T, e as mudanças na lista de fornecedores da Zhongji Innolight e da Eoptolink. Não é preciso esperar até 2028 para chegar a uma conclusão: os primeiros sinais já devem aparecer no primeiro semestre do próximo ano.
Uma última frase. A coisa mais cara do mundo não é pagar um prêmio; é usar ações para comprar luz em um ano em que todo mundo está disputando por ela.
Aviso de risco: os dados deste texto vêm de comunicados das empresas, relatórios financeiros, registros de teleconferências e fontes públicas (LightCounting, TrendForce, Counterpoint, Cignal AI, Morgan Stanley, entre outras). As cotações correspondem aos preços intradiários de 2 de novembro, às 10h17, horário do leste dos EUA, e podem mudar a qualquer momento. Este texto não constitui recomendação de investimento. A operação ainda não foi concluída e está sujeita a várias incertezas, incluindo votação dos acionistas, aprovação regulatória em vários países, execução da integração e perda de clientes. As ações individuais podem apresentar forte volatilidade.