
Se algo realmente der errado nesta onda de IA, não vão quebrar todos juntos.
No texto anterior, falei que os fornecedores seriam os primeiros a quebrar, e que os líderes que sobrevivessem poderiam até disparar na direção oposta.
Agora vou listar todos
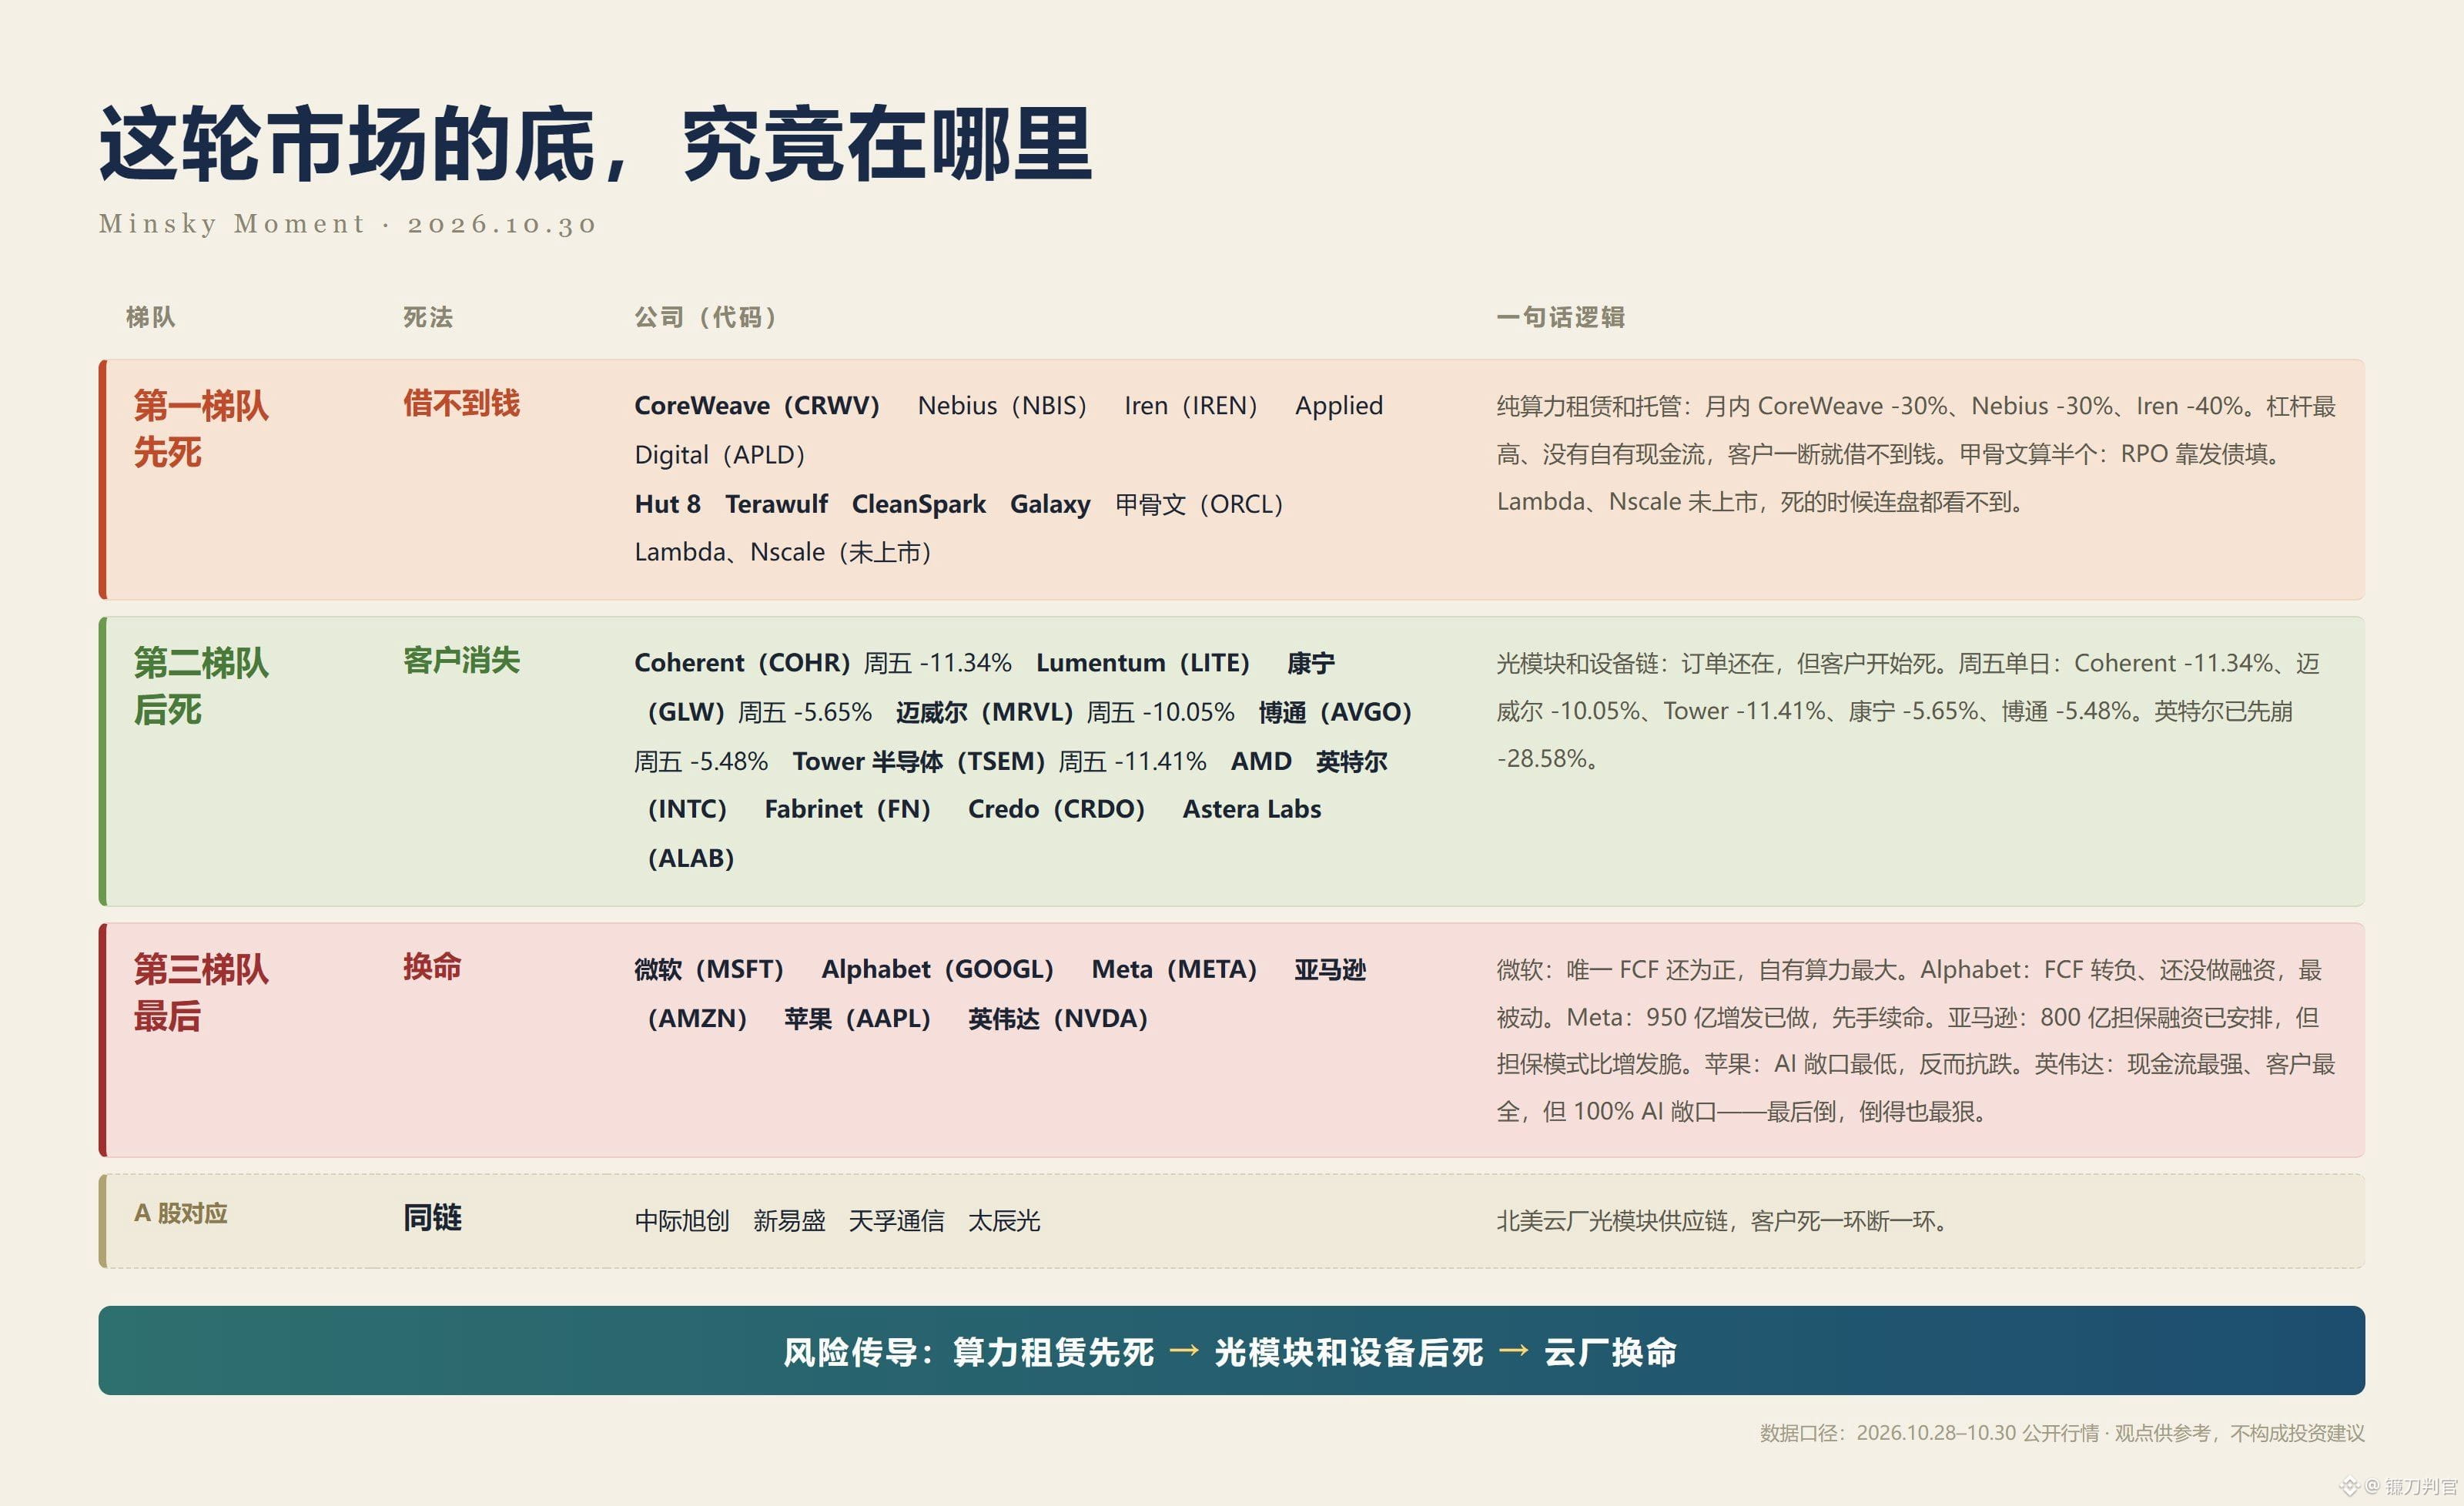
Os primeiros a quebrar serão os que não conseguem tomar empréstimos
Neoclouds e aluguel de capacidade computacional
CoreWeave, -30% no mês, CDS de 5 anos acima de 1.000 pontos-base. Nebius, -30%, mesmo modelo, com a Microsoft como grande cliente.
Iren, -40%, em transição da mineração, com o maior endividamento
Applied Digital, só despesas de capital e fluxo de caixa zero
E também as empresas de mineração que estão migrando para hospedagem: Hut 8, Terawulf, CleanSpark, Galaxy
A conta de luz é um custo fixo; se não conseguirem alugar a capacidade computacional, quebram
A Oracle está meio que nessa categoria
É grande, tem clientes sólidos, mas preenche todo o RPO com emissão de dívida
É uma versão ampliada das neoclouds
Lambda e Nscale não têm capital aberto; se algo der errado, só dá para deduzir pelos comunicados dos clientes.
Segundo grupo: os que quebram quando os clientes desaparecem. Módulos ópticos e equipamentos.
Os pedidos ainda estão na carteira, mas os clientes começam a quebrar
Na sexta-feira, as empresas de comunicação óptica despencaram em bloco: Coherent caiu mais de 9%, Marvell -10%, Tower Semiconductor -11%; Lumentum, Corning e Broadcom também caíram.
A Broadcom é fornecedora dos TPUs do Google. Os pedidos continuam, mas os clientes estão concentrados demais
AMD e Intel também estão nessa categoria. A Intel já desabou primeiro: -28,58%, a segunda maior queda diária de sua história
Na China continental, a mesma cadeia: Zhongji Innolight, Eoptolink, Tianfu Communication e TFC Optical. Se um elo de clientes quebra, elas perdem esse elo.
Só depois chega a vez das gigantes
As gigantes não quebram, mas precisam mudar de estratégia para sobreviver. Há apenas dois fatores decisivos: capacidade computacional própria e reservas de caixa
Microsoft: a única das quatro grandes empresas de nuvem com FCF ainda positivo; é a mais resiliente.
Meta: já preparou cerca de 95 bilhões em linhas de financiamento; garantiu primeiro uma forma de prolongar a vida.
Amazon: 80 bilhões em financiamento garantido, mais 48,1 bilhões em novas dívidas. Saiu na frente, mas a estrutura de garantias é mais frágil do que uma emissão de ações.
Alphabet: FCF negativo, financiamento por ações e dívida já iniciado; entre as quatro que já divulgaram resultados, é a mais vulnerável.
Apple: menor exposição à IA e maior caixa; relativamente resiliente à queda.
Nvidia fica por último.
Tem o fluxo de caixa mais forte e a base de clientes mais ampla, então será a última a cair.
Mas sua exposição é a mais direta; se chegarmos a esse ponto, também será a que mais sofrerá com a compressão dos múltiplos.
Em resumo, são três linhas.
O primeiro grupo quebra por não conseguir tomar empréstimos. O segundo quebra quando os clientes desaparecem. O terceiro não quebra: usa caixa e ações para comprar a chance de sobreviver até o fim.
Investidores de varejo sempre acham que, numa queda, todos caem juntos
Errado. No fim, há uma divergência: alguns caem até quebrar, outros são catapultados para novas máximas.
Então não precisa tentar adivinhar em que dia a bomba vai explodir
$NVDA
#美股财报季来袭
No texto anterior, falei que os fornecedores seriam os primeiros a quebrar, e que os líderes que sobrevivessem poderiam até disparar na direção oposta.
Agora vou listar todos
Os primeiros a quebrar serão os que não conseguem tomar empréstimos
Neoclouds e aluguel de capacidade computacional
CoreWeave, -30% no mês, CDS de 5 anos acima de 1.000 pontos-base. Nebius, -30%, mesmo modelo, com a Microsoft como grande cliente.
Iren, -40%, em transição da mineração, com o maior endividamento
Applied Digital, só despesas de capital e fluxo de caixa zero
E também as empresas de mineração que estão migrando para hospedagem: Hut 8, Terawulf, CleanSpark, Galaxy
A conta de luz é um custo fixo; se não conseguirem alugar a capacidade computacional, quebram
A Oracle está meio que nessa categoria
É grande, tem clientes sólidos, mas preenche todo o RPO com emissão de dívida
É uma versão ampliada das neoclouds
Lambda e Nscale não têm capital aberto; se algo der errado, só dá para deduzir pelos comunicados dos clientes.
Segundo grupo: os que quebram quando os clientes desaparecem. Módulos ópticos e equipamentos.
Os pedidos ainda estão na carteira, mas os clientes começam a quebrar
Na sexta-feira, as empresas de comunicação óptica despencaram em bloco: Coherent caiu mais de 9%, Marvell -10%, Tower Semiconductor -11%; Lumentum, Corning e Broadcom também caíram.
A Broadcom é fornecedora dos TPUs do Google. Os pedidos continuam, mas os clientes estão concentrados demais
AMD e Intel também estão nessa categoria. A Intel já desabou primeiro: -28,58%, a segunda maior queda diária de sua história
Na China continental, a mesma cadeia: Zhongji Innolight, Eoptolink, Tianfu Communication e TFC Optical. Se um elo de clientes quebra, elas perdem esse elo.
Só depois chega a vez das gigantes
As gigantes não quebram, mas precisam mudar de estratégia para sobreviver. Há apenas dois fatores decisivos: capacidade computacional própria e reservas de caixa
Microsoft: a única das quatro grandes empresas de nuvem com FCF ainda positivo; é a mais resiliente.
Meta: já preparou cerca de 95 bilhões em linhas de financiamento; garantiu primeiro uma forma de prolongar a vida.
Amazon: 80 bilhões em financiamento garantido, mais 48,1 bilhões em novas dívidas. Saiu na frente, mas a estrutura de garantias é mais frágil do que uma emissão de ações.
Alphabet: FCF negativo, financiamento por ações e dívida já iniciado; entre as quatro que já divulgaram resultados, é a mais vulnerável.
Apple: menor exposição à IA e maior caixa; relativamente resiliente à queda.
Nvidia fica por último.
Tem o fluxo de caixa mais forte e a base de clientes mais ampla, então será a última a cair.
Mas sua exposição é a mais direta; se chegarmos a esse ponto, também será a que mais sofrerá com a compressão dos múltiplos.
Em resumo, são três linhas.
O primeiro grupo quebra por não conseguir tomar empréstimos. O segundo quebra quando os clientes desaparecem. O terceiro não quebra: usa caixa e ações para comprar a chance de sobreviver até o fim.
Investidores de varejo sempre acham que, numa queda, todos caem juntos
Errado. No fim, há uma divergência: alguns caem até quebrar, outros são catapultados para novas máximas.
Então não precisa tentar adivinhar em que dia a bomba vai explodir
$NVDA
#美股财报季来袭