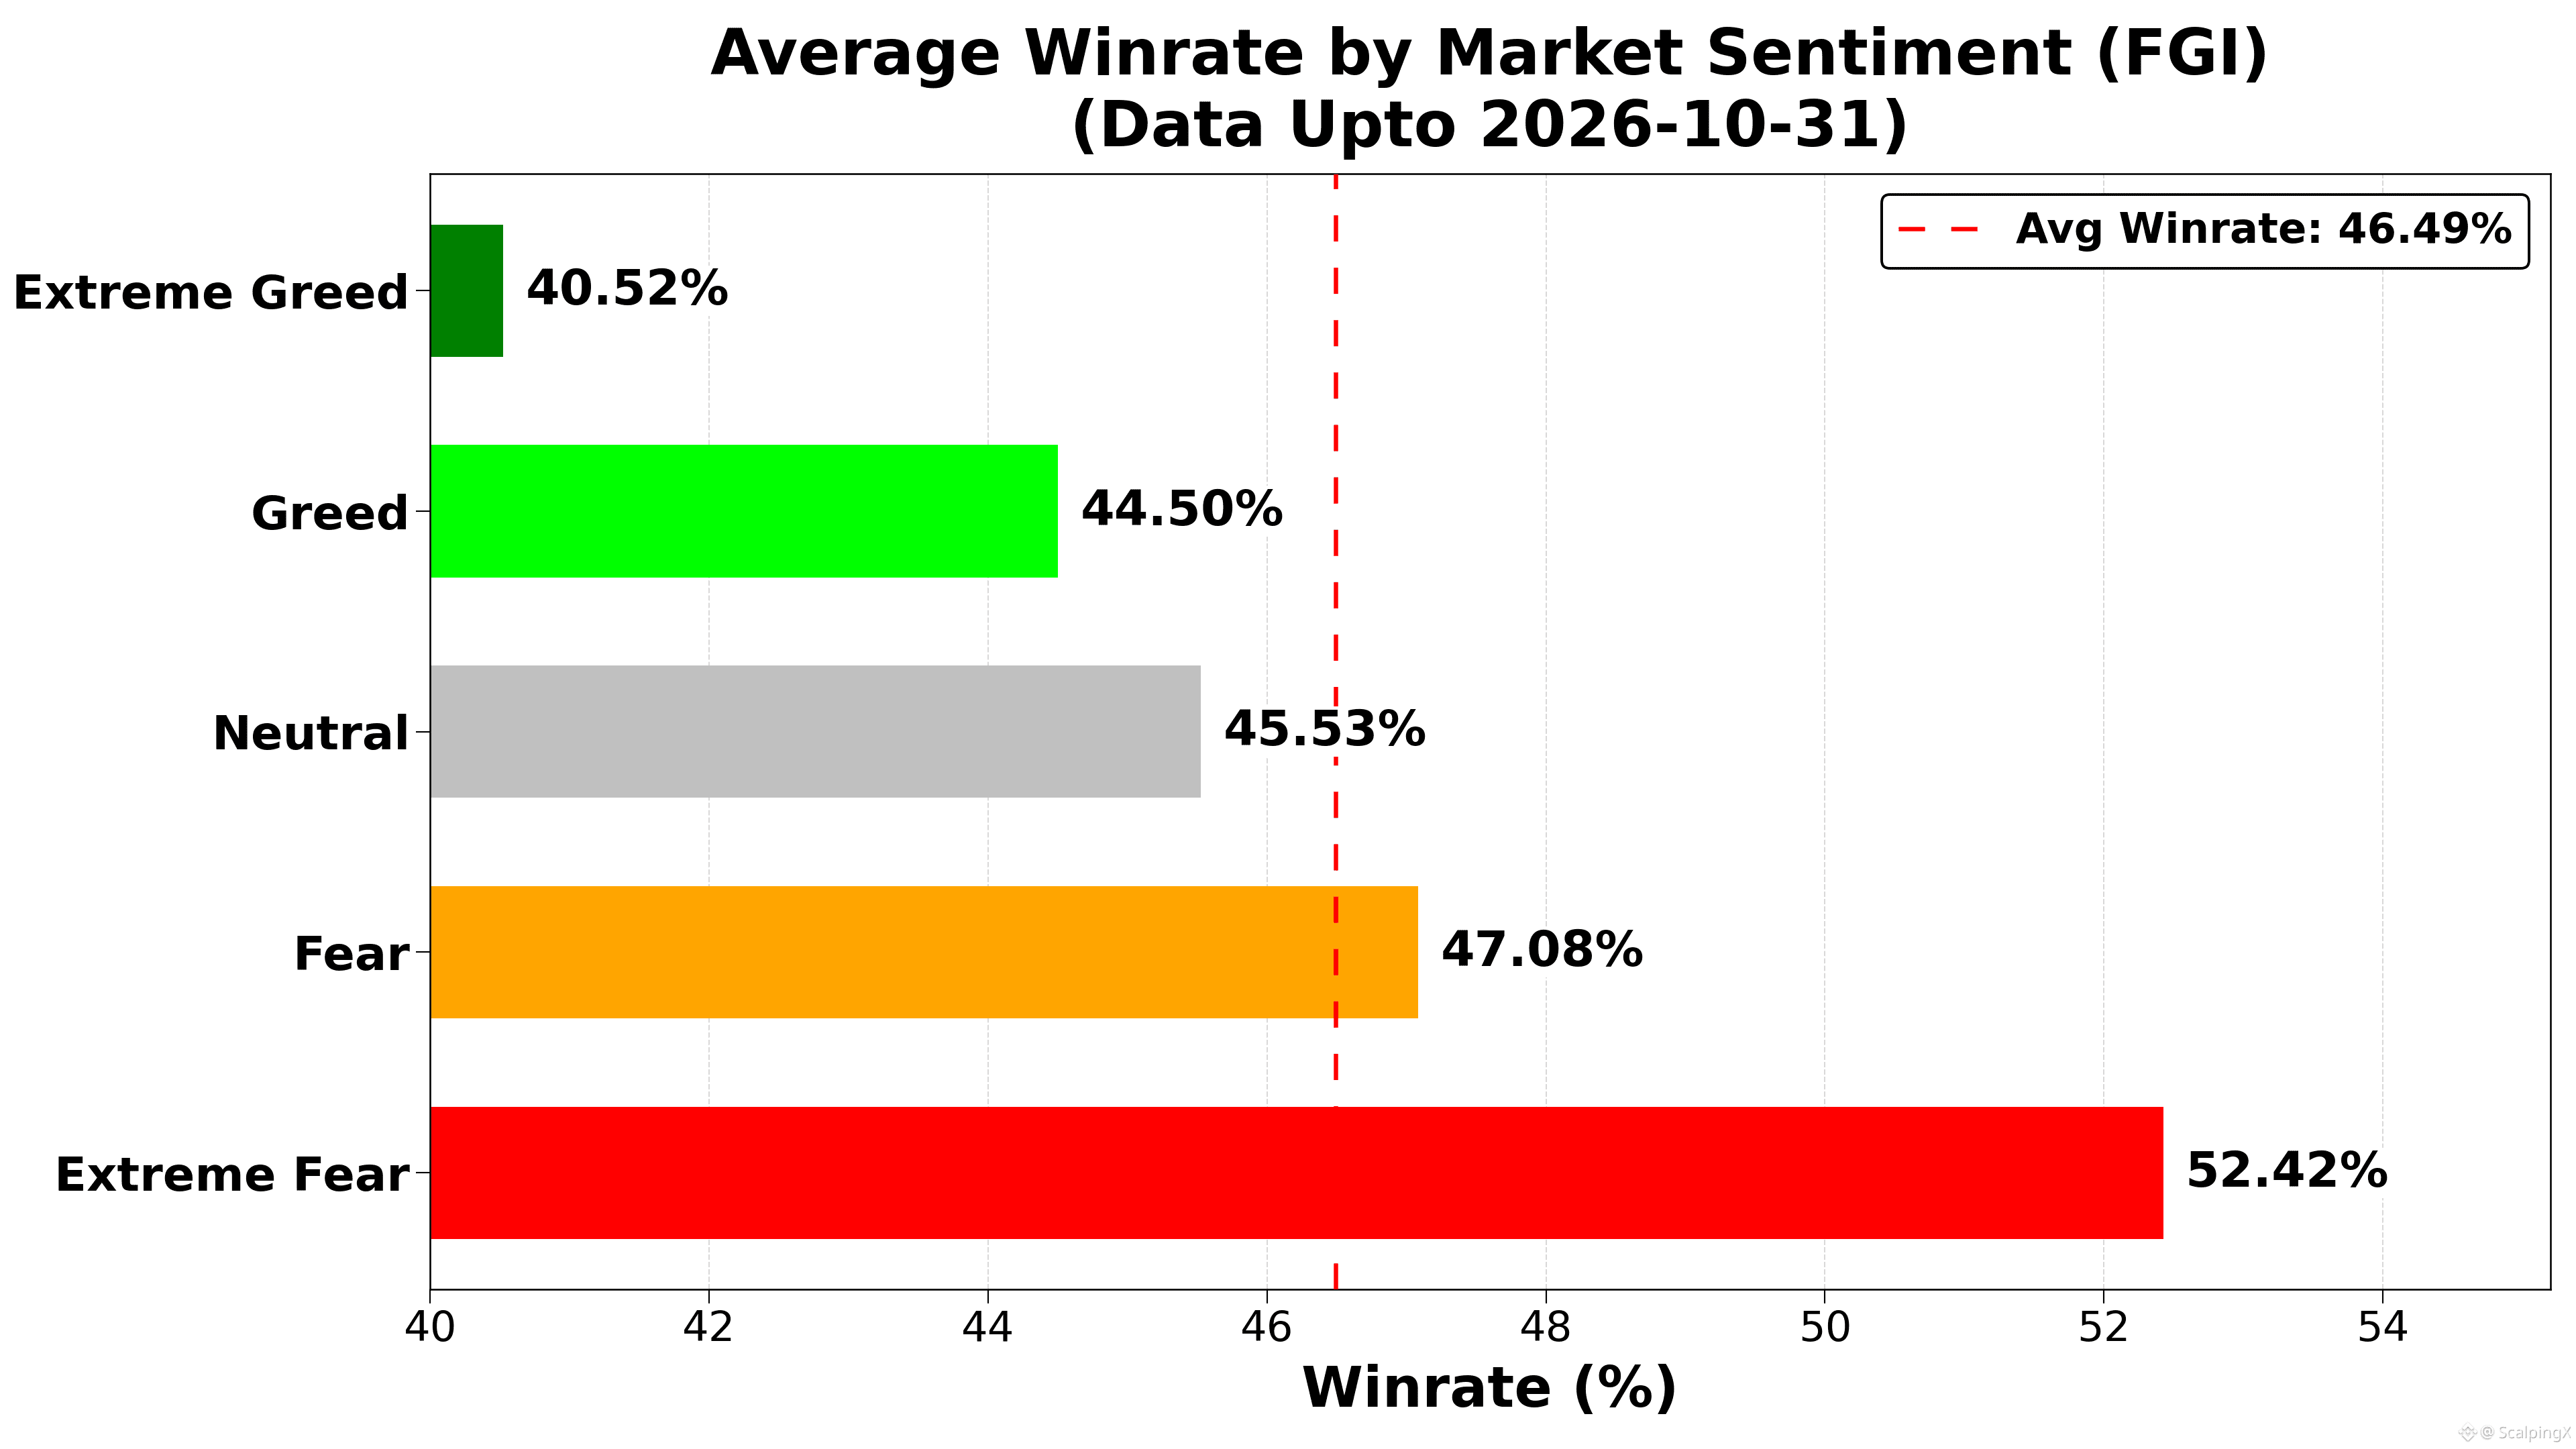
📊 RELATÓRIO DE DESEMPENHO DE TRADING E DO ÍNDICE DE MEDO E GANÂNCIA (FGI) – ATUALIZADO EM 31/10/2026
Ao longo de 851 dias de dados, a correlação entre o FGI e a taxa de acerto diária é de r ≈ -0.293, praticamente inalterada em relação à atualização de 24/10/2026. A relação continua negativa e não oferece evidências suficientes para usar o FGI como sinal de entrada independente.
O desempenho de trading da amostra tende a ser menor em períodos de ganância, especialmente de ganância extrema. O FGI pode fornecer contexto para avaliar o risco, mas essa correlação não comprova capacidade preditiva nem causalidade.
Abaixo estão a taxa de acerto diária média (WR), a relação risco-retorno teórica para atingir o ponto de equilíbrio (R) e o número de dias (n) para cada faixa de sentimento. R é expresso como risco e não inclui taxas nem slippage:
🤑 Ganância extrema (≥80): WR 40.5% • R=1:1.47 • n=25
😌 Ganância (60–\u003c80): WR 44.5% • R=1:1.25 • n=267
😐 Neutro (40–\u003c60): WR 45.5% • R=1:1.20 • n=171
😰 Medo (20–\u003c40): WR 47.1% • R=1:1.12 • n=273
😱 Medo extremo (\u003c20): WR 52.4% • R=1:0.91 • n=115
Percentual de dias em que a taxa de acerto superou a média diária geral de 46.49% em cada faixa de sentimento:
🤑 Ganância extrema: 8.0%
😌 Ganância: 34.1%
😐 Neutro: 39.8%
😰 Medo: 55.7%
😱 Medo extremo: 67.8%
➤ Estas estatísticas ilustram a relação entre a taxa de acerto e o R necessário para atingir o ponto de equilíbrio.
📈 Em níveis mais altos do FGI, as taxas de acerto históricas são menores, o que implica um R teórico mais alto para atingir o ponto de equilíbrio. No entanto, definir metas de lucro mais distantes também pode alterar a própria taxa de acerto.
📉 Em níveis mais baixos do FGI, as taxas de acerto históricas são maiores, o que implica um R teórico mais baixo para atingir o ponto de equilíbrio. Isso, por si só, não comprova que reduzir as metas de lucro aceleraria a rotação do capital ou melhoraria o desempenho.
#TradingStatistics $INIT $ETC $DOT