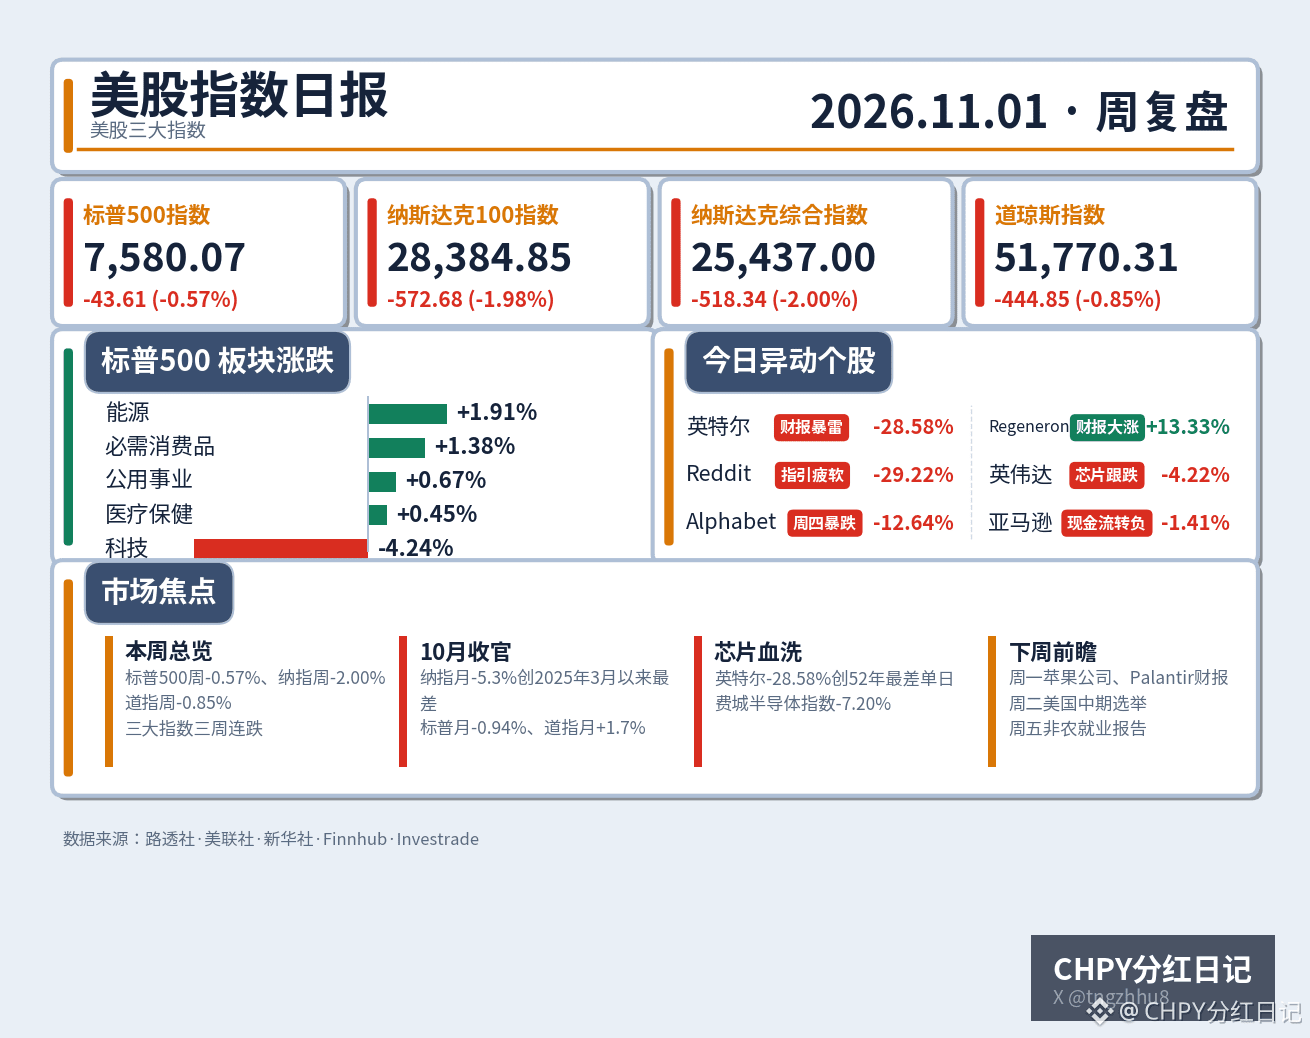
Fechamento semanal das bolsas dos EUA: o S&P 500 caiu 0.57% na semana, para 7,580.07 pontos; o Nasdaq Composite recuou 2.00%, para 25,437.00 pontos; o Nasdaq 100 caiu 1.98%, para 28,384.85 pontos; e o Dow Jones recuou 0.85%, para 51,770.31 pontos. Os três principais índices registraram perdas pela terceira semana consecutiva. A divergência no fechamento de outubro foi ainda mais gritante: o Nasdaq Composite caiu 5.3% no mês, seu pior resultado mensal desde março de 2025; o S&P 500 recuou 0.94%, enquanto apenas o Dow Jones avançou, com alta de 1.7%.
As contas da semana foram praticamente acertadas todas na sexta-feira. A Intel divulgou uma previsão de receita de 15 a 16 bilhões de dólares para o quarto trimestre, bem abaixo dos 17.1 bilhões esperados. Suas ações despencaram 28.58%, a pior queda em um único dia em 52 anos. O índice de semicondutores da Filadélfia acompanhou o movimento, caindo 7.20%; a Qualcomm recuou 11.12% e a Nvidia, 4.22%. No dia anterior, as ações da Alphabet despencaram 12.64% após a divulgação dos resultados, eliminando cerca de 500 bilhões de dólares em valor de mercado em um único dia; o fluxo de caixa livre ficou negativo em 9.07 bilhões de dólares. Juntos, os dois balanços dizem a mesma coisa: o dinheiro está sendo queimado com inteligência artificial a uma velocidade que finalmente supera a velocidade com que ela gera lucro.
O dinheiro não saiu todo do mercado: apenas está mudando de lugar. Na sexta-feira, 6 dos 11 setores do S&P 500 subiram e 5 caíram. O setor de energia liderou, com alta de 1.91%, seguido pelo de bens de consumo básico, que avançou 1.38%. Saúde, serviços públicos e materiais também fecharam em alta; tecnologia ficou na lanterna, com queda de 4.24%. O índice de volatilidade VIX subiu 12.91%, para 19.42, enquanto o rendimento dos títulos do Tesouro dos EUA de 10 anos recuou 6 pontos-base, para 4.93% — uma combinação típica de busca por segurança.
A CHPY também levou uma pancada: fechou a sexta-feira a 56.71 dólares, em queda de 6.80%. Mas é preciso distinguir duas coisas: o que caiu foi a avaliação, não os dividendos em si. O pagamento desta semana foi creditado normalmente; o ritmo dos dividendos não mudou.
A próxima semana será a mais movimentada do ano: na segunda-feira, Apple e Palantir divulgam resultados após o fechamento. O múltiplo preço/lucro da Apple está perto de 40 vezes, deixando pouca margem para erros. Na terça-feira, acontecem as eleições de meio de mandato nos EUA, com a renovação de todas as cadeiras da Câmara dos Representantes e de cerca de um terço das cadeiras do Senado; a Advanced Micro Devices também divulga resultados após o fechamento, no mesmo dia. Na sexta-feira, será divulgado o relatório de emprego não agrícola de outubro. No universo cripto, cerca de 90% das perdas no caso do roubo da Binance já foram recuperadas. O plano de saques será retomado hoje em etapas, e a comprovação de reservas será divulgada amanhã. O Bitcoin está em torno de 77,600 dólares, acima da linha de custo de 76,000 dólares.
Esta rodada não significa que a fé na inteligência artificial tenha desmoronado; significa que as avaliações estão obrigando as gigantes a apresentar resultados concretos de fluxo de caixa. Se a Apple também apresentar um balanço de “muito gasto, retorno lento”, a correção do Nasdaq 100 ainda não terá chegado ao fundo. Se conseguir se manter firme, as ações de semicondutores, que caíram além do esperado, podem a qualquer momento protagonizar uma forte recuperação. Na próxima semana, primeiro vêm os resultados da Apple, depois as eleições e, por fim, o relatório de emprego — três momentos decisivos, nenhum deles pode ser evitado.
#美股 #Índice Nasdaq 100
As contas da semana foram praticamente acertadas todas na sexta-feira. A Intel divulgou uma previsão de receita de 15 a 16 bilhões de dólares para o quarto trimestre, bem abaixo dos 17.1 bilhões esperados. Suas ações despencaram 28.58%, a pior queda em um único dia em 52 anos. O índice de semicondutores da Filadélfia acompanhou o movimento, caindo 7.20%; a Qualcomm recuou 11.12% e a Nvidia, 4.22%. No dia anterior, as ações da Alphabet despencaram 12.64% após a divulgação dos resultados, eliminando cerca de 500 bilhões de dólares em valor de mercado em um único dia; o fluxo de caixa livre ficou negativo em 9.07 bilhões de dólares. Juntos, os dois balanços dizem a mesma coisa: o dinheiro está sendo queimado com inteligência artificial a uma velocidade que finalmente supera a velocidade com que ela gera lucro.
O dinheiro não saiu todo do mercado: apenas está mudando de lugar. Na sexta-feira, 6 dos 11 setores do S&P 500 subiram e 5 caíram. O setor de energia liderou, com alta de 1.91%, seguido pelo de bens de consumo básico, que avançou 1.38%. Saúde, serviços públicos e materiais também fecharam em alta; tecnologia ficou na lanterna, com queda de 4.24%. O índice de volatilidade VIX subiu 12.91%, para 19.42, enquanto o rendimento dos títulos do Tesouro dos EUA de 10 anos recuou 6 pontos-base, para 4.93% — uma combinação típica de busca por segurança.
A CHPY também levou uma pancada: fechou a sexta-feira a 56.71 dólares, em queda de 6.80%. Mas é preciso distinguir duas coisas: o que caiu foi a avaliação, não os dividendos em si. O pagamento desta semana foi creditado normalmente; o ritmo dos dividendos não mudou.
A próxima semana será a mais movimentada do ano: na segunda-feira, Apple e Palantir divulgam resultados após o fechamento. O múltiplo preço/lucro da Apple está perto de 40 vezes, deixando pouca margem para erros. Na terça-feira, acontecem as eleições de meio de mandato nos EUA, com a renovação de todas as cadeiras da Câmara dos Representantes e de cerca de um terço das cadeiras do Senado; a Advanced Micro Devices também divulga resultados após o fechamento, no mesmo dia. Na sexta-feira, será divulgado o relatório de emprego não agrícola de outubro. No universo cripto, cerca de 90% das perdas no caso do roubo da Binance já foram recuperadas. O plano de saques será retomado hoje em etapas, e a comprovação de reservas será divulgada amanhã. O Bitcoin está em torno de 77,600 dólares, acima da linha de custo de 76,000 dólares.
Esta rodada não significa que a fé na inteligência artificial tenha desmoronado; significa que as avaliações estão obrigando as gigantes a apresentar resultados concretos de fluxo de caixa. Se a Apple também apresentar um balanço de “muito gasto, retorno lento”, a correção do Nasdaq 100 ainda não terá chegado ao fundo. Se conseguir se manter firme, as ações de semicondutores, que caíram além do esperado, podem a qualquer momento protagonizar uma forte recuperação. Na próxima semana, primeiro vêm os resultados da Apple, depois as eleições e, por fim, o relatório de emprego — três momentos decisivos, nenhum deles pode ser evitado.
#美股 #Índice Nasdaq 100