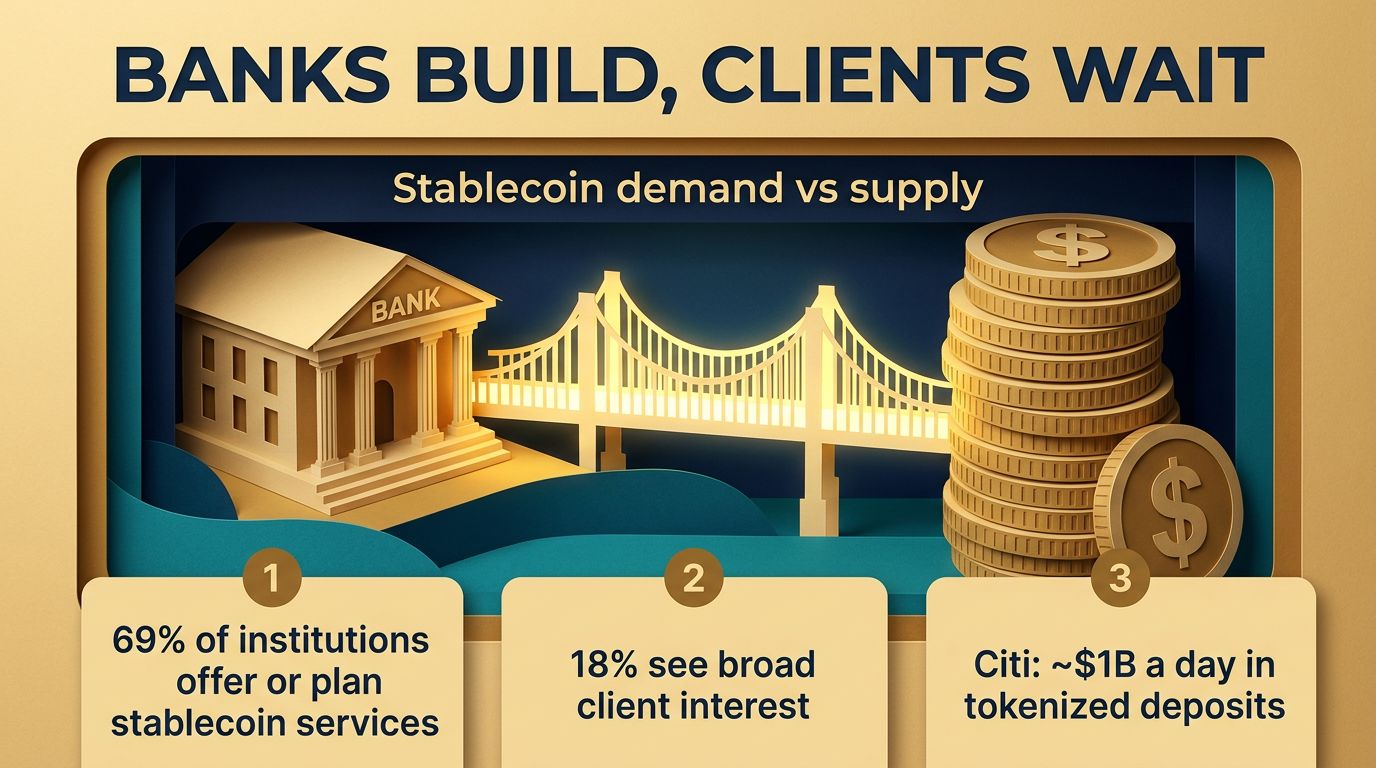
69% dos bancos estão desenvolvendo serviços com stablecoins. Apenas 18% dizem que muitos clientes estão realmente pedindo por eles.
Essa diferença vem da pesquisa de outubro da EY-Parthenon sobre pagamentos em blockchain (383 empresas, 138 instituições financeiras, realizada entre julho e agosto, segundo a matéria do Coindoo). Entre as instituições financeiras, 18% já oferecem serviços com stablecoins e outros 51% planejam fazê-lo nos próximos dois anos. Ainda assim, 82% dizem que um quarto ou menos de seus clientes demonstrou interesse.
Por que se antecipar à demanda? A análise da EY diz que a diferenciação competitiva é um fator mais importante do que a receita. Ninguém quer ser o banco que chegou atrasado.
O detalhe mais revelador: o único produto bancário em operação com volume recorrente divulgado é o Citi Token Services, com centenas de clientes movimentando quase US$ 1 bilhão por dia. Mas ele funciona com depósitos tokenizados, não com stablecoins públicas. O CEO do Citi disse que a tokenização de depósitos está crescendo mais rápido do que a atividade com stablecoins entre seus clientes. E, no Spring by Citi, o comprador paga em stablecoins, a Coinbase faz a conversão e o comerciante recebe dólares em uma conta bancária comum. O comerciante nunca toca em um token.
Os reguladores também estão avançando. A EBA supervisionará diretamente as reservas e a liquidez do USDC a partir de 12 de novembro, o primeiro token de dinheiro eletrônico «significativo» sob o MiCA.
Avaliação de riscos: a pesquisa abrange apenas organizações que já conhecem os pagamentos em blockchain, portanto, representa um segmento engajado, não o mercado inteiro. «Interesse» inclui clientes que perguntaram, não dinheiro movimentado. E volume de transferências não é receita.
Conclusão: as stablecoins podem chegar aos usuários comuns primeiro por meio dos bancos, discretamente, nos bastidores do pagamento.
Você acha que os bancos vão dominar os pagamentos com stablecoins ou os aplicativos nativos de criptomoedas vão manter a vantagem? Conte nos comentários.
#Stablecoins #Payments #USDC
Isto não é aconselhamento financeiro.