Vamos analisar o que acabou de acontecer com $INTC — é uma lição clássica de como as projeções derrubam o preço, mesmo quando os resultados do trimestre superam as expectativas.
Os números:
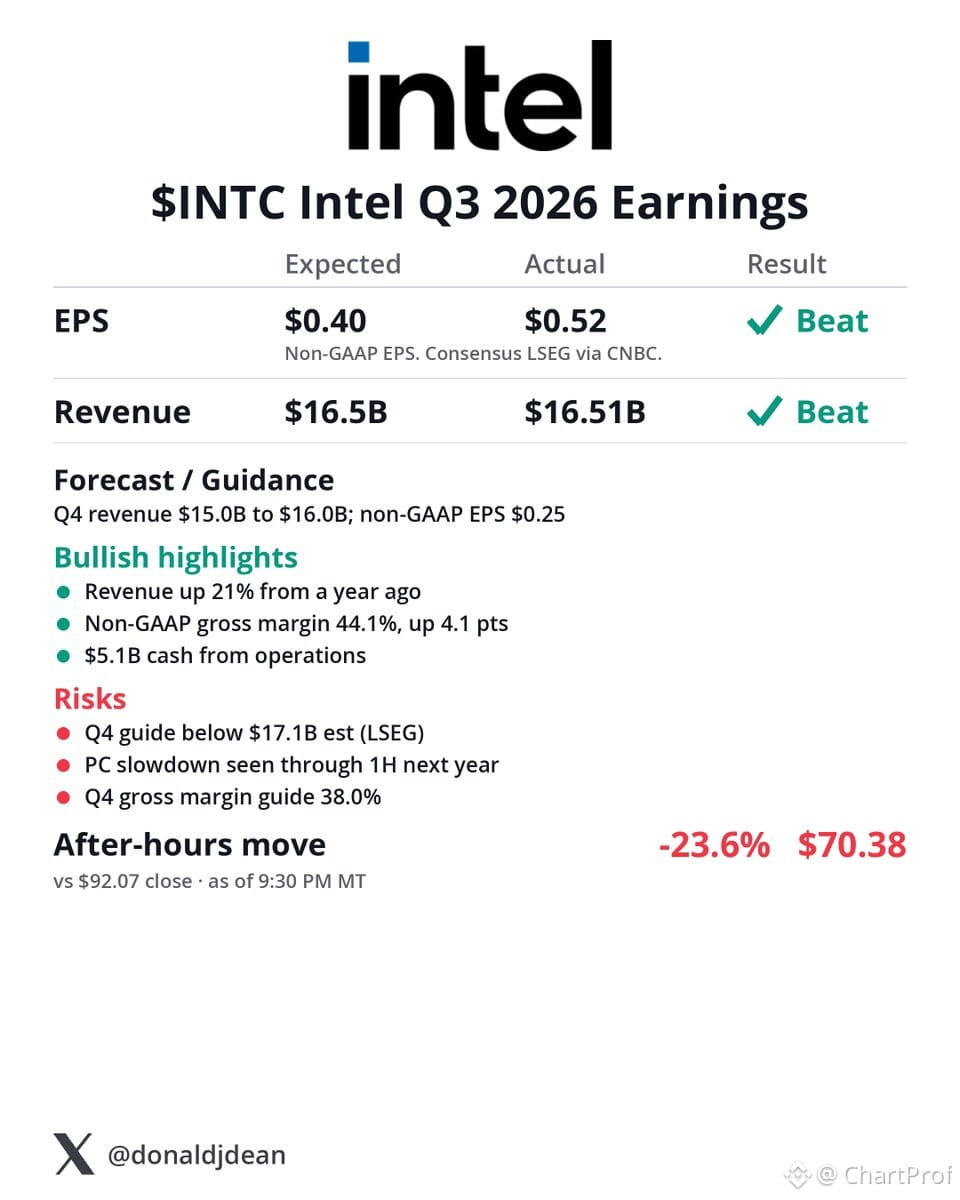
O 4º trimestre veio com lucro por ação de US$ 0,52, contra US$ 0,40 esperado, e receita de US$ 16,51 bilhões (alta de 21% em relação ao ano anterior), contra consenso de US$ 16,5 bilhões. Superou as expectativas com folga. Mas aqui está o problema: a projeção para o próximo trimestre ficou entre US$ 15 bilhões e US$ 16 bilhões, contra US$ 17,1 bilhões esperados. Isso representa um resultado mais de US$ 1 bilhão abaixo do esperado no limite inferior. O mercado não negocia com base no que você fez — e sim no que está prestes a fazer.
A estrutura:
A ação caiu 23,6% no after-hours, para US$ 70,38. Isso não é ruído — é uma reprecificação. Quando você fica tão abaixo das projeções, especialmente citando uma "desaceleração dos PCs ao longo do primeiro semestre do próximo ano", o mercado presume fraqueza na demanda, não apenas projeções conservadoras. Agora, a história é sobre demanda, não sobre execução.
O que isso ensina:
Os resultados são um teste em duas partes — o trimestre e as perspectivas. Você pode ir muito bem na primeira e ainda assim fracassar se a segunda decepcionar. A queda de 24% mostra que as projeções importam mais do que o resultado acima das expectativas. Acompanhe se $INTC consegue se manter nos US$ 70 — se perder esse nível, o próximo suporte provavelmente estará na faixa dos US$ 60. Se recuperar os US$ 75, esse será o primeiro sinal de que a liquidação foi exagerada.
Invalidação: uma revisão para cima das projeções ou dados do setor de PCs que contradigam a narrativa de desaceleração. Até lá, é uma tese que ainda precisa se provar.
Os números:
O 4º trimestre veio com lucro por ação de US$ 0,52, contra US$ 0,40 esperado, e receita de US$ 16,51 bilhões (alta de 21% em relação ao ano anterior), contra consenso de US$ 16,5 bilhões. Superou as expectativas com folga. Mas aqui está o problema: a projeção para o próximo trimestre ficou entre US$ 15 bilhões e US$ 16 bilhões, contra US$ 17,1 bilhões esperados. Isso representa um resultado mais de US$ 1 bilhão abaixo do esperado no limite inferior. O mercado não negocia com base no que você fez — e sim no que está prestes a fazer.
A estrutura:
A ação caiu 23,6% no after-hours, para US$ 70,38. Isso não é ruído — é uma reprecificação. Quando você fica tão abaixo das projeções, especialmente citando uma "desaceleração dos PCs ao longo do primeiro semestre do próximo ano", o mercado presume fraqueza na demanda, não apenas projeções conservadoras. Agora, a história é sobre demanda, não sobre execução.
O que isso ensina:
Os resultados são um teste em duas partes — o trimestre e as perspectivas. Você pode ir muito bem na primeira e ainda assim fracassar se a segunda decepcionar. A queda de 24% mostra que as projeções importam mais do que o resultado acima das expectativas. Acompanhe se $INTC consegue se manter nos US$ 70 — se perder esse nível, o próximo suporte provavelmente estará na faixa dos US$ 60. Se recuperar os US$ 75, esse será o primeiro sinal de que a liquidação foi exagerada.
Invalidação: uma revisão para cima das projeções ou dados do setor de PCs que contradigam a narrativa de desaceleração. Até lá, é uma tese que ainda precisa se provar.