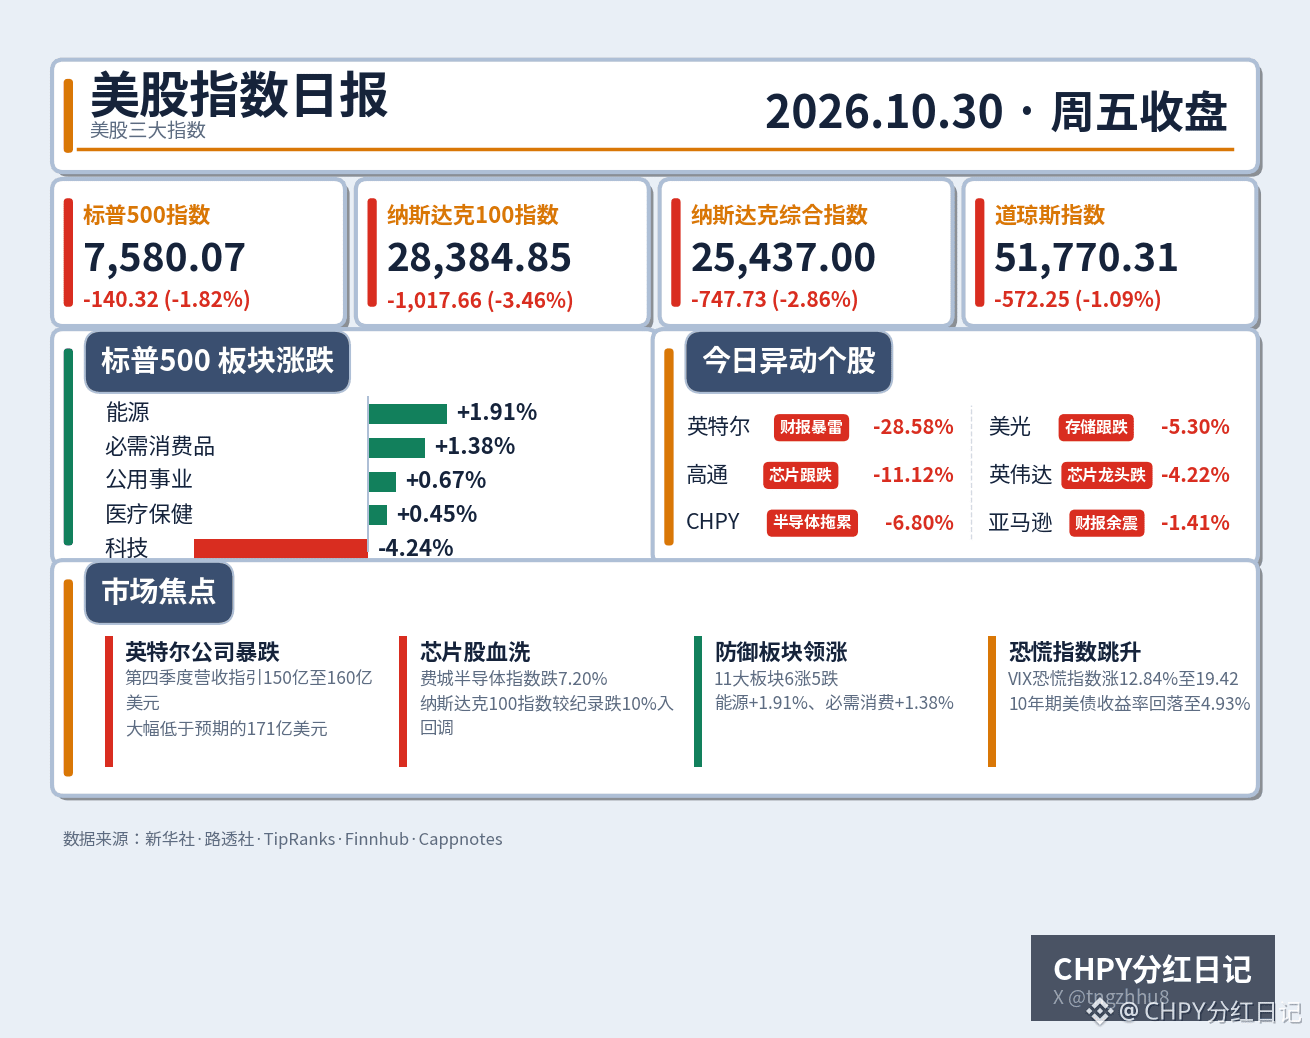
O S&P 500 caiu 1,82%, para 7.580,07 pontos; o Dow Jones recuou 1,09%, para 51.770,31 pontos; o Nasdaq Composite caiu 2,86%, para 25.437,00 pontos; e o Nasdaq 100 perdeu 3,46%, para 28.384,85 pontos. Os quatro principais índices fecharam em queda. O S&P 500 teve seu pior dia desde junho, o Nasdaq Composite registrou sua maior queda diária desde 5 de junho, e o Nasdaq 100 recuou 10% em relação ao recorde, entrando em sua terceira correção do ano.
O estopim foi a Intel: a previsão de receita para o quarto trimestre, de 15 a 16 bilhões de dólares, ficou muito abaixo dos 17,1 bilhões esperados, e as ações despencaram 28,58%, registrando seu pior dia em 52 anos. As ações de chips caíram em bloco: o índice de semicondutores da Filadélfia recuou 7,20%, a Qualcomm caiu 11,12%, a Micron perdeu 5,30% e a Nvidia caiu 4,22%. Até a Amazon recuou mais 1,41%.
Não foi uma reação emocional de um único dia: as contas da semana foram acertadas na sexta-feira. As ações da Alphabet despencaram 12,64% na quinta-feira após a divulgação dos resultados, eliminando cerca de 500 bilhões de dólares em valor de mercado. O fluxo de caixa livre ficou negativo em 9,07 bilhões de dólares, acendendo o primeiro pavio; na sexta-feira, a Intel assumiu o protagonismo, praticamente dizendo ao mercado que até os próprios fabricantes de chips estão começando a não aguentar a história dos gastos exorbitantes com inteligência artificial. Nesta semana, o S&P 500 caiu 0,58%, o Nasdaq Composite recuou 2% e o Dow Jones perdeu 0,85%, marcando a terceira semana consecutiva de queda para os três principais índices. Outubro terminou com recuo de 0,94% no S&P 500 e de 5,3% no Nasdaq Composite; apenas o Dow Jones avançou, com alta de 1,7%.
O dinheiro não saiu todo do mercado; apenas mudou de lugar. Seis dos 11 setores do S&P 500 subiram e cinco caíram. O setor de energia liderou, com alta de 1,91%, seguido pelo de bens de consumo básicos, com avanço de 1,38%. Saúde, serviços públicos, imóveis e materiais também fecharam em alta. O setor de tecnologia liderou as perdas, caindo 4,24%, enquanto o setor industrial recuou 1,57%. O índice de volatilidade VIX subiu 12,84%, para 19,42, e chegou a 23,93 durante o pregão. O rendimento dos títulos do Tesouro dos EUA de 10 anos caiu 6 pontos-base, para 4,93%. É uma combinação típica de aversão ao risco: há receio, mas ainda não a ponto de provocar uma fuga desesperada.
A CHPY também foi atingida: as posições em semicondutores pesaram sobre o fundo, que fechou a 56,71 dólares, em queda de 6,80%. Mas é importante distinguir duas coisas: o que caiu foi a avaliação, não os próprios dividendos — o pagamento previsto para esta semana foi feito normalmente, sem mudança no ritmo das distribuições. O que mudou foi a avaliação de mercado das posições em semicondutores.
O verdadeiro teste será na próxima segunda-feira: os resultados da Apple encerram a temporada. Se a empresa também apresentar um balanço de “muitos gastos, retorno lento”, a correção do Nasdaq 100 ainda não terá chegado ao fundo. Se conseguir se manter firme, as ações de chips sobrevendidas poderão protagonizar uma forte recuperação a qualquer momento. As eleições de meio de mandato dos EUA, em 3 de novembro, também estão se aproximando, e a incerteza é o que o mercado mais teme antes de uma eleição. Não é a fé na inteligência artificial que desmoronou nesta rodada; são as avaliações que estão pressionando as gigantes a apresentar resultados em fluxo de caixa. Até que esses resultados apareçam, é melhor ter cautela antes de correr atrás das ações de chips em alta. No curto prazo, o dinheiro que migrou para os setores defensivos não deve voltar às pressas.
#美股 #Índice Nasdaq 100
O estopim foi a Intel: a previsão de receita para o quarto trimestre, de 15 a 16 bilhões de dólares, ficou muito abaixo dos 17,1 bilhões esperados, e as ações despencaram 28,58%, registrando seu pior dia em 52 anos. As ações de chips caíram em bloco: o índice de semicondutores da Filadélfia recuou 7,20%, a Qualcomm caiu 11,12%, a Micron perdeu 5,30% e a Nvidia caiu 4,22%. Até a Amazon recuou mais 1,41%.
Não foi uma reação emocional de um único dia: as contas da semana foram acertadas na sexta-feira. As ações da Alphabet despencaram 12,64% na quinta-feira após a divulgação dos resultados, eliminando cerca de 500 bilhões de dólares em valor de mercado. O fluxo de caixa livre ficou negativo em 9,07 bilhões de dólares, acendendo o primeiro pavio; na sexta-feira, a Intel assumiu o protagonismo, praticamente dizendo ao mercado que até os próprios fabricantes de chips estão começando a não aguentar a história dos gastos exorbitantes com inteligência artificial. Nesta semana, o S&P 500 caiu 0,58%, o Nasdaq Composite recuou 2% e o Dow Jones perdeu 0,85%, marcando a terceira semana consecutiva de queda para os três principais índices. Outubro terminou com recuo de 0,94% no S&P 500 e de 5,3% no Nasdaq Composite; apenas o Dow Jones avançou, com alta de 1,7%.
O dinheiro não saiu todo do mercado; apenas mudou de lugar. Seis dos 11 setores do S&P 500 subiram e cinco caíram. O setor de energia liderou, com alta de 1,91%, seguido pelo de bens de consumo básicos, com avanço de 1,38%. Saúde, serviços públicos, imóveis e materiais também fecharam em alta. O setor de tecnologia liderou as perdas, caindo 4,24%, enquanto o setor industrial recuou 1,57%. O índice de volatilidade VIX subiu 12,84%, para 19,42, e chegou a 23,93 durante o pregão. O rendimento dos títulos do Tesouro dos EUA de 10 anos caiu 6 pontos-base, para 4,93%. É uma combinação típica de aversão ao risco: há receio, mas ainda não a ponto de provocar uma fuga desesperada.
A CHPY também foi atingida: as posições em semicondutores pesaram sobre o fundo, que fechou a 56,71 dólares, em queda de 6,80%. Mas é importante distinguir duas coisas: o que caiu foi a avaliação, não os próprios dividendos — o pagamento previsto para esta semana foi feito normalmente, sem mudança no ritmo das distribuições. O que mudou foi a avaliação de mercado das posições em semicondutores.
O verdadeiro teste será na próxima segunda-feira: os resultados da Apple encerram a temporada. Se a empresa também apresentar um balanço de “muitos gastos, retorno lento”, a correção do Nasdaq 100 ainda não terá chegado ao fundo. Se conseguir se manter firme, as ações de chips sobrevendidas poderão protagonizar uma forte recuperação a qualquer momento. As eleições de meio de mandato dos EUA, em 3 de novembro, também estão se aproximando, e a incerteza é o que o mercado mais teme antes de uma eleição. Não é a fé na inteligência artificial que desmoronou nesta rodada; são as avaliações que estão pressionando as gigantes a apresentar resultados em fluxo de caixa. Até que esses resultados apareçam, é melhor ter cautela antes de correr atrás das ações de chips em alta. No curto prazo, o dinheiro que migrou para os setores defensivos não deve voltar às pressas.
#美股 #Índice Nasdaq 100