

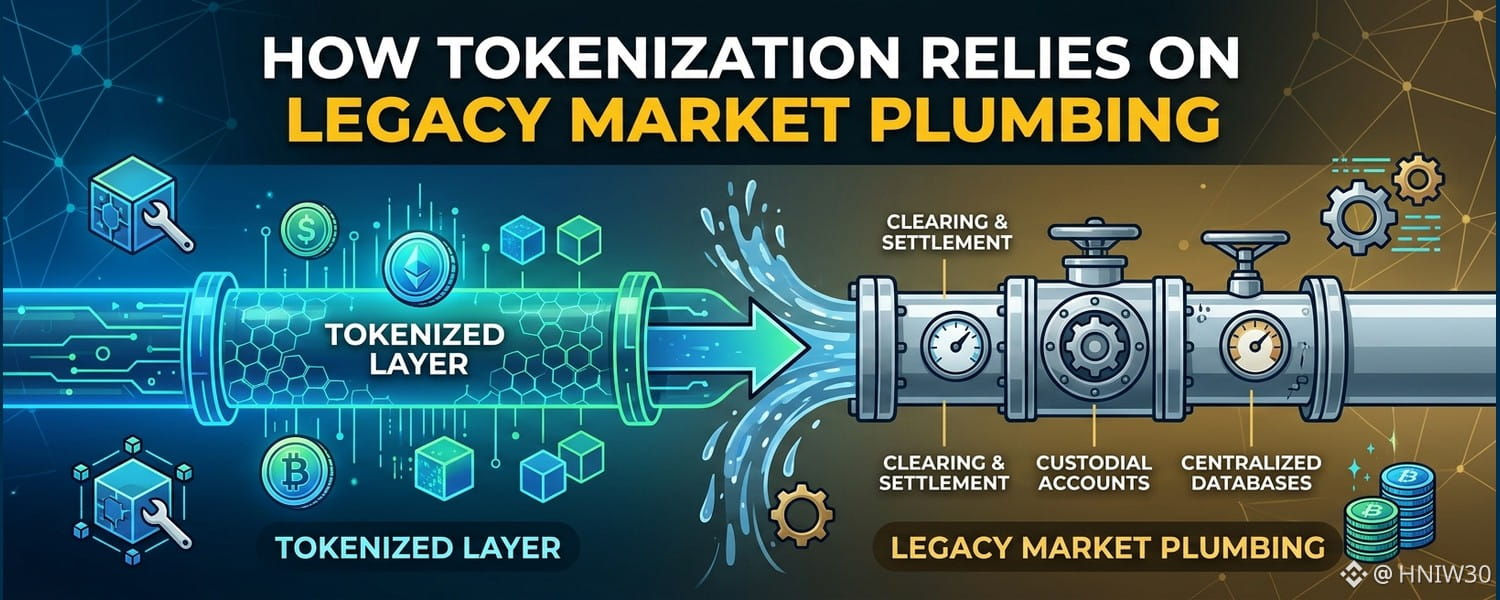
A tokenização é frequentemente apresentada como uma substituição completa dos sistemas tradicionais de compensação e liquidação, mas a realidade da infraestrutura de mercado revela uma profunda interdependência estrutural. Os sistemas tradicionais pós-negociação continuam a processar os direitos legais que respaldam as representações digitais de ativos do mundo real. À medida que as instituições adotam livros-razão distribuídos, a integração com as redes operacionais estabelecidas continua a ser inevitável.
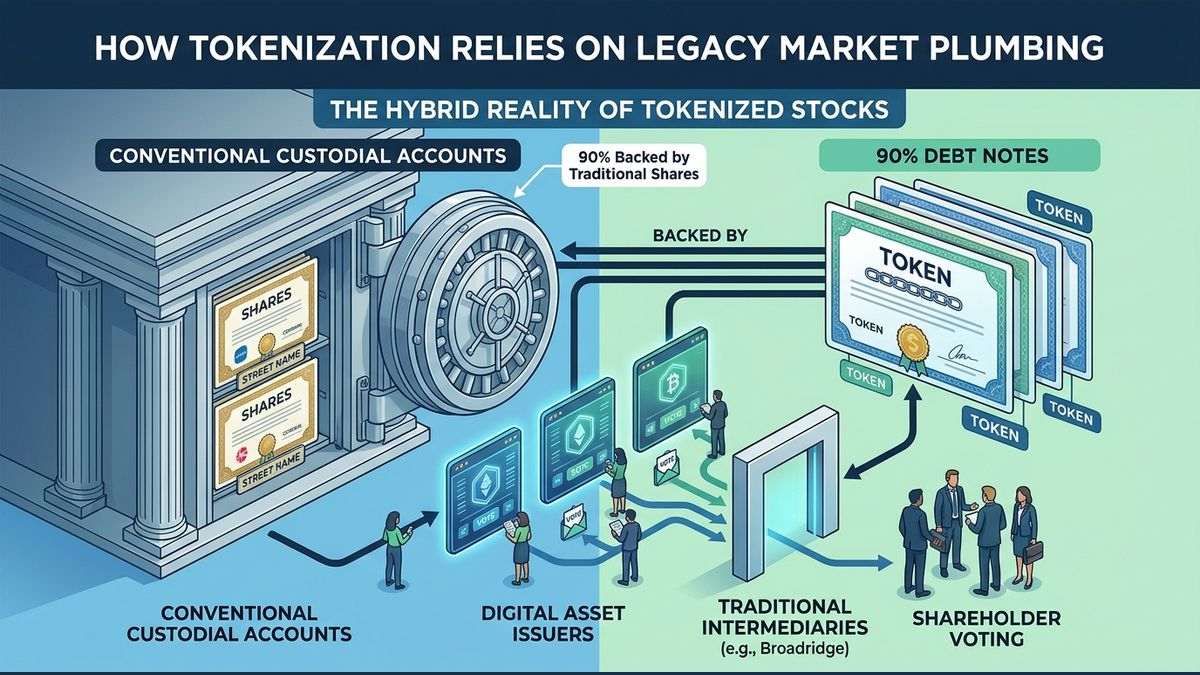
A arquitetura institucional dos mercados de ações depende de ações detidas em nome de intermediários por custodiantes e corretoras. Os titulares beneficiários não interagem diretamente com os registos das empresas, o que cria uma camada operacional complexa para as comunicações e os atos societários. No exercício fiscal de 2026, a Broadridge processou comunicações relativas a mais de mil milhões de posições em ações, destacando a dimensão estrutural necessária para coordenar a governação societária.
Os títulos tokenizados atuais refletem essa realidade híbrida, em vez de um ecossistema puramente nativo da blockchain. Dados do setor indicam que aproximadamente noventa por cento das ações tokenizadas são estruturadas como notas lastreadas em ações mantidas em contas de custódia convencionais. Quando os emissores de ativos digitais administram a votação dos acionistas para os detentores de tokens, eles agregam as preferências e as executam por meio de intermediários tradicionais, como a Broadridge.
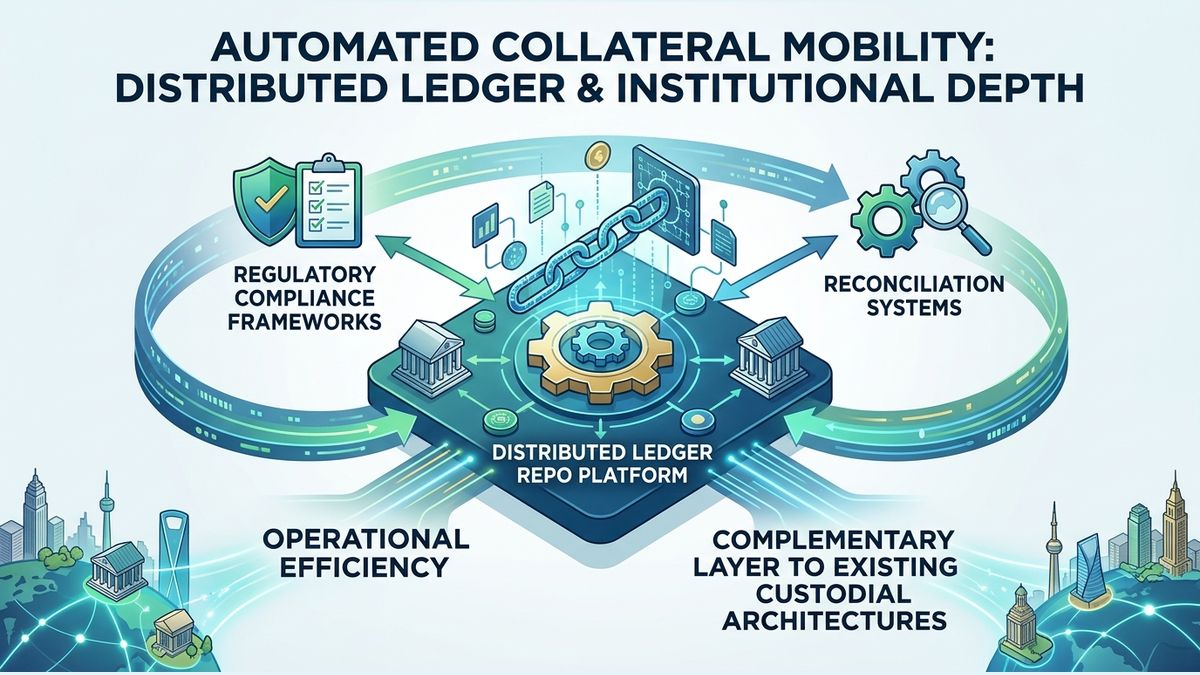
Esse vínculo estrutural demonstra que a tokenização não substitui imediatamente os mecanismos de compensação estabelecidos. Em vez disso, as instituições financeiras operam em um ambiente paralelo no qual livros contábeis, registros e garantias precisam ser conciliados entre registros distribuídos e bancos de dados centralizados. A Broadridge se adaptou a essa mudança ao implementar sua plataforma de operações compromissadas em registro distribuído, que processou cerca de 360 bilhões de dólares em garantias tokenizadas por dia em setembro.
As operações compromissadas em registro distribuído demonstram como a profundidade do mercado institucional se desenvolve por meio da eficiência operacional, e não da desintermediação. A plataforma permite a mobilidade automatizada de garantias, preservando ao mesmo tempo a conformidade regulatória e as estruturas de conciliação. A Broadridge está ampliando esses recursos por meio de sua infraestrutura DLX, confirmando que os registros distribuídos institucionais funcionam como camadas complementares nas arquiteturas de custódia existentes.
Além da tokenização, os provedores de infraestrutura institucional estão integrando inteligência artificial para resolver exceções e investigar divergências em operações. Em vez de reduzir a necessidade de entidades centralizadas de processamento, essas ferramentas automatizadas diminuem os atritos nos fluxos de trabalho legados. Para os participantes do mercado que movimentam grandes volumes, a continuidade operacional e o alinhamento regulatório continuam sendo as principais restrições à implementação de novas tecnologias de liquidação.
À medida que os ativos tokenizados ampliam sua distribuição para mercados internacionais, as garantias subjacentes continuam ancoradas em redes de custódia nacionais. Essa dinâmica aumenta o volume absoluto de posições de propriedade individuais que exigem administração. A profundidade do mercado, tanto em protocolos nativos de criptoativos quanto em ambientes institucionais, dependerá da eficiência com que os intermediários gerenciam a sincronização entre tokens on-chain e os ativos fundamentais off-chain.