
#美国中期选举倒计时,美股博弈窗口已开启? Lucros explodiram, guidance desabou: Intel caiu 23%, o que aconteceu?
O resultado do 3º trimestre da Intel não foi nada ruim. Receita de 16,51 bilhões, alta anual de 21%; LPA ajustado de 0,52, quase 30% acima dos 0,41 esperados.
Os negócios de data center e IA faturaram 7,3 bilhões, uma disparada de quase 80% na comparação anual — o melhor trimestre em 15 anos. Nesse ritmo, o DCAI deve fechar o ano quase 10 bilhões acima da previsão feita no início do ano.
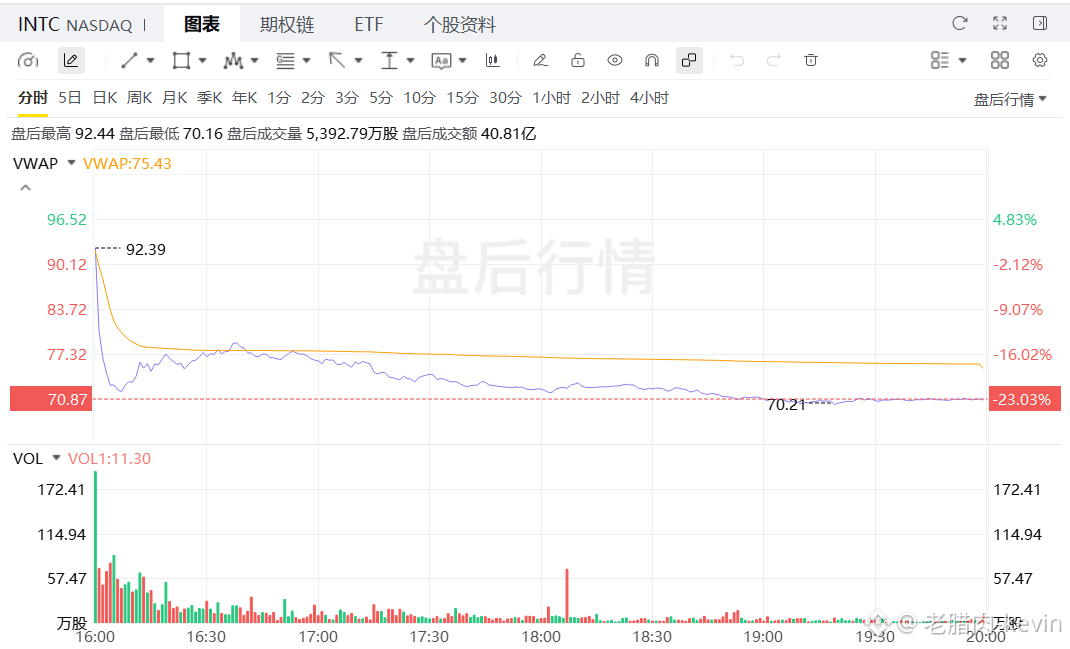
Mas, no after-market, as ações despencaram 23%, de 92 para 70,89, eliminando mais de 740 bilhões de yuans em valor de mercado. O que derrubou os papéis não foi o 3º trimestre, mas as perspectivas para o 4º trimestre e as contas para 2027.
A previsão para a margem bruta no 4º trimestre caiu para 38%. O acidente na Fab 28, em Israel, levou mais 300 milhões em receita e 200 pontos-base de margem. A situação dos PCs é ainda pior: a alta dos preços da memória está elevando os preços dos computadores, as empresas estão cortando as compras de TI e os fabricantes estão se esforçando para reduzir os estoques. A própria administração afirmou que a fraqueza do mercado de PCs deve persistir até 2027.
A frase mais dolorosa da teleconferência: os investimentos de capital vão “aumentar significativamente” em 2027, e a previsão é de fluxo de caixa livre negativo. Os pedidos de equipamentos já caíram quase 40% em relação ao trimestre anterior. A expansão do Intel 3, o aumento da produção do 18A e os investimentos iniciais no 14A estão todos concentrados no mesmo ano.
Como o mercado vê a situação? As opiniões estão muito divididas, mas as ações falam por si.
A Jefferies cortou o preço-alvo de 120 para 85; a Piper, de 110 para 90. Antes dos resultados, a New Street ainda recomendava compra, com preço-alvo de 125, apostando que a escassez estrutural de CPUs sustentaria a narrativa de transformação. Mas a queda no after-market mostra que, por enquanto, o dinheiro só acredita no fluxo de caixa, não na história. $INTC $SOXL $KORU
O resultado do 3º trimestre da Intel não foi nada ruim. Receita de 16,51 bilhões, alta anual de 21%; LPA ajustado de 0,52, quase 30% acima dos 0,41 esperados.
Os negócios de data center e IA faturaram 7,3 bilhões, uma disparada de quase 80% na comparação anual — o melhor trimestre em 15 anos. Nesse ritmo, o DCAI deve fechar o ano quase 10 bilhões acima da previsão feita no início do ano.
Mas, no after-market, as ações despencaram 23%, de 92 para 70,89, eliminando mais de 740 bilhões de yuans em valor de mercado. O que derrubou os papéis não foi o 3º trimestre, mas as perspectivas para o 4º trimestre e as contas para 2027.
A previsão para a margem bruta no 4º trimestre caiu para 38%. O acidente na Fab 28, em Israel, levou mais 300 milhões em receita e 200 pontos-base de margem. A situação dos PCs é ainda pior: a alta dos preços da memória está elevando os preços dos computadores, as empresas estão cortando as compras de TI e os fabricantes estão se esforçando para reduzir os estoques. A própria administração afirmou que a fraqueza do mercado de PCs deve persistir até 2027.
A frase mais dolorosa da teleconferência: os investimentos de capital vão “aumentar significativamente” em 2027, e a previsão é de fluxo de caixa livre negativo. Os pedidos de equipamentos já caíram quase 40% em relação ao trimestre anterior. A expansão do Intel 3, o aumento da produção do 18A e os investimentos iniciais no 14A estão todos concentrados no mesmo ano.
Como o mercado vê a situação? As opiniões estão muito divididas, mas as ações falam por si.
A Jefferies cortou o preço-alvo de 120 para 85; a Piper, de 110 para 90. Antes dos resultados, a New Street ainda recomendava compra, com preço-alvo de 125, apostando que a escassez estrutural de CPUs sustentaria a narrativa de transformação. Mas a queda no after-market mostra que, por enquanto, o dinheiro só acredita no fluxo de caixa, não na história. $INTC $SOXL $KORU