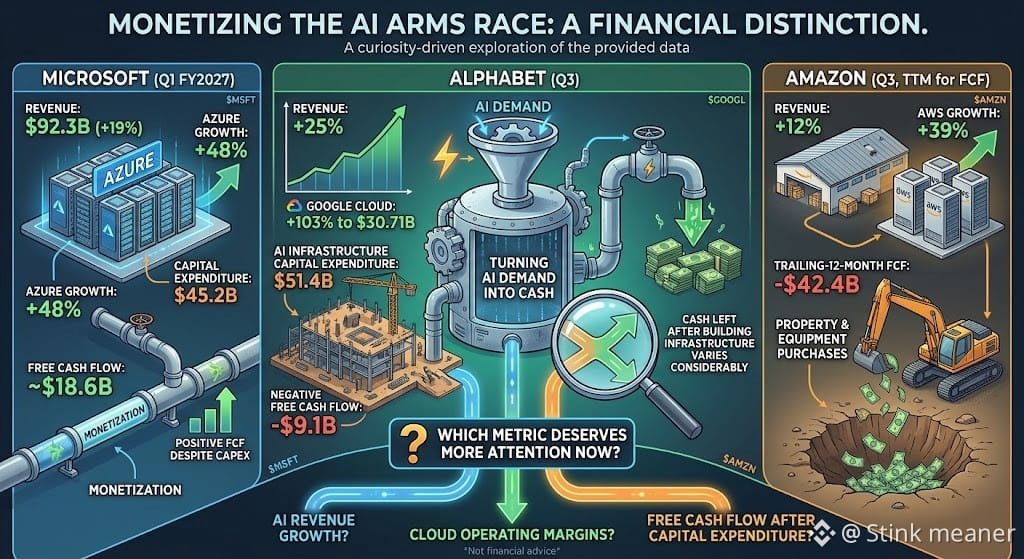
🚨 A procura por IA é real. Mas os resultados mais recentes da Microsoft, da Google e da Amazon mostram que transformá-la em dinheiro é outro desafio.
#earningsseason
A Microsoft reportou receitas de 92,3 mil milhões de dólares no 1.º trimestre do exercício fiscal de 2027, um aumento de 19%, enquanto o Azure cresceu 48%. O fluxo de caixa livre trimestral foi de aproximadamente 18,6 mil milhões de dólares, apesar de despesas de capital de 45,2 mil milhões de dólares.
As receitas da Alphabet aumentaram 25% no 3.º trimestre, com o Google Cloud a crescer 103%, para 30,71 mil milhões de dólares. Mas o fluxo de caixa livre trimestral passou a ser negativo, em 9,1 mil milhões de dólares, quando as despesas de capital chegaram aos 51,4 mil milhões de dólares.
As receitas da Amazon aumentaram 12% no 3.º trimestre, enquanto a AWS cresceu 39%. Ainda assim, o fluxo de caixa livre dos últimos 12 meses caiu para um valor negativo de 42,4 mil milhões de dólares, à medida que as compras de propriedades e equipamentos dispararam.
Eis a diferença: a infraestrutura de IA está a gerar uma procura substancial, mas o dinheiro que sobra depois de construir essa infraestrutura varia consideravelmente.
Os períodos não são idênticos: os valores da Microsoft e da Alphabet acima são trimestrais, enquanto o valor do fluxo de caixa livre da Amazon abrange 12 meses.
Na minha opinião, os investidores estão a distinguir cada vez mais as empresas capazes de rentabilizar a IA enquanto financiam a expansão daquelas cujas despesas com infraestrutura estão a absorver a geração de caixa.
A que métrica devemos dar mais atenção agora: ao crescimento das receitas de IA, às margens operacionais da nuvem ou ao fluxo de caixa livre após as despesas de capital?
Isto não é aconselhamento financeiro.
$MSFT $GOOGL $AMZN
#EarningsSeason #Aİ #cloudcomputing #BoEOpensConsultationOnTokenizedCollateralForClearing