


O índice DVOL da Deribit, que mede a volatilidade implícita do bitcoin em 30 dias, fechou a sessão de quinta-feira no horário UTC em 41,99, o nível mais alto desde agosto, após uma suspeita de exploração esvaziar carteiras quentes ligadas à Binance na Ethereum. A Tether e a Circle afirmam ter congelado mais de US$ 2,3 bilhões em stablecoins roubadas.
O medo tem uma forma, e não é pânico. Às 23:08 UTC, a reversão de risco de 25 delta estava em -5,51 pontos de volatilidade, o que significa que as opções de venda custavam mais do que as de compra. Às 02:24 UTC, ela havia se estreitado para -2,94, mesmo com o preço à vista caindo para US$ 77.044. Os traders compraram proteção rapidamente e depois pararam de aumentá-la.
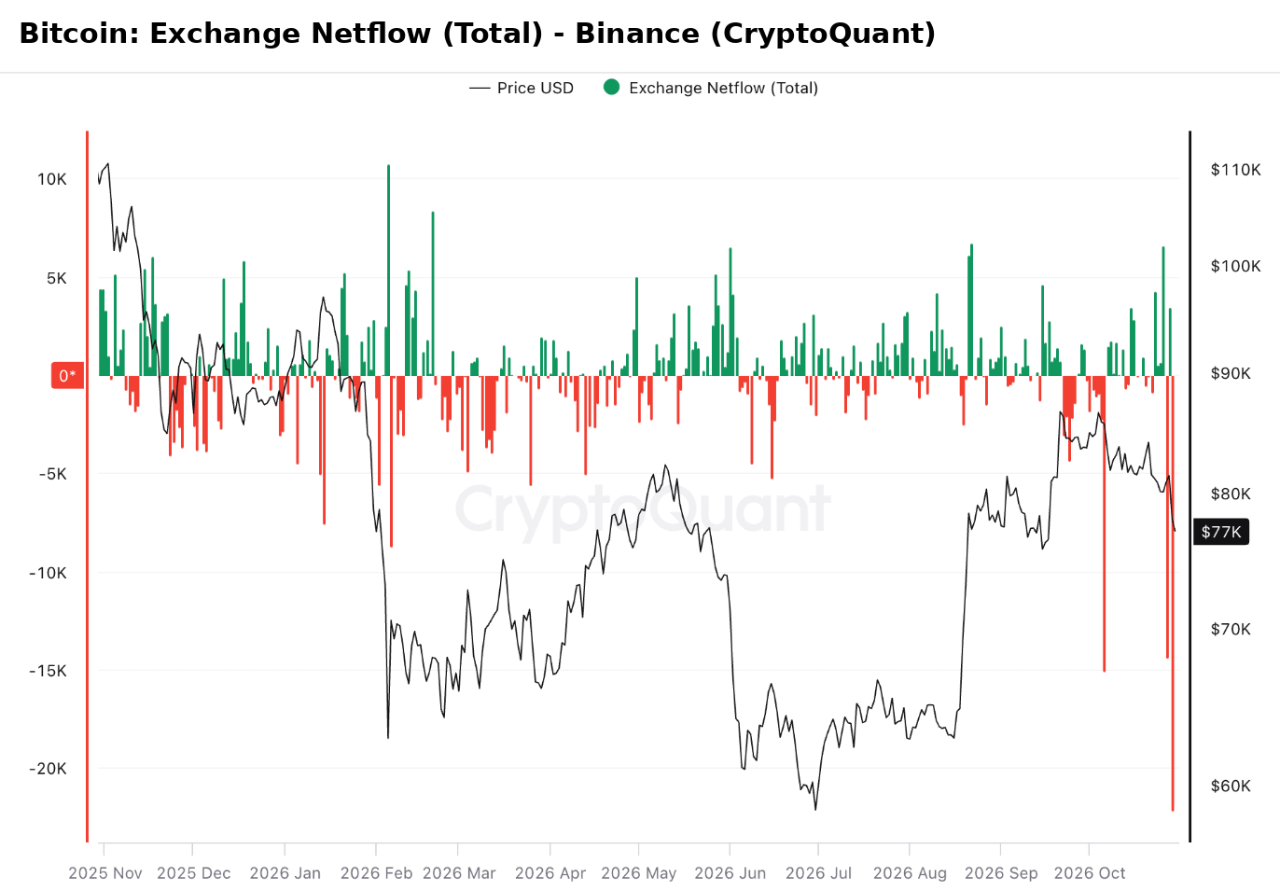
On-chain, a reação é maior. O fluxo líquido de exchanges da Binance, segundo a CryptoQuant, mostra uma saída líquida de 22.159 BTC da plataforma em 29 de outubro — a maior saída diária no último ano de dados e perto de US$ 1,7 bilhão aos preços atuais. Parte disso pode ser a Binance transferindo moedas entre suas próprias carteiras, algo que o fluxo líquido não consegue distinguir de saques de clientes.
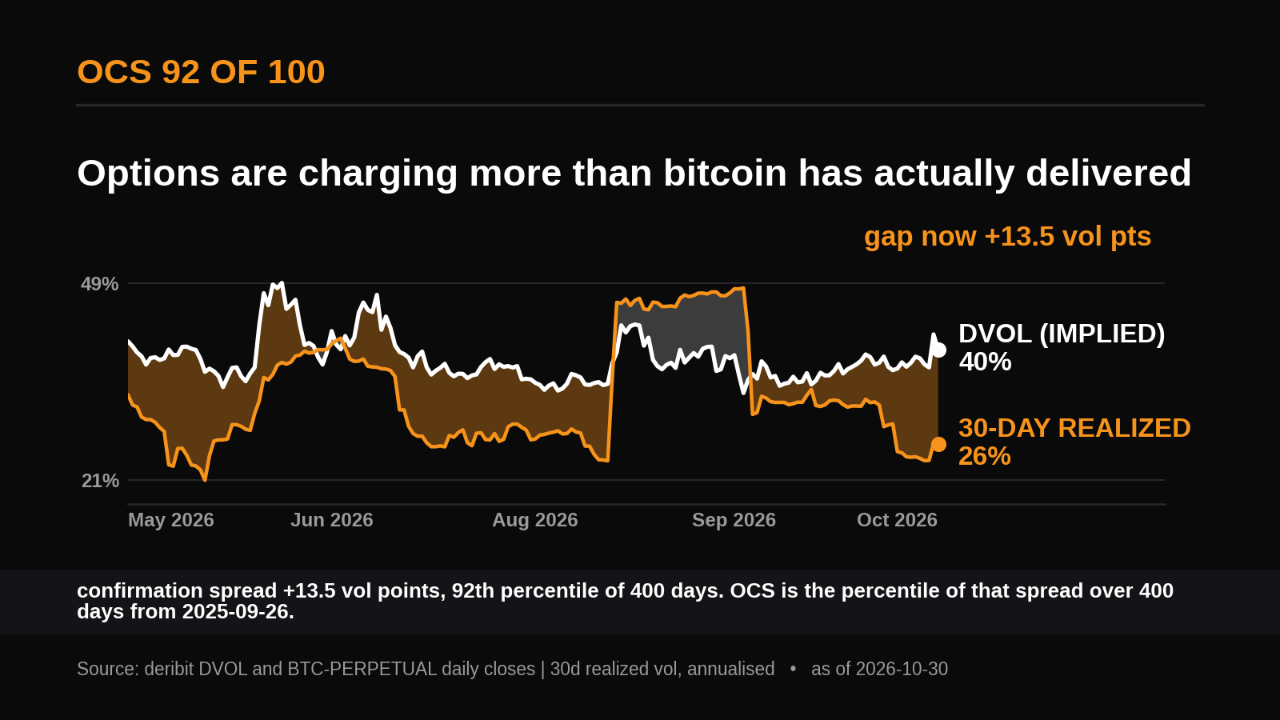
A ressalva sobre a volatilidade: as opções geralmente cobram mais do que entregam. Ao longo de 1.616 dias desde abril de 2022, a DVOL precificou uma volatilidade superior à observada nos 30 dias seguintes em 73,8% deles. Mesmo agora, as opções de 28 dias precificam 37,89%, contra 26,31% de volatilidade observada.
São os saques, não as manchetes, que determinam o que isso significa para o bitcoin.
O próximo teste chega às 08:00 UTC, quando vencem US$ 10,4 bilhões em opções na mesma plataforma, com o ponto de dor máxima em US$ 78.000 — o nível em que os detentores de opções perdem mais coletivamente, não uma meta de preço. Um segundo dia de saídas da Binance acima de 10.000 BTC, com o risk reversal novamente abaixo de -5, indicaria que o medo está se espalhando. Saídas abaixo de 5.000 BTC, com a DVOL abaixo de 38, indicariam que a situação foi contida.
Escrito por The Daily Digits