A SanDisk deve crescer novamente no próximo trimestre, e as altas margens não estão prestes a desaparecer
No relatório financeiro da SanDisk, o negócio de consumo caiu 29% em relação ao trimestre anterior, mas não conseguiu frear o crescimento da empresa como um todo.
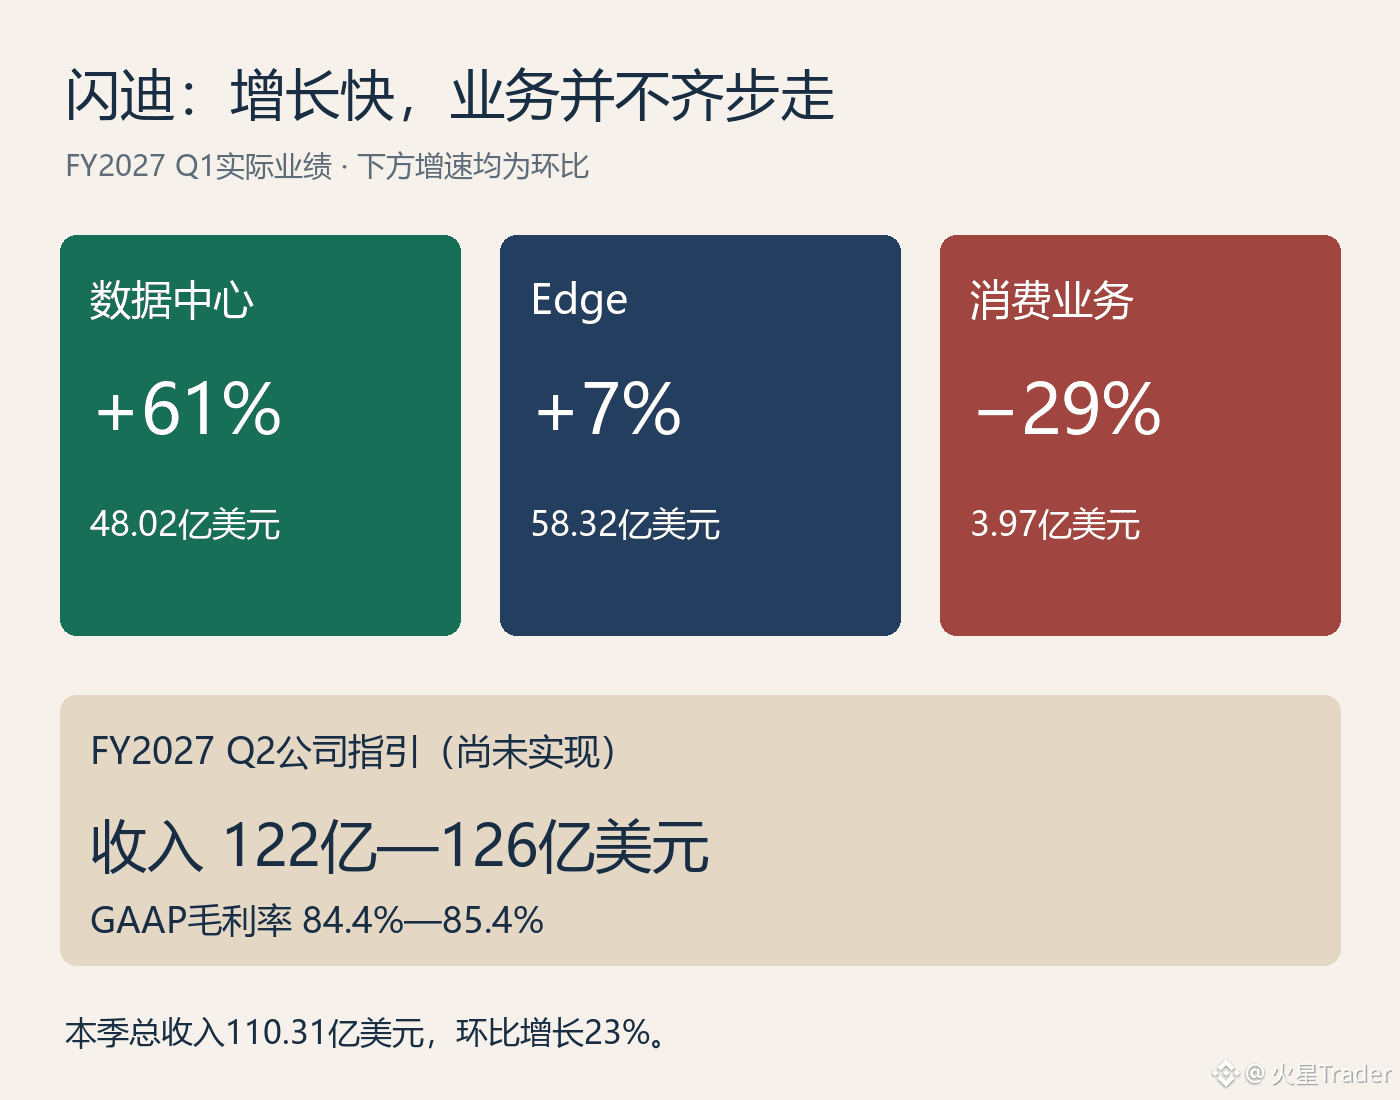
O motivo é simples: neste trimestre, o negócio de consumo teve receita de apenas US$ 397 milhões, enquanto o de data centers já alcançou US$ 4,802 bilhões, com alta de 61% em relação ao trimestre anterior. A receita da empresa como um todo foi de US$ 11,031 bilhões, 23% acima da do trimestre passado. Quem olhar apenas para a queda no segmento de consumo deixará de perceber o negócio que realmente impulsionou os resultados.
A previsão de receita para o próximo trimestre é de US$ 12,2 bilhões a US$ 12,6 bilhões, e a margem bruta GAAP está estimada entre 84,4% e 85,4%. A margem bruta neste trimestre foi de 85%, e a empresa não sinalizou que as altas margens estejam prestes a recuar.
Continuo relativamente otimista em relação ao desempenho operacional da SanDisk. O crescimento do negócio de data centers já alcançou escala, e a previsão de receita para o próximo trimestre também continua subindo. A fraqueza do segmento de consumo é real, mas, por enquanto, não basta para concluir que o crescimento da SanDisk vai se inverter.
Houve uma queda em um dos indicadores de fluxo de caixa: o fluxo de caixa operacional foi de US$ 6,363 bilhões neste trimestre, ante US$ 7,126 bilhões no trimestre passado. Essa variação precisará ser explicada nos próximos trimestres; uma queda em apenas um trimestre ainda não basta para indicar problemas nos recebimentos.
A empresa também anunciou um desdobramento de ações na proporção de 8 para 1, e prevê que as ações comecem a ser negociadas com base no desdobramento a partir do dia 20 do próximo mês. O desdobramento pode alterar o preço por ação, mas não muda o valor do negócio. O peso deste relatório financeiro continua estando na receita do negócio de data centers e na previsão de altas margens para o próximo trimestre.
No relatório financeiro da SanDisk, o negócio de consumo caiu 29% em relação ao trimestre anterior, mas não conseguiu frear o crescimento da empresa como um todo.
O motivo é simples: neste trimestre, o negócio de consumo teve receita de apenas US$ 397 milhões, enquanto o de data centers já alcançou US$ 4,802 bilhões, com alta de 61% em relação ao trimestre anterior. A receita da empresa como um todo foi de US$ 11,031 bilhões, 23% acima da do trimestre passado. Quem olhar apenas para a queda no segmento de consumo deixará de perceber o negócio que realmente impulsionou os resultados.
A previsão de receita para o próximo trimestre é de US$ 12,2 bilhões a US$ 12,6 bilhões, e a margem bruta GAAP está estimada entre 84,4% e 85,4%. A margem bruta neste trimestre foi de 85%, e a empresa não sinalizou que as altas margens estejam prestes a recuar.
Continuo relativamente otimista em relação ao desempenho operacional da SanDisk. O crescimento do negócio de data centers já alcançou escala, e a previsão de receita para o próximo trimestre também continua subindo. A fraqueza do segmento de consumo é real, mas, por enquanto, não basta para concluir que o crescimento da SanDisk vai se inverter.
Houve uma queda em um dos indicadores de fluxo de caixa: o fluxo de caixa operacional foi de US$ 6,363 bilhões neste trimestre, ante US$ 7,126 bilhões no trimestre passado. Essa variação precisará ser explicada nos próximos trimestres; uma queda em apenas um trimestre ainda não basta para indicar problemas nos recebimentos.
A empresa também anunciou um desdobramento de ações na proporção de 8 para 1, e prevê que as ações comecem a ser negociadas com base no desdobramento a partir do dia 20 do próximo mês. O desdobramento pode alterar o preço por ação, mas não muda o valor do negócio. O peso deste relatório financeiro continua estando na receita do negócio de data centers e na previsão de altas margens para o próximo trimestre.