A receita de data centers disparou, mas a Intel apresentou uma projeção mais fraca para o próximo trimestre
O ponto mais difícil de digerir no balanço divulgado pela Intel na madrugada de hoje foi a projeção para o próximo trimestre.
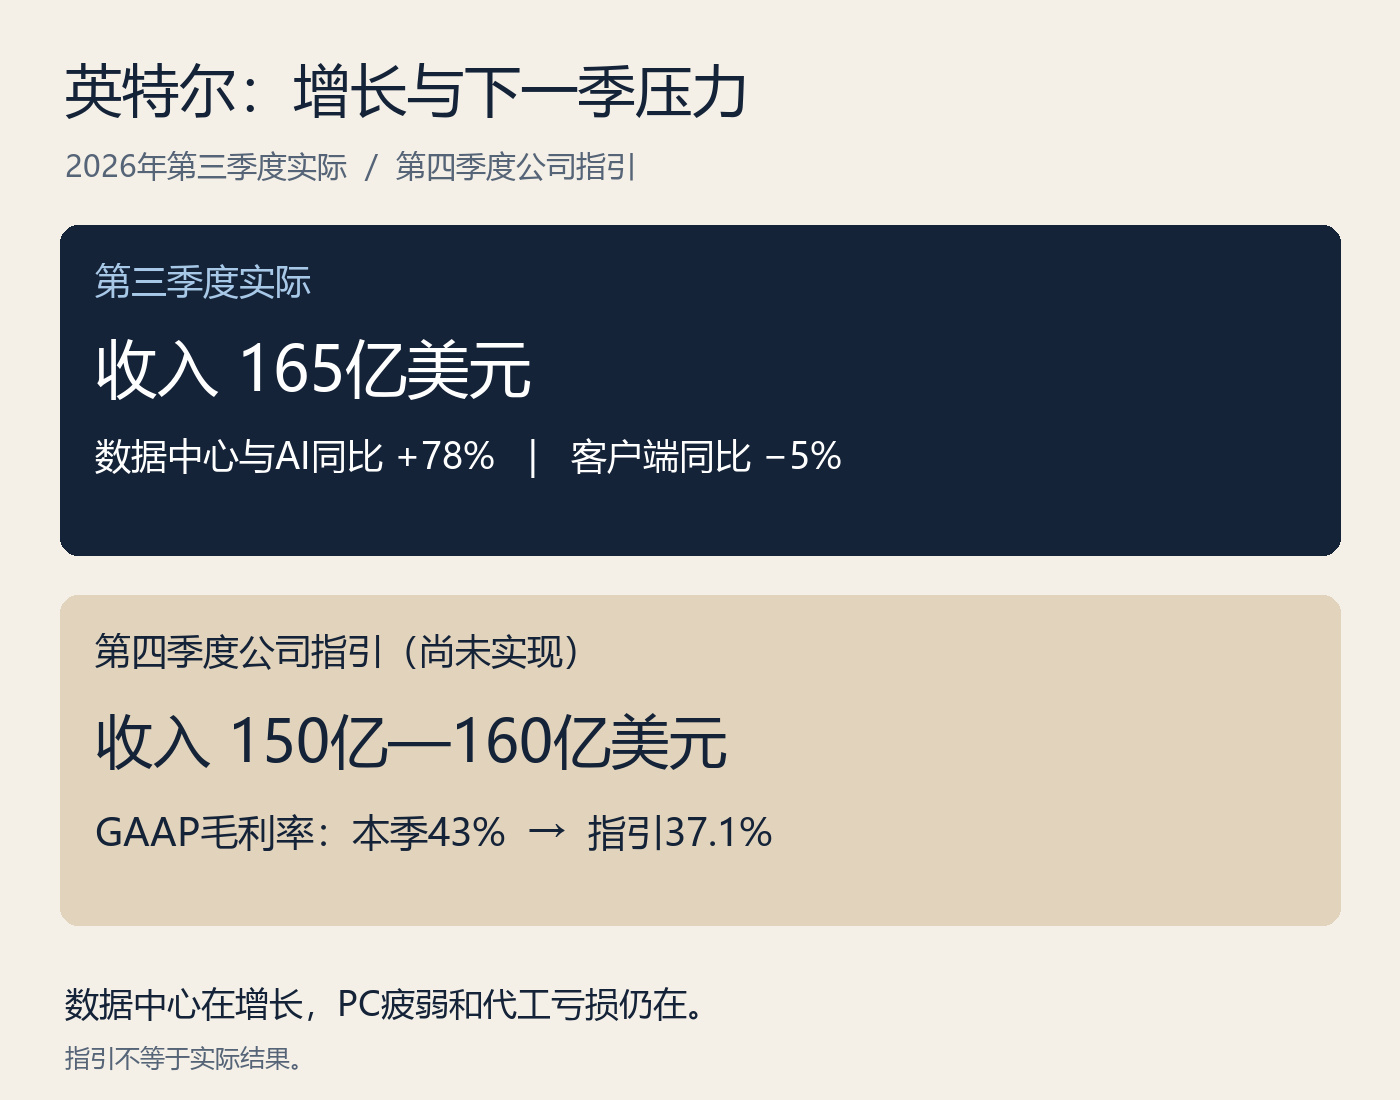
A receita de data centers e IA cresceu 78% em relação ao mesmo período do ano passado, e a receita total da empresa também aumentou 21% neste trimestre. Mas, para o quarto trimestre, a empresa prevê uma receita de apenas US$ 15 bilhões a US$ 16 bilhões — cujo limite superior fica abaixo dos US$ 16,5 bilhões deste trimestre. A margem bruta GAAP deve ficar em 37,1%, abaixo dos 43% registrados neste trimestre.
Se a receita da divisão de data centers e IA disparou, por que a perspectiva apresentada pela empresa ficou mais fraca?
O segmento de PCs ainda não se recuperou. A receita das áreas de computação para clientes e IA física caiu 5% em relação ao mesmo período do ano passado, e a administração prevê que a desaceleração dos PCs continue pelo menos até o primeiro semestre do próximo ano. A área de fundição também continua consumindo dinheiro: neste trimestre, o prejuízo operacional da divisão foi de cerca de US$ 1,85 bilhão.
O crescimento da área de data centers e IA já aparece nos resultados, mas ainda não basta para a Intel sair dessa situação com tranquilidade. É preciso aumentar a oferta de servidores, esperar a recuperação da demanda por PCs e continuar investindo na fundição. Um crescimento de 78% não resolve tudo isso de uma só vez.
Essa projeção me deixou mais cauteloso quanto à velocidade da recuperação da Intel. A perspectiva da empresa para o próximo trimestre aponta receitas e margens brutas inferiores às deste trimestre. A demanda por Xeon mencionada pela administração merece atenção, mas ainda é cedo demais para projetar a lucratividade de toda a empresa com base no ritmo de crescimento deste trimestre.
O ponto mais difícil de digerir no balanço divulgado pela Intel na madrugada de hoje foi a projeção para o próximo trimestre.
A receita de data centers e IA cresceu 78% em relação ao mesmo período do ano passado, e a receita total da empresa também aumentou 21% neste trimestre. Mas, para o quarto trimestre, a empresa prevê uma receita de apenas US$ 15 bilhões a US$ 16 bilhões — cujo limite superior fica abaixo dos US$ 16,5 bilhões deste trimestre. A margem bruta GAAP deve ficar em 37,1%, abaixo dos 43% registrados neste trimestre.
Se a receita da divisão de data centers e IA disparou, por que a perspectiva apresentada pela empresa ficou mais fraca?
O segmento de PCs ainda não se recuperou. A receita das áreas de computação para clientes e IA física caiu 5% em relação ao mesmo período do ano passado, e a administração prevê que a desaceleração dos PCs continue pelo menos até o primeiro semestre do próximo ano. A área de fundição também continua consumindo dinheiro: neste trimestre, o prejuízo operacional da divisão foi de cerca de US$ 1,85 bilhão.
O crescimento da área de data centers e IA já aparece nos resultados, mas ainda não basta para a Intel sair dessa situação com tranquilidade. É preciso aumentar a oferta de servidores, esperar a recuperação da demanda por PCs e continuar investindo na fundição. Um crescimento de 78% não resolve tudo isso de uma só vez.
Essa projeção me deixou mais cauteloso quanto à velocidade da recuperação da Intel. A perspectiva da empresa para o próximo trimestre aponta receitas e margens brutas inferiores às deste trimestre. A demanda por Xeon mencionada pela administração merece atenção, mas ainda é cedo demais para projetar a lucratividade de toda a empresa com base no ritmo de crescimento deste trimestre.